


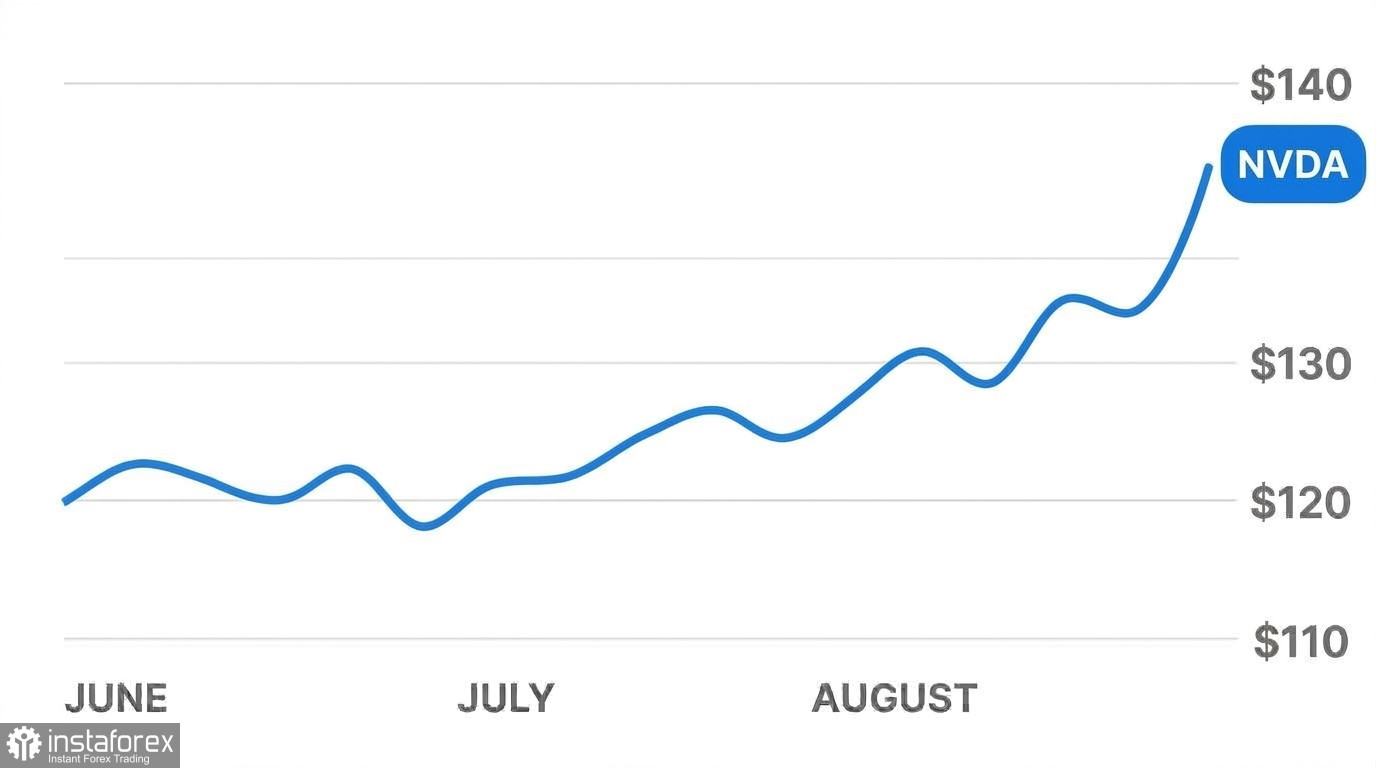
 Анализ на акциите на Nvidia (NVDA) на фона на програма за обратно изкупуване за 150 млрд. долара и макроикономически насрещни ветрове
Съветът на директорите одобри рекордно разширение на разрешението за обратно изкупуване на акции в размер на 150 млрд. долара. По този механизъм компанията изкупува свои акции на открития пазар, намалява броя на акциите в обращение и повишава печалбата на акция (EPS). Общият оставащ размер на упълномощената програма за обратно изкупуване вече възлиза на 235 млрд. долара до фискалната 2028 г., което сигнализира за увереността на ръководството в дългосрочното генериране на свободен паричен поток.
Morgan Stanley потвърди Nvidia като своя водещ избор в полупроводниковия сектор, запазвайки ценова цел от 300 долара за акция. Банката подчерта привлекателната оценка, като отбеляза, че акциите понастоящем се търгуват на приблизително 15 пъти прогнозната печалба за фискалната 2028 г. Междувременно консенсусните прогнози на Уолстрийт поставят средната ценова цел на 321,89 долара, като BNP Paribas повиши целта си до 345 долара, Cantor Fitzgerald таргетира 350 долара, Melius Research проектира 420 долара, а Evercore определя горна граница от 465 долара.
Търсенето на изчислителни ресурси продължава да се разширява отвъд хиперскаловите облачни центрове за данни. SpaceX започна да търси финансиране от 40 млрд. долара чрез своя инвестиционен инструмент Apollo, предназначен специално за хардуер на Nvidia. Стартиращата компания на Elon Musk xAI планира да разшири своя изчислителен клъстер Colossus 2 до 1,2 милиона процесора GB200 и GB300 до края на годината, докато Anthropic подписа дългосрочни договори за лизинг на изчислителна инфраструктура на стойност 84,5 млрд. долара, задвижвана от системи на Nvidia.
Доставчиците на компоненти потвърждават устойчивия ръст на поръчките. Производителят на електроника Foxconn отчете рекордна месечна приходи, подкрепена от асемблирането на AI сървъри. Според Semiconductor Industry Association (SIA) глобалните продажби на чипове са нараснали със 144% на годишна база през август. AM Intelligence поръча 20 000 ново поколение чипове Vera Rubin за внедряване в центрове за данни в Малайзия и Индия; новата архитектура осигурява до 25-кратно ускорение на извеждането (inference) на невронни мрежи спрямо предходното поколение Blackwell.
Големи институционални управители на активи продължават да разширяват своите алокации. Robinhood Asset Management увеличи позицията си в Nvidia с 71,6%, придобивайки допълнителни 108 138 акции, с което институционалната собственост надхвърли 65% от свободно търгуемите акции. Паралелно с това Nvidia се разширява в телекомуникационната инфраструктура, представяйки своя модел Nemotron 3 с 30 милиарда параметъра за оптимизиране на маршрутизирането в мрежите на оператори, включително SoftBank и AT&T.
Основни насрещни ветрове
Пет ключови ограничения продължават да тежат върху оценката на акциите и темпа на разширяване:
• Продажби от страна на ръководството при пикова оценка През последните 90 дни корпоративни ръководители и членове на борда са продали 1,76 млн. акции на обща стойност 399,5 млн. долара. Финансовият директор Colette Kress е продала акции за 7,6 млн. долара, докато директорът Mark Stevens е реализирал блокова продажба за 144 млн. долара. Систематичното реализиране на печалби при исторически върхове сигнализира предпазливост от страна на ръководството и увеличава предлагането на вторичния пазар.
• Доходности по американските държавни облигации на 20-годишен връх Доходността по 10-годишните американски държавни облигации премина над 5,3% по време на последните сесии. При положение че безрисковият държавен дълг носи доходност над 5%, институционалният капитал се изправя пред по-високи прагова норма на възвръщаемост, за да оправдае завишени мултипли на оценка при технологичните мегакомпании, докато по-високите разходи по заемане затягат ликвидността в рисковите активи.
• Растящи разходи за памет и натиск върху брутната маржина Ограниченията в предлагането на High Bandwidth Memory (HBM) повишиха разходите за придобиване на компоненти. В резултат Nvidia бе принудена да повиши средните продажни цени на решенията за сървърни шкафове (full-rack) с 15%, което се очаква да свие брутната маржина от 73% до около 71–72% през четвъртото тримесечие.
• Тесни места в инфраструктурата на центровете за данни и вътрешно разработен силиций Развитието на обекти за съвременни центрове за данни е изправено пред остър недостиг на земя и капацитет на електропреносната мрежа. Amazon проучва до 8 млрд. долара в търговски оферти за своя собствен силиций, с цел да намали зависимостта от външни доставчици. Едновременно с това DeepSeek и Huawei формираха алианс за изграждане на алтернативна софтуерна екосистема, насочена към заобикаляне на CUDA и изместване на американския силиций на азиатските пазари.
• Съдебни спорове и цикличен vendor-financing риск Акционерите на разработчика на чипове Groq заведоха дело във връзка с трансакция за лицензиране на интелектуална собственост в размер на 20 млрд. долара, включваща Nvidia. Анализатори повишиха вниманието към динамиката на vendor-financing, при която производители на чипове инвестират в ранни AI компании, които впоследствие купуват техния хардуер. Регулаторният надзор също се засили след разследване за предполагаемо косвено пренасочване на сървъри към Китай чрез офшорни лизингови структури за 300 млн. долара.
Перспектива
Базовата ни прогноза за Nvidia остава значително по-умерена от по-широкия консенсусен диапазон на Уолстрийт от 320–465 долара.
През октомври и ноември 2026 г. акциите вероятно ще консолидират в търговски диапазон 230–250 долара. Програмата за обратно изкупуване за 150 млрд. долара осигурява силна подкрепа при спад над 225 долара, но приблизително 400 млн. долара скорошни продажби от вътрешни лица и доходности по държавните облигации над 5% ще ограничат краткосрочния потенциал за пробив нагоре. Пазарите ще търсят допълнителна яснота от тримесечните резултати на TSMC и реалните капиталови разходи на хиперскаловите оператори.
Основният таван пред краткосрочния ръст остава оперативен: забавяния в електрозахранването и тесни места при доставките на охлаждащи решения забавят въвеждането в експлоатация на сървърни клъстери. Съществен финансов принос от следващото поколение архитектура Feynman не се очаква преди фискалната 2028 г. Дотогава приходната траектория остава ограничена от производствения капацитет за Blackwell и готовността на клиентите да поемат по-високи разходи по обслужване на дълга за изграждане на изчислителна инфраструктура.
Към края на 2026 г. и в първото тримесечие на 2027 г. се очаква Nvidia да осъществи премерен подем към диапазона 260–280 долара, стабилизирайки пазарната си капитализация около 6,2–6,5 трилиона долара с навлизането на доставки за SpaceX и xAI. Въпреки това агресивните ценови цели около 350–400 долара изглеждат малко вероятни в този хоризонт. Настоящите инвеститори са в най-добра позиция, ако запазят съществуващите си алокации, докато новият капитал следва да изчака консолидация към ключова подкрепа около 230 долара, преди да инициира експозиция.


