


Държавните облигации в региона Азия–Тихи океан поскъпнаха заедно с фючърсите върху американските държавни ценни книжа, тъй като поевтиняването на петрола ограничи опасенията от инфлация, след като Вашингтон съобщи за напредък в дипломатическите усилия за прекратяване на войната с Иран. Държавните облигации на Австралия и Нова Зеландия се повишиха, като доходността по 10-годишните книжа и в двете страни спадна с поне три базисни пункта.
Фючърсите върху американските борсови индекси се задържаха близо до рекордни върхове. Индексът MSCI Asia Pacific нарасна с 0,1% след по-ранно повишение до 0,5%. Южнокорейският Kospi, смятан за барометър на инвестиционните настроения около AI, ограничи ръста си до 1,9%, докато технологичният индекс в Хонконг спадна с 1%, а акциите на Alibaba се понижиха с 3%.
Brent e на път да запише най-дългата си серия от понижения от година насам, след като президентът Donald Trump определи срещата между американски представители и ирански делегации като „много добра“, потвърждавайки, че Вашингтон е подновил усилията си за прекратяване на конфликта. Петролът поевтиня с 1,1% до около 98,20 долара за барел и се насочва към шеста поредна сесия на спадове. Именно тази дипломатическа динамика, а не макроикономическата статистика, движи настроенията на пазара в момента. Трейдърите са фокусирани върху заглавията, свързани с Iran, като основен сигнал дали петролът ще продължи да поевтинява и заедно с него доходността по облигациите, която скочи до многогодишни върхове по-рано този месец.
Новият AI агент Muse на Meta Platforms остава във фокуса на вниманието, предизвиквайки скок от 7,1% в акциите на Shopify, след като компаниите обявиха партньорство. Индексът на щатския долар удължи печалбите си за четвърта поредна сесия, повишавайки се с 0,1%, тъй като инвеститорите се вслушват във висшите представители на Fed, които изпращат ясни сигнали за допълнителни повишения на лихвите. Златото поевтиня с 0,4% до около 4 345 долара за унция, докато Bitcoin се задържа около 86 600 долара.
Отделна тема тази седмица – предстоящата среща на върха между американския президент Donald Trump и китайския лидер Xi Jinping – носи допълнителна доза несигурност дори и без фактора Iran. Trump ще посрещне Xi във Washington по време на визита, която изглежда повече протоколна, отколкото свързана с реална политика, а пазарните очаквания за пробив по дългогодишните търговски спорове между двете най-големи икономики в света са по-скоро приглушени.
По мое мнение, ключовият „разклон“ през следващите дни не е срещата Trump–Xi, от която пазарът по принцип не очаква много, а това дали напредъкът по линията на Iran ще бъде потвърден с конкретни стъпки, а не само с оптимистична реторика за „много добра“ среща. Ако дипломацията напредне, не бих изключил спад на петрола към 90 долара за барел или по-ниско, което също би натиснало надолу доходността по облигациите. Всяко проваляне на преговорите би могло бързо да обърне посоката на петрола, златото и долара, особено на фона на вече ограничената ликвидност в Азия преди празниците.
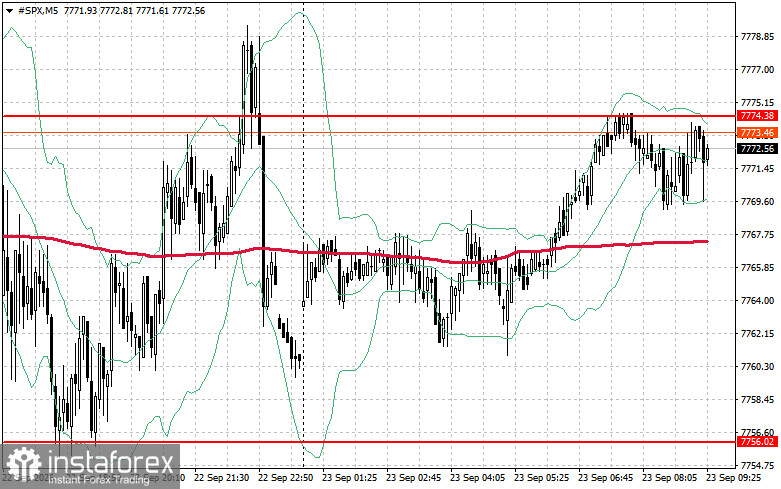
Технически, графиката на S&P 500 показва, че непосредствената задача на купувачите е да преодолеят нивото на съпротива при $7,774, за да демонстрират възходящ потенциал и да отворят път към $7,793. Утвърждаването на контрола над $7,810 би засилило допълнително позициите на „биковете“. От друга страна, купувачите трябва да защитят нивото от $7,756. Пробив под него вероятно ще тласне индекса към $7,737 и ще отвори път към $7,718.


