


Днес през първата половина на деня щатският долар отново запази доминиращата си позиция спрямо еврото и паунда, като и сутринта не донесе промяна в тази тенденция, въпреки че и двете валути отчетоха локални пикове във волатилността.
За еврозоната основното събитие беше сентябрьският индекс IFO Business Climate за Германия, който се повиши до 89.9 пункта от 88.8 през август, продължавайки възстановяването си за четвърти пореден месец. Секторът на услугите се върна в положителна територия, а очакванията в индустриалния сектор също се подобриха, макар че търговците на дребно остават предпазливи на фона на нарастващата инфлация. Еврото първоначално поскъпна в отговор на публикуваните данни, но движението беше краткотрайно: пазарът бързо обърна посоката и възобнови спада си, тъй като силата на долара, подкрепен от солидни данни от САЩ и „ястребова“ реторика от Фед, за втори пореден ден продължава да надделява дори над положителните изненади от еврозоната. Трябва да се вземе предвид и вчерашният фон: предварителният композитен PMI за еврозоната за септември се повиши до 53.1 пункта от 52.0 през август, достигайки многогодишен връх, докато Германия и Франция отчетоха най-силните си темпове на растеж от дълго време насам. С други думи, днешните данни по IFO не са изолиран случай, а по-скоро продължение на вече започналото подобрение, което пазарът въпреки това до голяма степен продължава да игнорира.
В Обединеното кралство данните бяха ясно слаби. Балансът на продажбите на дребно за септември според CBI Distributive Trades Survey беше -55 при очаквания от -42 и стойност от -48 през август, което означава, че влошаването беше значително по-рязко от това, което пазарът очакваше. Преди публикуването паундът беше успял да направи лека корекция нагоре, но след това бързо възобнови спада си: толкова слаби продажби на дребно само потвърдиха продължаващата слабост на потребителското търсене в британската икономика. Това се вписва в картината от вчера, когато композитният PMI на Обединеното кралство спадна до 51.7 от 52.5, връщайки се до тримесечно дъно, а спадът на паунда продължи за втори пореден ден практически без прекъсване.
Следобед в САЩ ще бъдат публикувани само два индикатора: първоначалните молби за помощи при безработица, за които се очаква да нараснат до 201 000, и New Home Sales. И двете стойности са технически важни, но не и решаващи: молбите за помощи при безработица остават в познатия диапазон 203 000–206 000, което показва устойчив пазар на труда, докато New Home Sales преди това се понижиха до 607 000 на годишна база от 678 000 месец по-рано, а по-нататъшното развитие може да даде важна информация за състоянието на жилищния сектор на фона на ипотечни лихви над 6.6%.
По-важни от самите данни ще бъдат изказванията на трима представители на Фед — Thomas Barkin, Beth Hammack и John Williams. Струва си да си припомним тяхната предишна реторика: Barkin по-рано предупреди, че настоящият период на устойчива инфлация неизбежно ще има последствия, макар че не може да каже кога; Hammack гласува против паузата съвсем наскоро, през юли, призовавайки за незабавно повишаване на лихвите; докато Williams традиционно заема много по-предпазлив тон, като посочва бавния спад на инфлацията и се фокусира върху неутрална лихва около 1%. Ако и тримата днес подкрепят по-нататъшно затягане, това би представлявало осезаема промяна дори за относително „гълъбовия“ Williams и подобна реторика може да даде на долара допълнителен импулс спрямо двете валути.
За EUR/USD това означава продължаващ натиск на фона на вече по-умерения тон на ЕЦБ, докато ситуацията за GBP/USD изглежда още по-уязвима, предвид пълната липса на силни вътрешни драйвери за паунда в следващите дни.
Momentum
За еврото ключовото ниво нагоре е 1.1392, като пробив над него може да отведе двойката към 1.1414, а след това и към 1.1433. Подобен сценарий е реалистичен само ако днешните изказвания на представители на Фед са наистина разочароващи — силата на данните по IFO сама по себе си явно не е достатъчна, като се има предвид, че пазарът вече игнорира подобно положително развитие вчера. За по-вероятен сценарий смятам пробив под 1.1373 с цел 1.1355 и 1.1335, тъй като реториката на Фед продължава да надделява над всякакви положителни европейски изненади.
За паунда ключовото ниво нагоре е 1.3252, над което двойката би могла да достигне 1.3284, а след това и 1.3313, но след днешния рязък спад в продажбите на дребно според CBI подобно движение изглежда малко вероятно без ясно прекъсване на поскъпването на долара. Пробив под 1.3220 с цели 1.3189 и 1.3150 много по-добре отговаря на текущата картина, особено като се има предвид, че икономическите данни от Обединеното кралство отслабват за втори пореден ден.
Mean Reversion
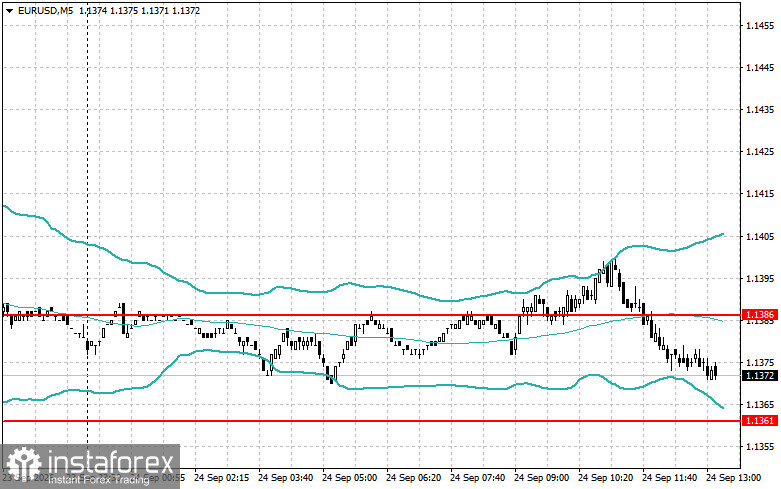
За еврото следя горната граница при 1.1386. Логиката е ясна: двойката се опитва да се покачи над това ниво, но купувачите не успяват да задържат движението нагоре и цената се връща надолу — това дава сигнал за продажба. Дори като вземем предвид силните данни по индекса IFO, този сценарий остава валиден, тъй като пазарът очевидно предпочита да игнорира положителните развития в Германия. Долното референтно ниво от 1.1361 работи по противоположната логика, но към покупките тук трябва да се подхожда предпазливо: само силата на бизнес климата в Германия не е достатъчна, за да обърне цялостните пазарни настроения, и е разумно целта при такава сделка да остане по-скромна.
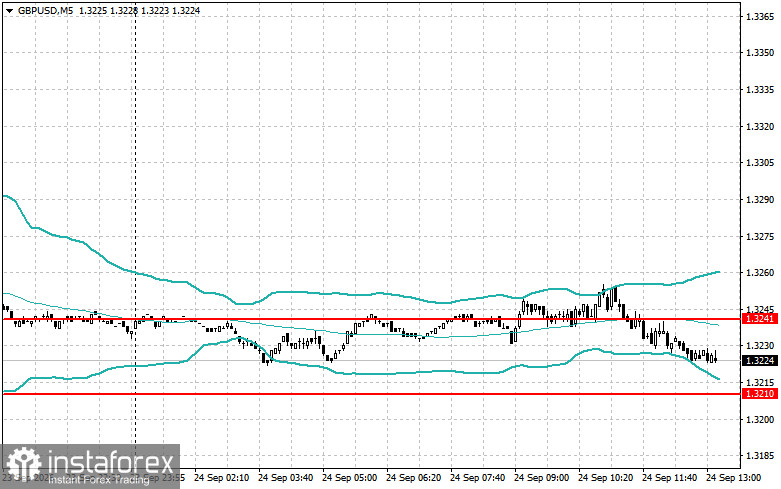
За паунда горната граница е 1.3241. Тук се прилага същият модел на обръщане и предвид днешния рязък спад в обема на дребните продажби, фалшив пробив над нивото, последван от бързо връщане в диапазона, изглежда напълно възможен сценарий. Долното референтно ниво от 1.3210 предполага покупки при отскок след фалшив пробив под нивото, но тази конфигурация трябва да се търгува с повишено внимание – слабото потребителско търсене в Обединеното кралство не подкрепя устойчиво обръщане, а всеки отскок тук е по-подходящо да се разглежда като чисто техническо движение, а не като начало на обръщане на тренда.


