


Доходността и акциите традиционно се движат в противоположни посоки. По-високите разходи по заемите обикновено оказват натиск върху корпоративните печалби. Въпреки това доходността по 10-годишните държавни облигации на САЩ се изкачи до най-високото си ниво от 2002 г. насам, докато Nasdaq Composite отбеляза нов рекорден връх в същия ден — сякаш двама дългогодишни съперници изведнъж са започнали да вървят в крак.
Динамика на борсовите индекси
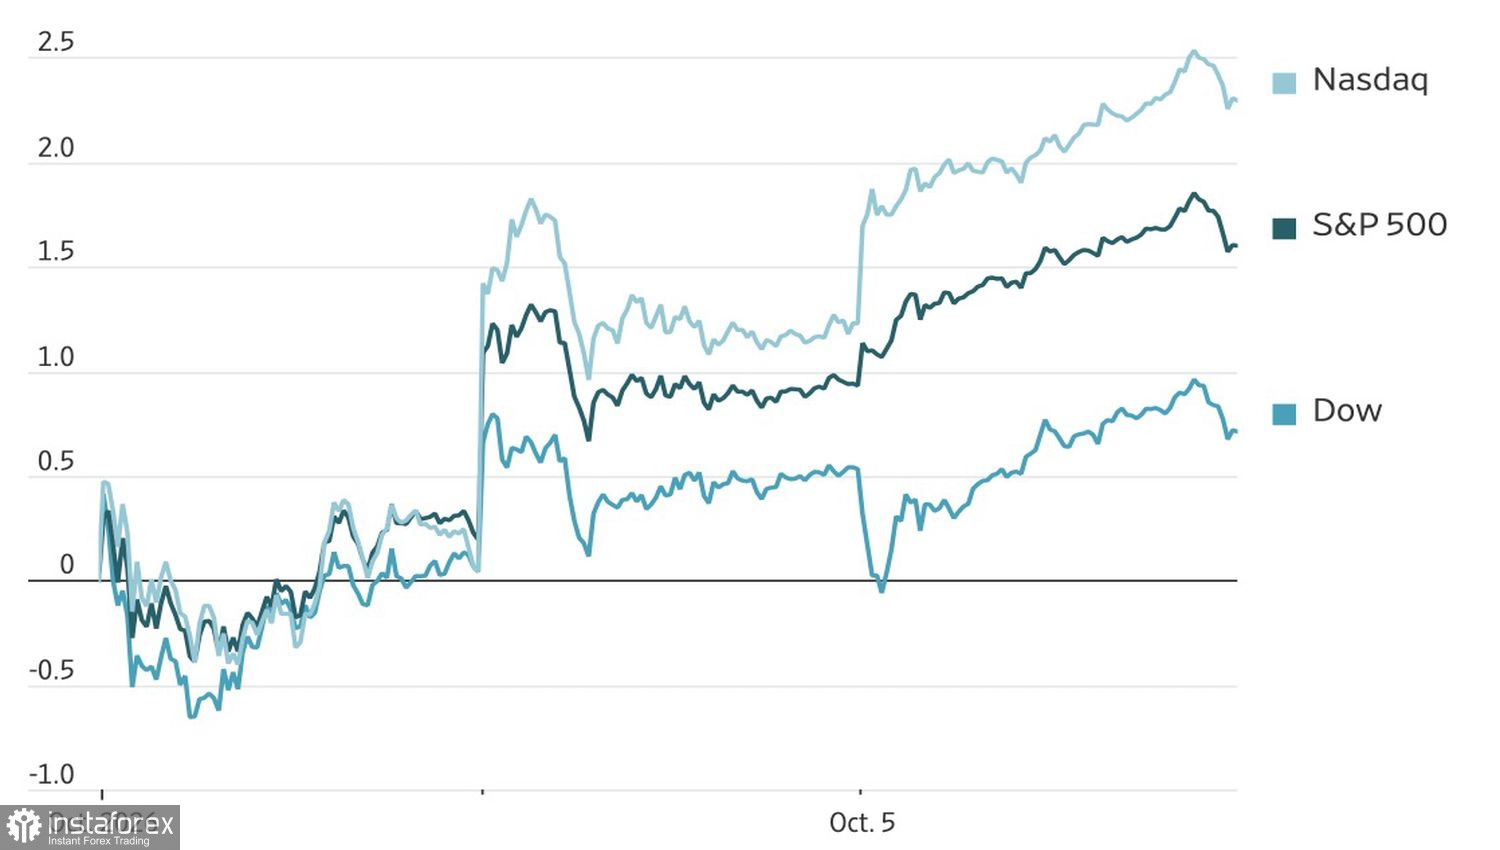
Interactive Brokers твърди, че бумът при изкуствения интелект омаловажава опасенията, свързани със скъпите пари. Ако възможният ръст от технологиите изглежда почти неограничен, инвеститорите се тревожат по-малко от това, че заемането на средства поскъпва.
Възходящата сила за акциите е ралито в технологичния сектор. Nvidia затвори на нов рекорден връх за пръв път от май насам, а производителите на памет чипове Western Digital и Seagate Technology бяха сред най-големите печеливши в S&P 500. Пазарната капитализация на Magnificent Seven достигна рекордните 24.8 трилиона долара – повече от номиналния БВП на всяка държава, с изключение на Съединените щати.
Най-голямата компания в света по пазарна стойност, Nvidia, приключи сесията с рекордните 5.76 трилиона долара, а Microsoft се доближи до 4 трилиона долара, след като акциите ѝ поскъпнаха с 1.5% до най-високото ниво от октомври миналата година. Повишението беше широкообхватно: всички сектори в S&P 500, с едно изключение, отчетоха ръст.
Динамика на кривата на доходността в САЩ
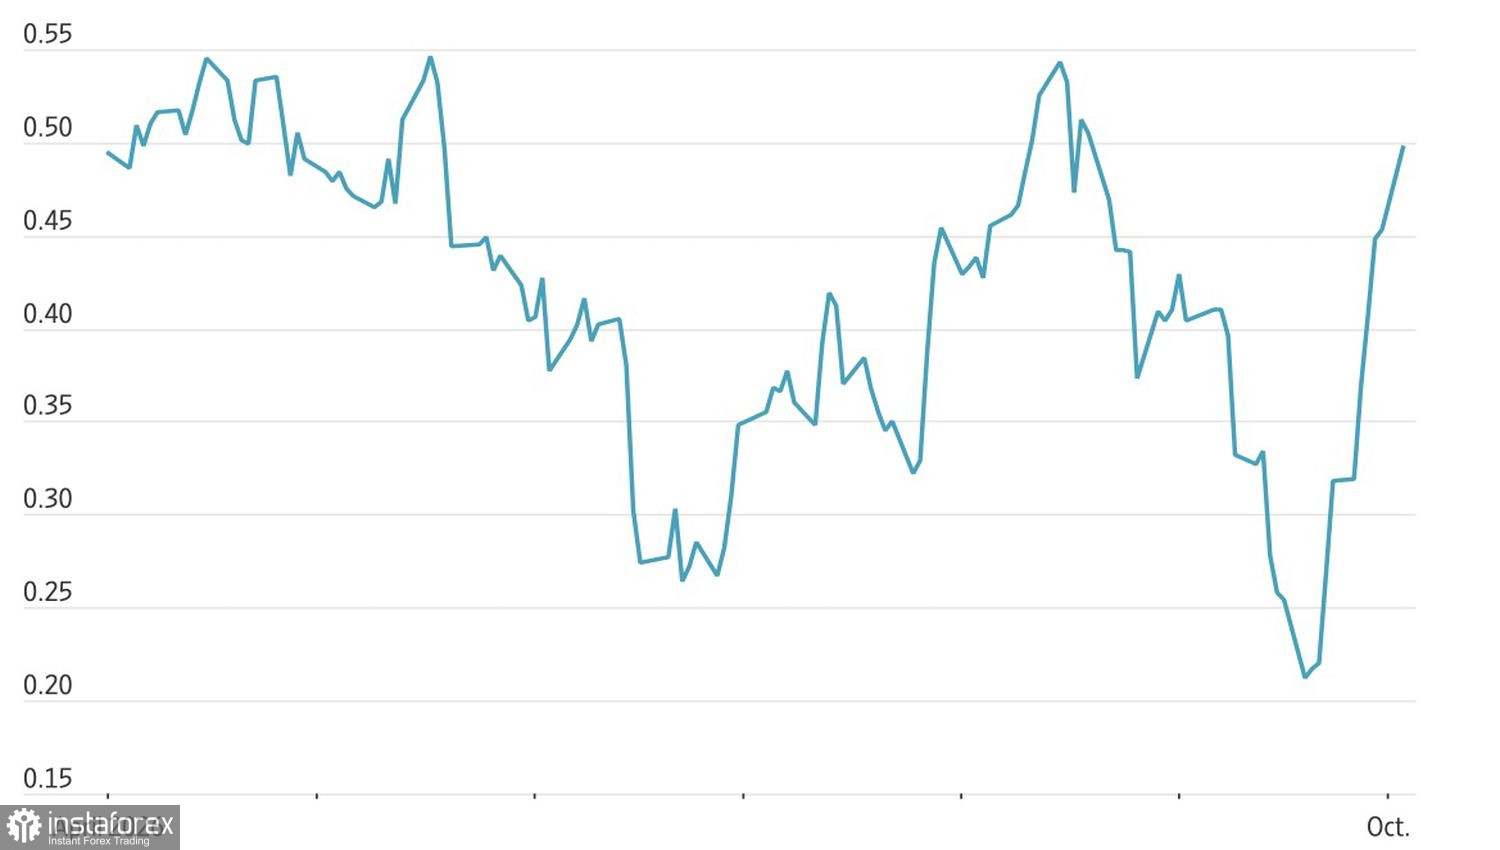
Апетитът за риск се подкрепя и от променящата се форма на кривата на доходността. Допреди скоро краткосрочните лихви се повишаваха по-бързо от дългосрочните заради залози за затягане на политиката на Fed. От 23 септември насам доходността по 10-годишните облигации се е повишила с приблизително 20 базисни пункта, докато доходността по двугодишните е спаднала. Спредът се разширява като пружина след продължително притискане и инвеститорите тълкуват това като израз на доверие в устойчив растеж, а не като сигнал за рецесия.
Сред насрещните ветрове за акциите бяха миналото повишение на лихвите от Fed, по-високите цени на енергията и новият скок в инфлационните опасения, който подхрани разпродажби на облигации в световен мащаб. Изглежда инвеститорите са преодолели тези рискове, разчитайки на силни корпоративни печалби, устойчиви потребителски разходи и ръст на инвестициите, свързани с AI.
Не навсякъде обаче картината е на чисто „risk-on“. Asset Management One вижда елемент на бягство към качеството в рамките на ралито — ротация към емитенти от S&P 500 с висока рентабилност, нисък ливъридж и слабо изразена цикличност. По тяхно мнение капиталът се насочва към по-висококачествени компании с голяма пазарна капитализация, докато доходността се покачва.
Не бих бързал да отхвърля ралито при мегакеп технологичните компании, но вярата, че ползите от AI са безкрайни, звучи като ехо от dot-com балона.
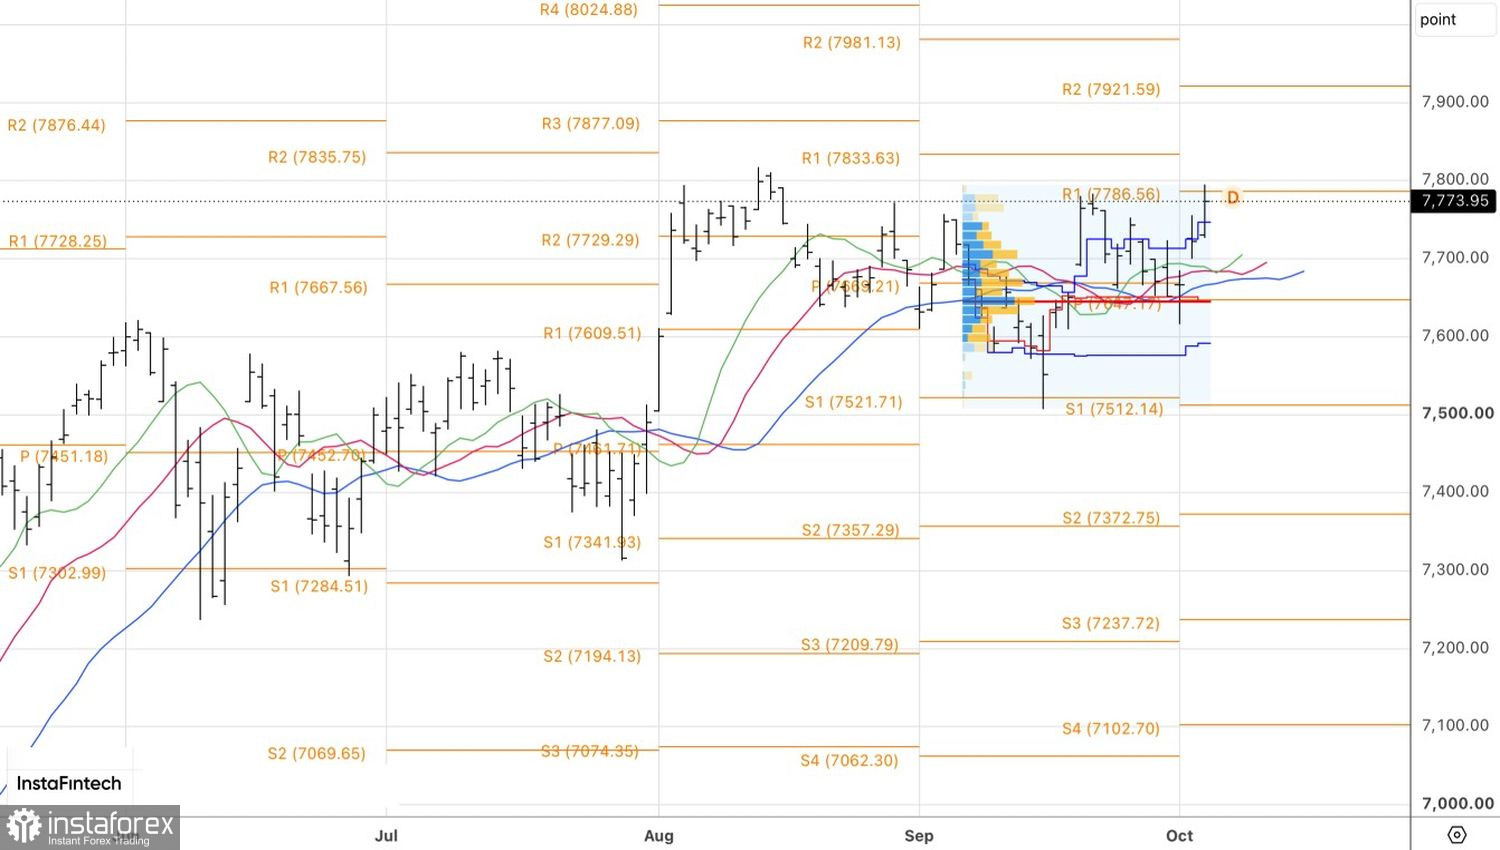
Технически, дневната графика показва, че S&P 500 продължава да възстановява възходящия си тренд. Дългите позиции, открити над 7 685, трябва да се задържат и да се увеличават.


