


В сряда EUR/USD отново губи позициите, които спечели спрямо щатския долар във вторник. Европейската валута е под натиск както от поскъпването на петрола, така и от посилния долар спрямо кошница от валути преди очакваното публикуване на протокола от заседанието на Федералния резерв. Дори оптимистичните данни за индустриалното производство в Германия не успяха да подкрепят еврото.
Според данните на Федералната статистическа служба на Германия индустриалното производство в страната се е повишило с 2% през септември, като почти изцяло е компенсирало спада от 1,2% през август и значително е надхвърлило прогнозата за ръст от 0,5%. На годишна база производството нараства с 2,3% след понижение от 1,6% през предходния месец.
Въпреки това пазарите пренебрегнаха тези позитивни данни, тъй като доминират предпазливите настроения и избягването на риска. Ново изостряне на напрежението в Близкия изток отново тласка цените на петрола нагоре. Цената на барел Brent се върна над психологически важната граница от 100 долара, което оказва сериозен натиск върху икономическия растеж в еврозоната.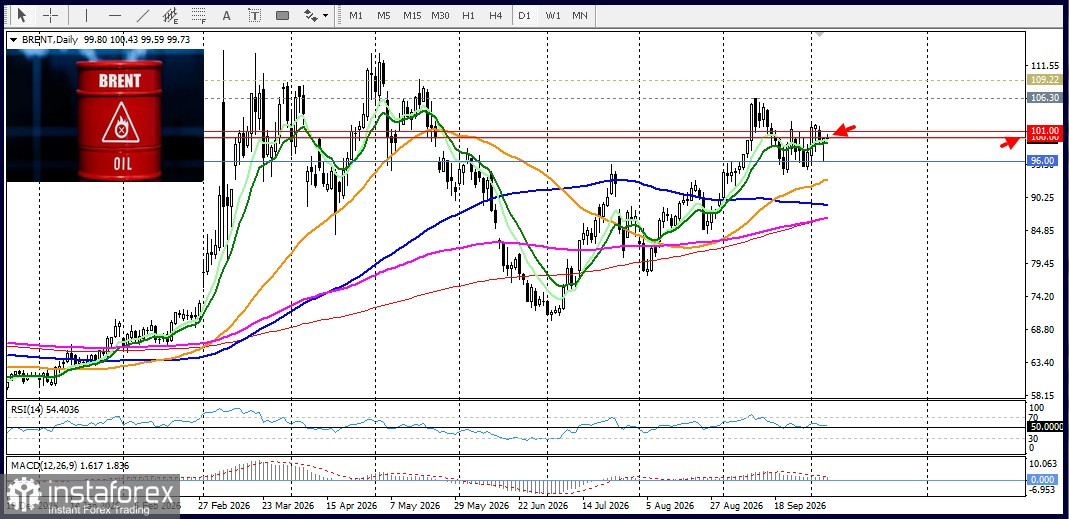 Във вторник еврото получи лек тласък след изявление на Марин Льо Пен, представител на десните политически сили и водещ кандидат за президентските избори догодина, относно плановете за намаляване на държавните разходи. Льо Пен обеща да ореже държавните разходи със 140 млрд. евро през следващите пет години и да свие бюджетния дефицит до 3% до 2030 г. от настоящите 5,1%. Този план дава по-голяма увереност на инвеститорите: доходността по френските държавни облигации се понижи от многогодишните си върхове, а EUR/USD се повиши към горната граница на диапазона около 1,1200, възстановявайки се след спада до 17-месечно дъно в района на 1,1160, регистрирано в понеделник.
Междувременно сряда донесе стабилизиране на щатския долар, който възстанови позиции спрямо повечето други валути, тъй като инвеститорите се подготвят за публикуването днес на протокола от септемврийското заседание на Federal Open Market Committee (FOMC). Припомняме, че през последните три години Фед повиши основната лихва за пръв път с 25 базисни пункта, като същевременно намекна за възможно допълнително затягане на паричната политика.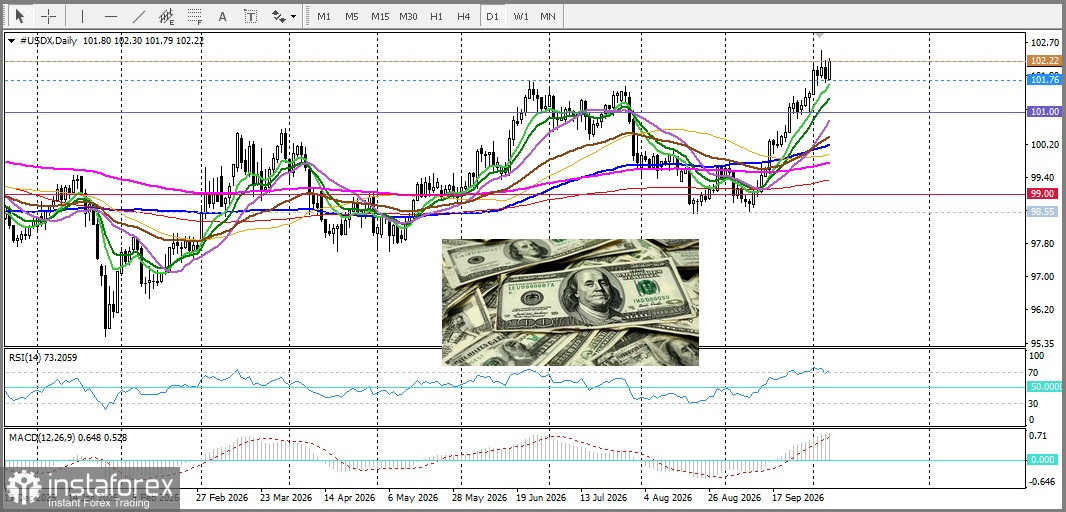 Умерената инфлация и данните за пазара на труда в САЩ накараха участниците на пазара да намалят очакванията си за ново повишение на лихвите през октомври. Като цяло обаче икономиката на САЩ остава стабилна, докато инфлацията е значително над целта на Фед. Това поддържа пазарните очаквания, според FedWatch Tool на CME, че регулаторът ще повиши лихвите отново през декември и евентуално още веднъж през първото тримесечие на 2027 г.
От техническа гледна точка двойката се опитва да се задържи над 1,1200. В същото време осцилаторите са негативни, което потвърждава превеса на мечките на пазара. Индексът на относителната сила (RSI) обаче е навлязъл в зона на препродаденост, което създава пространство за корекция. Зоната 1,1260–1,1285 остава ниво на съпротива. Октомврийското дъно сега изпълнява ролята на подкрепа.


