


Индексът S&P 500 продължава да поставя рекорди, сякаш тича на един дъх. Три от всеки четири компании в индекса обаче отбелязват далеч по-скромни повишения. Засега притесненията около разходите за AI и енергийния шок отшумяха. Широкият пазар затвори четвъртата си поредна печеливша седмица, а прогнозата на OpenAI за приходи от 70 милиарда долара помогна донякъде да охлади еуфорията около AI.
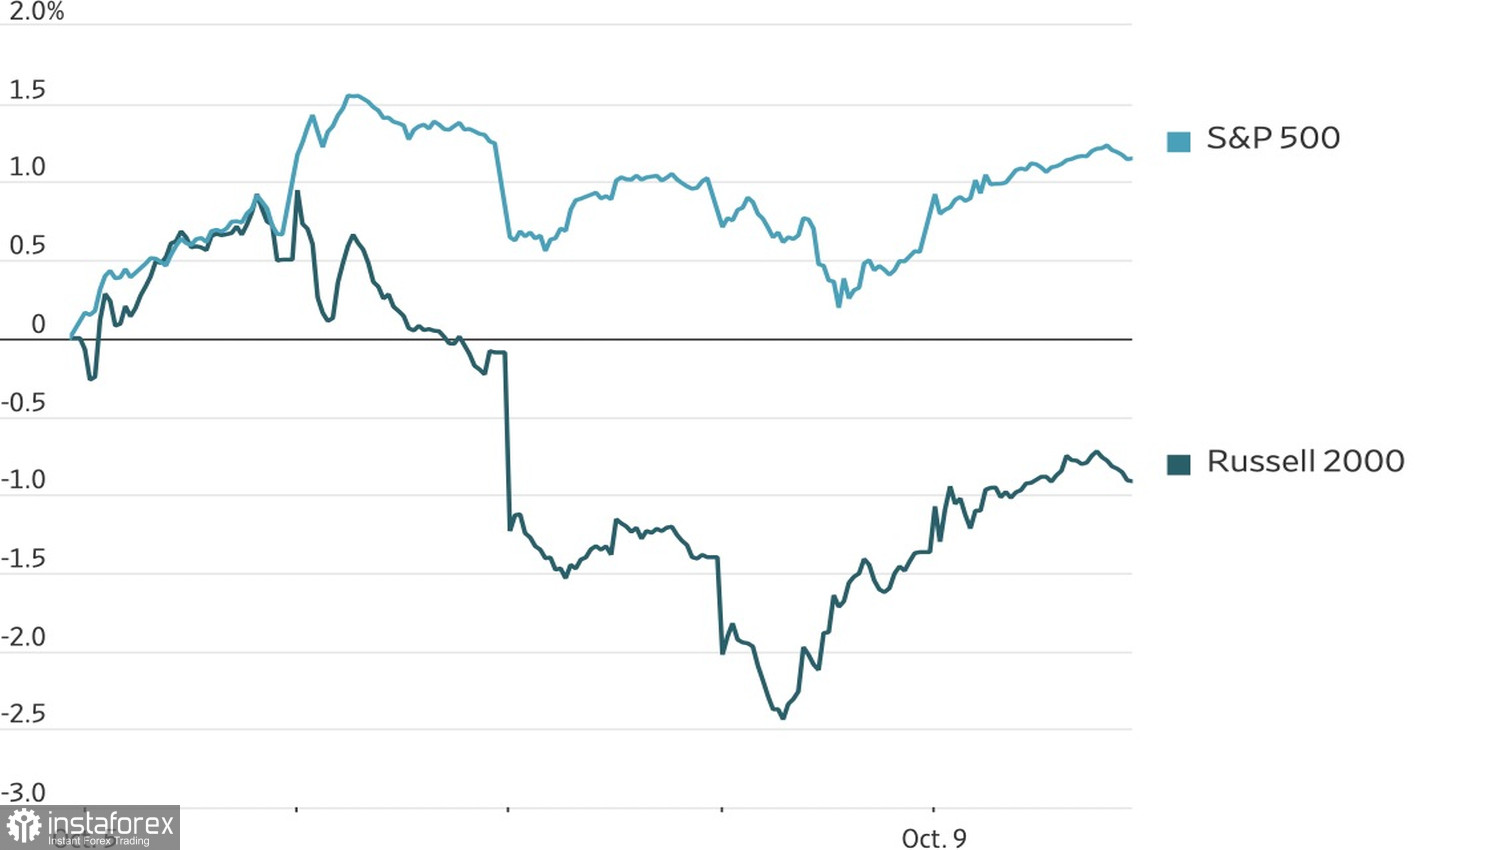
Динамика на индексите на акции
Бичите настроения се подкрепят от оптимизма на Goldman Sachs. Банката не вижда признаци на класически балон, който обикновено е съпроводен с еуфория сред инвеститорите, а не с текущата тревожност.
Силата на корпоративните печалби е положителен фактор за пазара. CFRA отбелязва, че ръстът на индекса от 117% от 2022 г. насам е третото по големина повишение от 1947 г.
Заплаха за устойчивостта на ралито е тесният пазарен обхват: само една трета от акциите в S&P 500 се търгуват над своята 50-дневна пълзяща средна спрямо 70% в средата на август, а равнопретегленият индекс изостава от индекса по пазарна капитализация с 52 процентни пункта, което бележи най-широката разлика от 2022 г. насам.
AI бумът добави близо 40 трилиона долара към пазарната капитализация на S&P 500. Nvidia е скочила с над 1 900% от края на 2022 г., сякаш акциите са изстреляни с ракета, и сега се доближава до оценка от 6 трилиона долара. Тази концентрация прави пазара уязвим към резки колебания, ако ентусиазмът около темата отслабне.
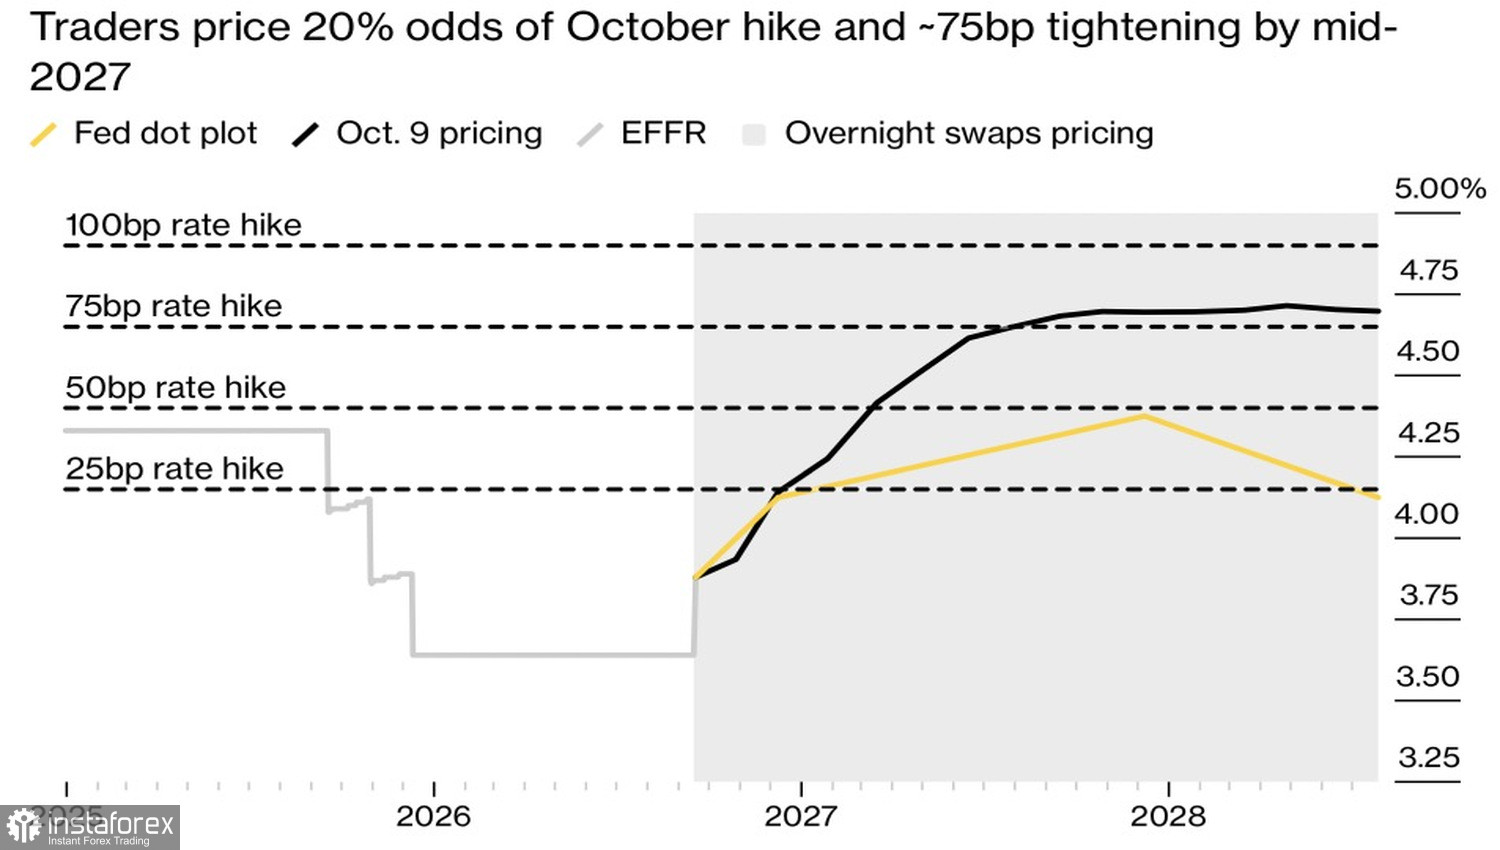
Динамика и перспективи на лихвените проценти на Fed
Бичите пазари обикновено се разширяват, когато Fed понижава федералния лихвен процент. През 2022 г. обаче Fed повиши лихвените проценти, за да се бори с инфлацията, а компаниите намалиха прогнозите си за печалба след рязкото затягане на паричната политика. Сега корпоративна Америка се радва на един от най-силните цикли на печалби, а S&P 500 отбелязва двуцифрен ръст за седмо поредно тримесечие.
Растящите доходности по облигациите притискат компаниите с малка пазарна капитализация. Индексът Russell 2000 се понижава пета поредна седмица — най-дългата подобна серия от май 2022 г. насам — като спадът за този период е 5,7%. Малките компании имат ограничен достъп до капиталовите пазари и разчитат на краткосрочно финансиране, обвързано с федералния лихвен процент. Експертите от Catalyst Funds описват ситуацията като двойна преса: разходите по заемите растат, докато маржовете се свиват. Bank of America отбелязва нарастваща вълна от дългосрочен дълг, който ще трябва да бъде рефинансиран при по-високи лихвени проценти.
През септември Fed повиши лихвения процент по федералните фондове за първи път от три години, а пазарът следи за допълнителни ходове за ограничаване на инфлацията. Засега това не е спряло S&P 500.
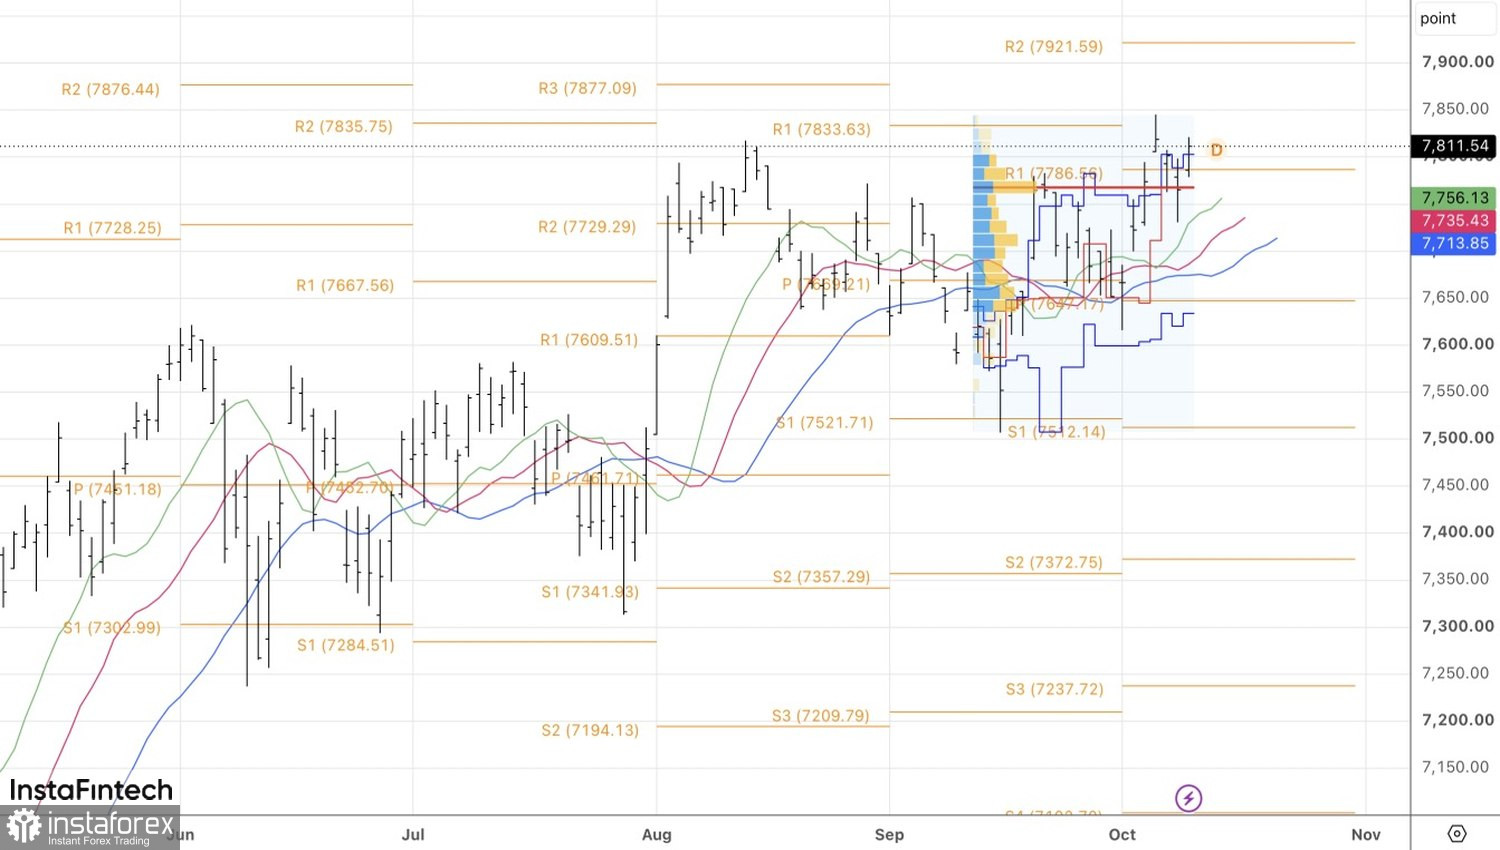
Технически, дневната графика показва, че широкият индекс се е оттласнал от справедливата стойност и е формирал възходящ pin bar със силно изразена долна сянка. Тези модели подкрепяха откриването или увеличаването на дълги позиции. Следващият сигнал за покупки в S&P 500 би бил пробив над пивота при 7 830.


