


От вчера насам единната европейска валута и британският паунд запазват възходящия си потенциал. Паундът се покачи рязко спрямо долара още по време на азиатската сесия, а еврото също отбеляза значителен ръст. Припомняме, че движението беше предизвикано от рязък спад в доходността по американските държавни облигации. Когато цените на облигациите се повишават, доходността им спада и доларът вчера отчетливо отслабна, въпреки че инфлационният натиск остана силен. Пазарът вече беше калкулирал този натиск в цените и сравнително бързо коригира движението.
Еврото запази стабилни позиции дори и след поредната серия от данни от САЩ. Индексът на цените на производителите (PPI) за септември излезе на ниво 1,3% на месечна база и 6,3% на годишна база при прогнози за 0,5% и спад до 5,3% на годишна база. През август PPI беше 0,5% и 5,6% на годишна база. Данните се оказаха значително над очакванията на икономистите и временно засилиха търсенето на долари; на графиката ясно се вижда рязкото понижение след публикуването им. Основният индекс на цените на производителите също изненада във възходяща посока — 0,7% спрямо очакваните 0,3% и 5,0% на годишна база след 4,8% през август. Продажбите на дребно за септември се повишиха с 0,8% при прогноза за 0,3%. На пръв поглед числото изглежда добро, но през август беше отчетен скок от 1,3%, така че това е забавяне спрямо предходния месец и търговците бяха по-склонни да продават долари, отколкото да ги купуват. Всичко това позволи на еврото и паунда да запазят възходящия си потенциал. В днешната азиатска сесия паундът се насочи към седмичните върхове, а еврото също се засили, макар че все още не е пробило над 1,1241.
Забележима роля изиграха и изказванията на Kevin Warsh. Укрепването на еврото и паунда съвпадна по време с периода след речта му. Той заяви, че няма да дава нови прогнози или насоки за лихвените проценти, че остава ангажиран със стратегията, която е приел при встъпването си в длъжност, и че инфлацията е повод за безпокойство, но засега комитетът ще действа предпазливо. Да припомним, че след публикуването на индекса на потребителските цени (CPI) в САЩ в сряда пазарните очаквания за повишение на лихвите през октомври нараснаха рязко. Изказванията на Warsh до голяма степен заличиха тези очаквания и фокусът се измести към повишение през декември, което пазарът вече калкулира — графиката показва около 80% вероятност за стъпка към диапазона 4,00–4,25%.
Сега към икономическия календар. Днес излизат много важни данни от еврозоната. Основното събитие ще бъде окончателният индекс на потребителските цени (CPI) за септември, при прогноза от 3,8%, колкото беше и първоначалната експресна оценка. Обърнете внимание, че инфлацията в еврозоната се ускорява от юни насам: 2,8% през юни, 2,9% през юли, 3,2% през август и 3,8% през септември. Според експресната оценка основният принос идва от енергията — 18,8% на годишна база спрямо 14,3% месец по-рано. Ако окончателната цифра бъде ревизирана над 3,8%, това би оказало допълнителна подкрепа на еврото, тъй като по-високата инфлация предполага по-високи лихви и необходимост от действия от страна на ЕЦБ. Депозитната лихва в момента е 2,50%, а пазарът очаква пауза на 29 октомври и последно повишение през декември до 2,75%; силни данни биха засилили този сценарий.
Освен инфлацията, днешните публикации включват търговския баланс на еврозоната и индекса на потребителските цени на Италия (прогноза +0,7%). Малко вероятно е те да окажат сериозно влияние върху пазара; фокусът ще остане върху инфлацията в еврозоната. Следобед ще бъдат публикувани данните за индустриалното производство в САЩ за септември, при прогноза за ръст от +0,4% след нулево изменение през август, а за промишленото производство също се очаква умерено подобрение. Добри резултати там биха могли да подкрепят долара.
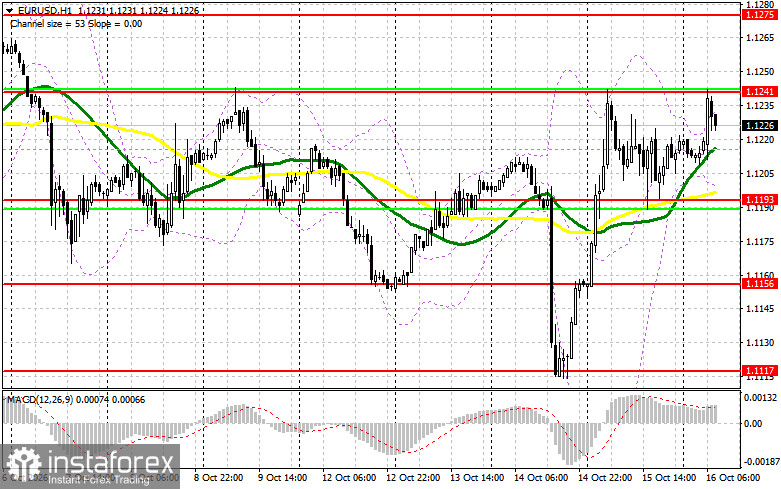
EUR/USD. За къси позиции стабилно ниво остава 1.1241, но имайте предвид, че беше активно на 9 октомври и отново вчера. Фалшивият пробив на 1.1241, формиран днес в азиатската сесия, вече изигра добре ролята си за движение надолу от 15 пункта, така че внимавайте при нови продажби от това ниво. Ако инфлацията в еврозоната съвпадне с прогнозите, нищо ново няма да се случи, но мечките най-вероятно ще действат при 1.1241. Ако данните надминат очакванията, вероятно ще видим пробив и задържане над 1.1241, след което дългите позиции към 1.1275 ще станат актуални. Там очаквам подновяване на активността на мечките и бих обмислял само продажби при фалшиви пробиви, с по-далечна цел 1.1310, където бих продавал отскоците за движения от около 25 пункта. Ако натискът върху еврото се върне през първата половина на деня, бих търсил покупки – както вчера – в района на 1.1193 при фалшив пробив или при фалшив пробив на 1.1156, също с цел поне връщане към 1.1193. Бих купувал при отскок от 1.1117 с цел 25–30 пипса.
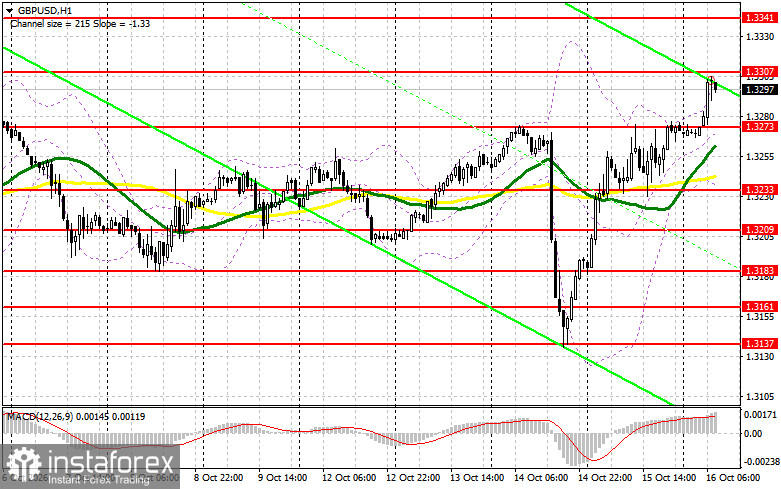
GBP/USD. Очаквам първите активни къси позиции около 1.3307 при фалшив пробив, което да даде корекция към 1.3273. Ако купувачите не се появят, пробив и затваряне под това ниво бързо ще върнат паунда към зоната 1.3233, където са възможни дълги позиции при неуспешно задържане. Следващите мечи цели са 1.3209 и 1.3183; от тези нива бих купувал отскоци за 20–25 пипса. Ако възходящото движение на паунда продължи, пробив и затваряне над 1.3307 ще отворят път към 1.3341, където бих продавал при неуспешно задържане или бих търсил продажба при отскок от 1.3368 за 25–30 пипса.
Най-много днес ме притеснява следното: доларът издържа както на силната инфлация, така и на ръста на PPI и въпреки това не успя да задържи печалбите си, което означава, че сега въпросът е накъде ще тръгнат доходностите по облигациите. Според мен, докато Warsh мълчи за лихвите и пазарът гледа към декември, еврото и паундът имат достатъчно пространство да останат близо до седмичните върхове. Но ако инфлацията в еврозоната разочарова, а индустриалните данни от САЩ изненадат позитивно, няма да се изненадам този отскок да приключи по-рано, отколкото мнозина очакват.


