


















Златото и доходността от защитени от инфлация държавни облигации някога се движеха като двата края на люлка: когато едната страна се покачеше, другата следваше. Но тази връзка се разплете като стар пуловер след руската инвазия в Украйна през 2022 г., тъй като рискът от санкции подкопа ролята на облигациите като защита за спестяванията.
Динамика на златото и доходността по облигациите
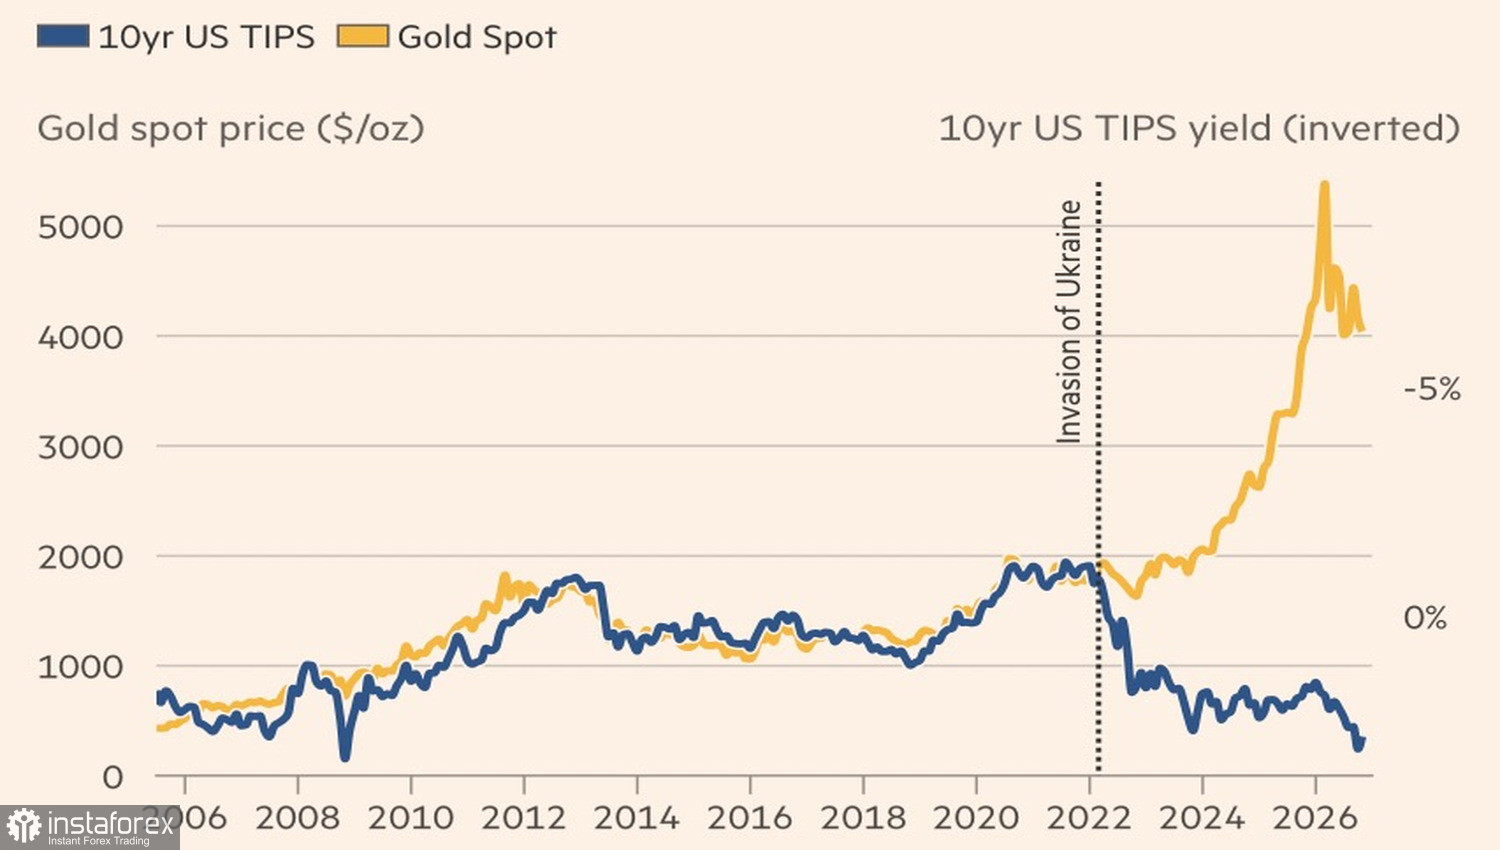
Цената на метала падна под 4 000 долара за унция до най-ниските си нива от средата на юли, като от септември насам понижението е почти 10%. Разпродажбата беше предизвикана от отлив на капитал от фондовия пазар в САЩ, като инвеститорите продаваха кюлчета, за да покрият загубите си от акции.
Натискът върху този актив убежище се засили от силния долар, покачващата се доходност по облигациите и по-високите от очакваното данни за инфлацията, които затвърдиха очакванията за повишаване на лихвените проценти от Fed. Отливите от фондове, обезпечени със злато, са друг негативен фактор: ETF-ите загубиха близо 17 тона резерви в рамките на три търговски сесии.
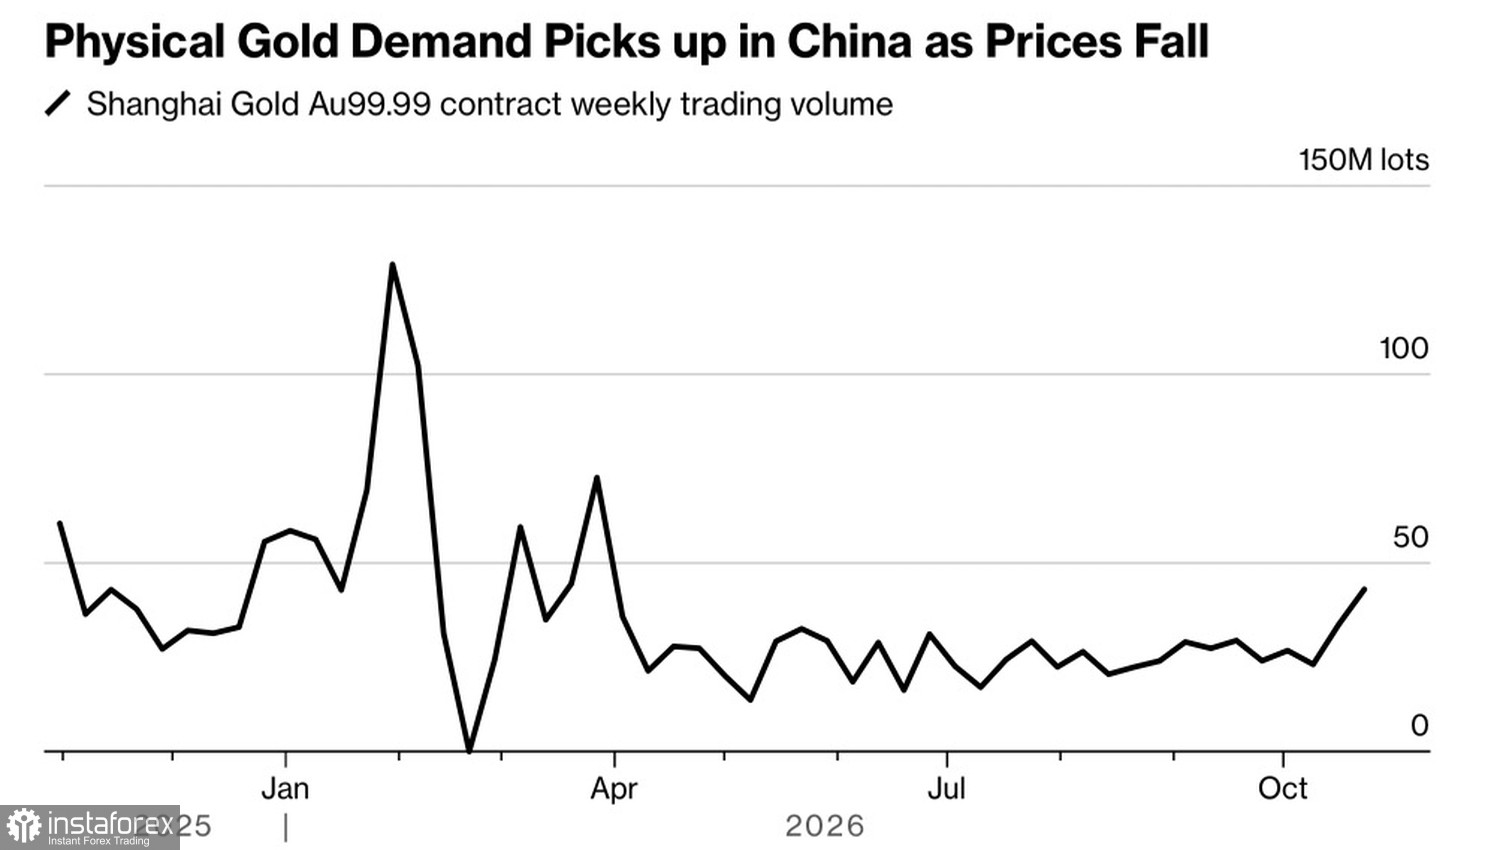
Подкрепа за златото идва от устойчивото търсене от страна на централните банки и засиления интерес сред домакинствата в Китай, за които кюлчетата се превърнаха в магнит на фона на по-евтините местни акции. Откритият интерес по един от най-популярните договори на Shanghai Gold Exchange скочи до 430 тона – най-високо ниво от април насам, а ограниченият обем за доставка показва реално физическо търсене, а не ливъриджирани позиции.
Обеми на търговията със злато
В проучване на Reuters сред 30 анализатори и трейдъри прогнозата за 2026 г. беше понижена за второ поредно тримесечие до $4 495/унция от $4 509 три месеца по-рано, макар че оценката за 2027 г. беше повишена до $4 650 от $4 610.
JP Morgan очаква повишения на Fed funds през декември и отново през първото тримесечие на 2027 г., което би изтласкало доходността по 10?годишните облигации до пик от 5,25–5,5% спрямо под 5% днес. Банката смята, че златото ще намери дъно, след като доходността достигне своя връх, и след това може да поскъпне значително благодарение на репутацията си на надежден хедж.
Amundi очаква възстановяване до $4 500/унция, но не и достигане на предишната цел от $5 000 до края на годината. Пазарът, според тях, вече е отразил в цените най-лошия сценарий — инфлация без рецесия и цикъл на парично затягане от страна на Fed — а слабите позиционирания на трейдърите след спада създават основа за отскок.
Основният парадокс за благородния метал е, че при подобряващи се макроикономически данни от САЩ и скъп петрол Fed би трябвало да затяга политиката, но предпочита да задържи лихвения процент по фондовете без промяна. Това повишава вероятността от еднократно увеличение с 50 б.п. и поддържа златото под натиск.
Ако решението за лихвените проценти през октомври върне трима несъгласни членове в редиците на Fed, това ще дръпне ли златото отново под $4 000 заедно с фондовия пазар?
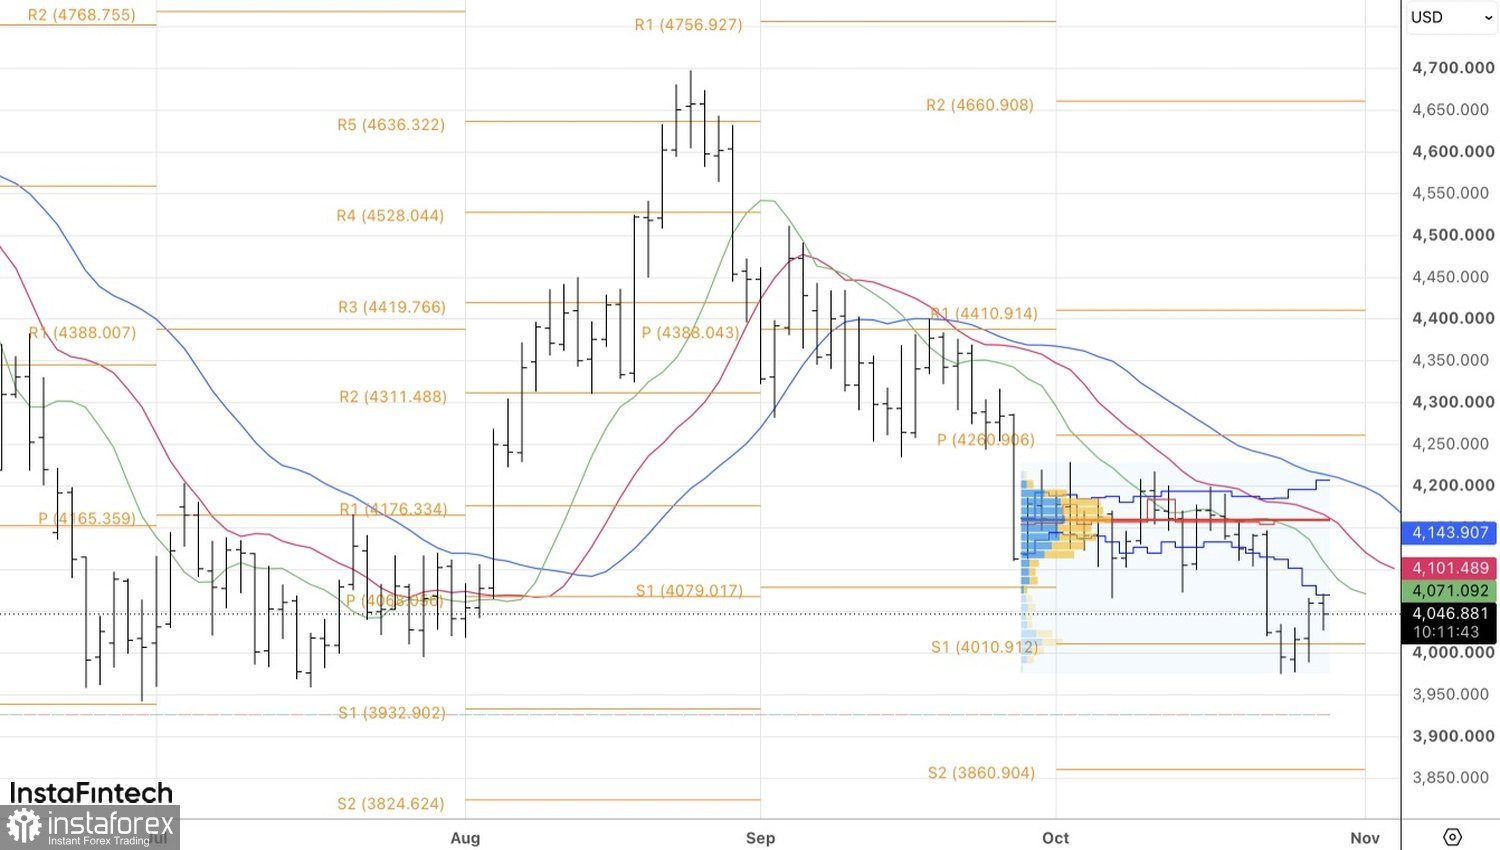
От техническа гледна точка дневната графика показва отскок от долната граница на диапазона на справедливата стойност от $4 070–4 210 за унция. Ако цената не успее да пробие нагоре, вероятността за възобновяване на низходящия тренд ще се увеличи. При такива условия има смисъл да се съсредоточим върху възможностите за продажби.


