


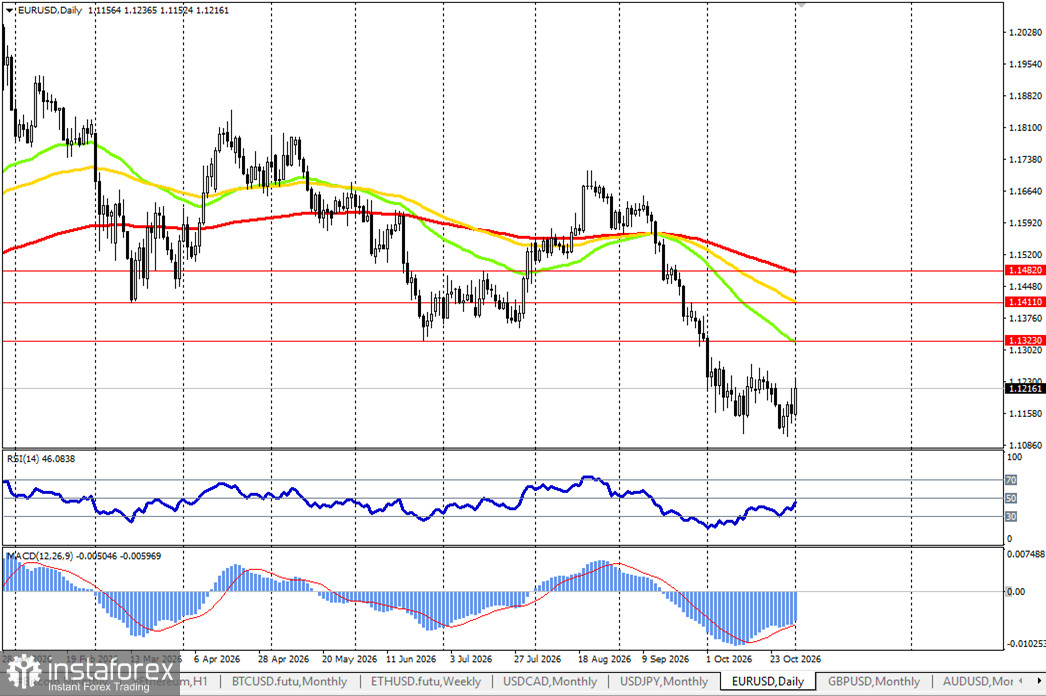
EUR/USD започна ноември с повишение: в понеделник еврото се повиши с около 0.5% до 1.1237, след като приключи миналата седмица на ниво 1.1160. Това е забележим отскок, след като двойката достигна едногодишно дъно от 1.1104 на 29 октомври. Но сигнализира ли това за обръщане на тенденцията? Съдейки по фундаменталната картина – все още не: покачването се обяснява с по-ниските цени на петрола и закриване на позиции преди изборите в САЩ, докато основните проблеми на еврото остават.
Какво подкрепи еврото в понеделник?
Основният фактор беше петролът. Brent поевтиня с около 3% до 110 долара за барел, след като продължиха преговорите между Иран и САЩ с посредничеството на Катар. Според медийни публикации президентът на САЩ Donald Trump е обещал да не предприема военен удар преди междинните избори, макар че не е изключил действия след това. За еврозоната, която внася по-голямата част от енергийните си ресурси, по-ниските цени на петрола намаляват заплахата от стагфлация.
Вторият фактор беше позиционирането. В навечерието на вота големите инвеститори съкратиха дългите позиции в долар, а доходността по американските държавни облигации леко се понижи. Пазарните участници възприемат това по-скоро като тактическо възстановяване вследствие закриване на позиции, отколкото като промяна в тенденцията. AMINA Bank отбелязва, че hedge фондовете са понесли сериозни загуби през октомври, което ограничава способността на пазара да абсорбира изненади.
Данни за еврозоната: по-добри от очакваното, но без повратна точка
Скорошните данни бяха смесени, но в общи линии в съответствие с прогнозите. БВП на еврозоната нарасна с 0.4% през третото тримесечие спрямо очаквания за 0.2%, докато безработицата остана на ниво 6.5%. Инфлацията в Германия се забави до 2.8% през октомври от 3.3% – под очакванията – главно благодарение на временно намаление на акциза върху горивата. Базисната инфлация в Германия се понижи до 2.1%.
Картината по държави е нееднородна. Икономиката на Франция се сви с 0.1% през третото тримесечие, Италия не отчете растеж, а инфлацията в Италия скочи до 5.4% през октомври. Забавянето на инфлацията в Германия отслабва аргументите за повишение на лихвите от ЕЦБ през декември, което ограничава подкрепата за еврото.
Франция: Fitch понижава перспективата
В петък Fitch ревизира перспективата за държавния кредитен рейтинг на Франция от стабилна на негативна. Moody's вече поддържа негативна перспектива. Спредът между 10-годишните доходности на френските и германските държавни облигации се разшири с 9 базисни пункта до 165 на фона на продължаващи протести, а доходността по 10-годишните френски книжа е около 4.97%. Държавният дълг на Франция възлиза на 119% от БВП, бюджетът за 2027 г. остава неподписан, а кандидати от крайни партии водят в социологическите проучвания преди президентските избори през пролетта.
ЕЦБ: несигурността остава
На 29 октомври ЕЦБ остави депозитната лихва на ниво 2.50% и отбеляза, че финансовите условия са се затегнали. Президентът на ЕЦБ Christine Lagarde обяви, че ще се оттегли на 7 февруари 2027 г.; наследник все още не е посочен. Пазарът очаква повишение на лихвите от ЕЦБ през декември, но забавящата се инфлация в Германия и нарастващите френски доходности правят тази прогноза по-малко еднозначна.
САЩ: избори и пазар на труда
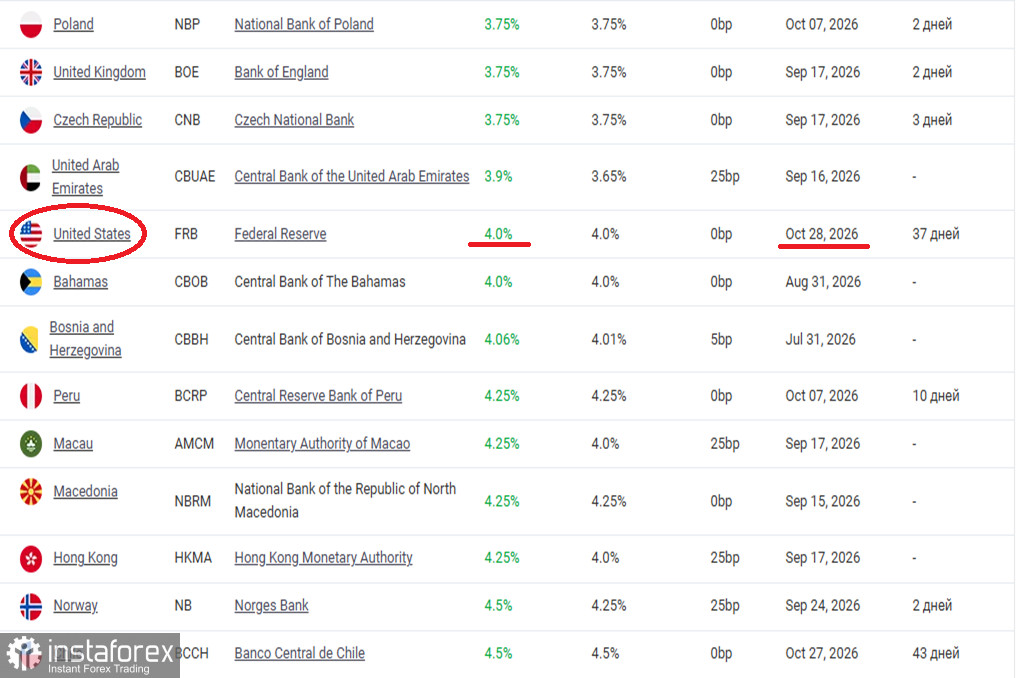
На 28 октомври Fed запази лихвения процент в диапазона 3.75–4.00%, като двама членове гласуваха за повишение. БВП на САЩ за третото тримесечие нарасна с 3.4% на годишна база; индексът на разходите за труд се увеличи с 3.4% на годишна база. Пазарът все още оценява като по-вероятно повишение на лихвата от Fed на заседанието на 8–9 декември.
Тази седмица фокусът е върху две събития. На 3 ноември са междинните избори. Прогнозите дават на Демократите висока вероятност да спечелят мнозинство в Камарата на представителите, докато изходът от надпреварата за Сената е по-несигурен. Standard Chartered предупреждава, че проучванията на общественото мнение показват силни антиинституционални настроения, които не винаги се превръщат в реални изборни резултати. На 6 ноември ще бъде публикуван отчетът за заетостта в САЩ за октомври: силни данни биха засилили очакванията за повишение на лихвата от Fed през декември.
Лихвен диференциал
Разликата между горната граница на лихвения процент на Fed (4.00%) и депозитната лихва на ECB (2.50%) е 150 базисни пункта. Ако Fed повиши лихвата през декември, докато ECB направи пауза на фона на забавящата се инфлация в Германия, разликата може да се разшири до 175 пункта. Настоящото възстановяване на еврото не променя този фактор.
Какво би могло да промени картината
В подкрепа на еврото:
- продължаващо понижение на цените на петрола и напредък в преговорите в Близкия изток;
- резултати от изборите в САЩ, които увеличават фискалната несигурност и отслабват долара;
- слаб отчет за заетостта в САЩ на 6 ноември, който да намали вероятността за допълнително затягане от Fed;
- приемането на френския бюджет.
Срещу еврото:
- силни данни за пазара на труда или инфлацията в САЩ;
- подновени конфликти в Близкия изток след изборите и по-високи цени на петрола;
- по-нататъшно влошаване на ситуацията във Франция и разширяване на спредовете;
- ECB отлага повишение на лихвите през декември на фона на забавящата се инфлация.
Техническа картина: връщане нагоре към ниво на съпротива
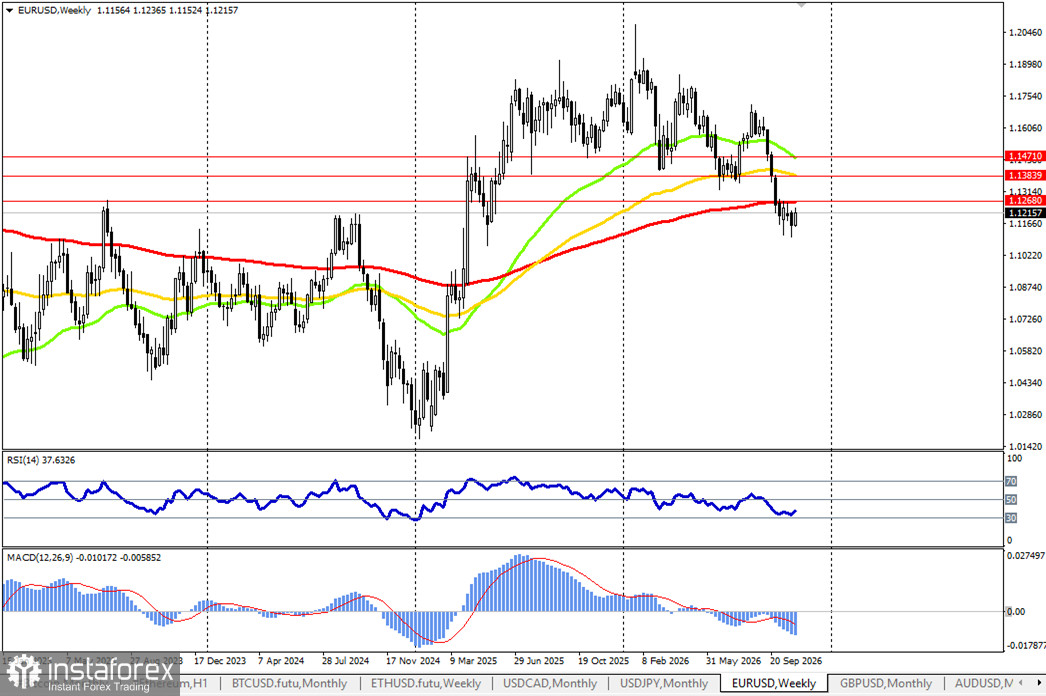
На дневната графика двойката остава в низходящ тренд: цената е под EMA 50 (1.1323), EMA 100 (1.1411) и EMA 200 (1.1482). На седмичната графика цената е под седмичната EMA 200 (1.1268). Настоящото покачване представлява корекция, която облекчава свръхразпродадените условия. Ключовото съпротивление е в зоната 1.1268–1.1272, където се пресичат седмичната и четиричасовата EMA 200 и където минава горната граница на диапазона от октомври. Подкрепата е при 1.1171–1.1181, следвана от дъното за годината при 1.1104.
Заключение
Поскъпването на еврото в понеделник е пауза, а не обръщане на тренда. То беше движено от поевтиняването на петрола и затварянето на позиции преди вота, докато основните низходящи фактори остават: двойните отрицателни прогнози за Франция, несигурността около ръководството на ЕЦБ и диференциалът в лихвените проценти в полза на долара.
Покупката на евро от текущите нива е залог за по-нататъшно отслабване на цените на петрола и разочароващи данни от САЩ. Продажбата му игнорира факта, че двойката още не е достигнала силна зона на съпротива и че пазарът затваря позиции преди изборите.
Ключова седмица: междинните избори в САЩ на 3 ноември и докладът за заетостта в САЩ на 6 ноември. Ако корекцията достигне 1.1268–1.1272 и силни данни от САЩ потвърдят ястребия курс на Fed, натискът върху еврото ще се възобнови. Дотогава – изчакване.
Настоящият материал е с информационно и аналитично съдържание и не представлява индивидуален инвестиционен съвет.


