


Вчера еврото и британският паунд изпитаха затруднения да продължат възходящото движение, като еврото пострада осезаемо повече. EUR/USD спадна до 1.1010 във вторник сутринта от 1.1024 в понеделник сутринта, а GBP/USD до 1.3196 от 1.3211, като през първата половина на деня и двете тенденции се запазиха въпреки опитите за възстановяване. Все още няма ясни предпоставки за обръщане на тренда, така че е преждевременно да се говори за устойчиво възстановяване.
Какво показаха данните от еврозоната? Промишленото производство през септември нарасна едва с 0.2% след 0.5% през август, а на годишна база спадна с 1.5% след понижение от 1.1% месец по-рано. Следователно трендът не се обръща – той се задълбочава. Еврото не получи силна подкрепа: имаше опити за възход, но слабите данни доведоха до нова разпродажба. За регион, в който депозитната лихва на ЕЦБ е 2.50% и се очаква повишение до 2.75% на 17 декември, подобна динамика в промишлеността остава ключов аргумент против тезата за трайно възстановяване.
Паундът реагира умерено на отчета за пазара на труда. Какво показват числата? Безработицата във Великобритания спадна до 4,6% при прогноза 4,7%, а заетостта се увеличи с +156 хиляди след +102 хиляди преди това, но средното седмично възнаграждение, включително бонуси, се забави до +3,6% от +3,8% (а без бонуси +3,5% след +3,7%). Първоначалните молби за помощи при безработица нараснаха до 33,2 хиляди при прогноза 25,4 хиляди. По-рано, на 20 октомври, безработицата спадна до 4,7% спрямо прогноза 4,9%, и паундът се повиши осезаемо. Този път това не се случи: доходите растат по-бавно, разходите остават високи, а инфлацията продължава да се покачва. За Bank of England – която повиши лихвите до 4,00% с единодушен вот 9–0–0 и където Bailey оценява шансовете за повишение през декември като приблизително равни – картината е смесена. От една страна, регулаторът трябва да продължи с затягането; от друга страна, това ще охлади икономиката. Паундът направи опит за ръст, но не успя да реализира по-сериозно повишение.
В САЩ данните за продажбите на дребно бяха прилични: през октомври продажбите на дребно се повишиха с 0,2% след +0,8% през септември, тоест осезаемо по-бавно, но малко над прогнозата за +0,1%. Контролната група нарасна с 0,6% при прогноза 0,4%. Промишленото производство спадна с 0,4% при очаквания 0,0% след +0,7% през септември. Доларът получи умерена подкрепа, двойката достигна седмично дъно, след което последва широко възстановяване. По-важни обаче бяха изказванията на представители на Fed. Alberto Musalem на 8 октомври заяви, че лихвите трябва да се повишат през следващите шест–девет месеца, макар да не подкрепи стъпката през октомври. John Williams призова за предпазливост през септември, допусна още едно повишение през октомври и на 12 ноември определи инфлацията като твърде висока. Вчера и двамата говориха в унисон с останалите: лихвите трябва да се повишат, с инфлацията трябва да се води борба и текущата ценова динамика е неудовлетворителна. Пазарът продължава да калкулира допълнителни повишения, така че доларът запазва предимството си, а натискът върху рисковите активи се запазва.
Декемврийското повишение с четвърт пункт е практически сигурно. Не изключвам и половин пункт, но това изглежда малко вероятно – особено предвид понижаващите се цени на петрола и стабилизирането на енергийния сектор. Движенията за януари и март се калкулират постепенно; лихвеният диапазон сега е 3,75–4,00%. Важно е, че тонът на официалните лица през последните две седмици е станал по-твърд в сравнение с октомври, и именно това е основният двигател на силата на долара.
Що се отнася до днешния ден, фокусът е върху инфлацията във Великобритания. Очаква се общият CPI за октомври да бъде 3,6% на годишна база след 3,5% през септември, месечното изменение да е +0,5% след +0,4%, а PPI се прогнозира на +0,8% м/м. Да припомним, че септемврийските 3,5% надминаха прогнозата от 3,4%, и паундът поскъпна. Всичко това говори за продължаващ ценови натиск и потвърждава, че Bank of England трябва да действа. Веднага след публикуването на данните ще говори управителят Andrew Bailey и ще бъде интересно да се чуят коментарите му. Ако инфлацията се окаже под очакванията, натискът върху паунда ще продължи и най-вероятно ще видим връщане към седмичните и месечните дъна. Ако данните са по-високи от очакваното, може да се очаква солидно възстановяване и по-голяма корекция нагоре.
Подобни числа се очакват и за еврозоната. Месечната инфлация за октомври се прогнозира да се забави до +0,4% от +0,6% през септември. Базисният CPI се очаква на 2,5%, а общият годишен CPI – на 4,0% след 3,8% през септември. Това би потвърдило необходимостта от допълнителни повишения от страна на ECB, въпреки че депозитната лихва в момента е 2,50%, а пазарът вече калкулира движение до 2,75% на 17 декември. Единствено превишаване на прогнозите на икономистите може да подкрепи еврото на базата на очаквания за по-агресивни действия. Ако данните разочароват, натискът върху еврото ще се засили и то ще отслабне допълнително спрямо долара.
За САЩ вниманието ще бъде насочено към протокола от последното заседание на Fed, на което гласуването беше 10–2 за запазване на лихвите. Както вече отбелязах, протоколът подчерта необходимостта от решителни действия. Нямам съмнение, че позициите на официалните лица ще бъдат потвърдени, и това ще подкрепи долара спрямо еврото и паунда. Вторичните данни от САЩ ще бъдат от жилищния сектор: разрешителни за строеж, започнато строителство на жилища и продажби на съществуващи жилища в процес. По-рано видяхме, че започнатото строителство на жилища през септември спадна до 1 221 хиляди, а незавършените продажби на жилища се сринаха с 7,3%. Високите лихви удрят силно жилищния сектор, така че слаби показатели могат донякъде да отслабят предимството на долара спрямо еврото и паунда.
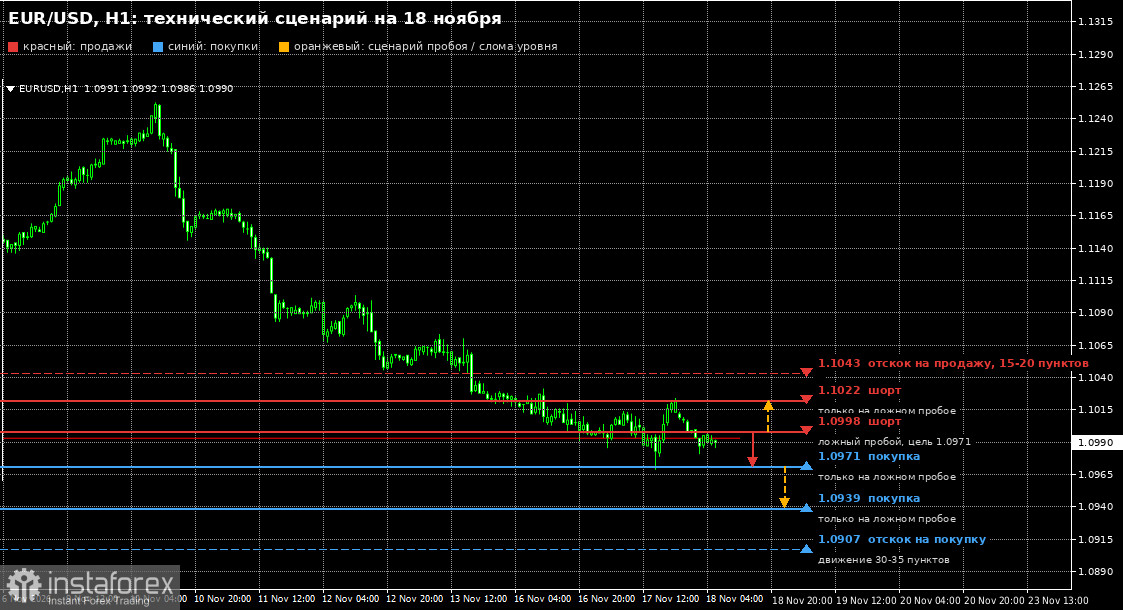
Техническа картина за EUR/USD (1H): виждаме еврото в низходящ тренд, затова фокусът е върху 1.0998. Фалшив пробив около тази зона ще бъде повод за отваряне на нови къси позиции с цел ретест на 1.0971. Пробив и затваряне под това ниво отваря път към 1.0939 и 1.0907, където бих търсил да купя отскока за 30–35 пипса. Дълги позиции от 1.0971 и 1.0939 са само при фалшиви пробиви, тъй като са срещу тренда и изискват повишено внимание. Ако „биковете“ все пак превземат 1.0998, след пробив и известно търгуване над това ниво — където се намират пълзящите средни — можем да очакваме повторно възстановяване към 1.1022, откъдето вчера имаше добри разпродажби. Къси позиции там отново — само при фалшиви пробиви. Ще продавам отскока от 1.1043 за 15–20 пипса.
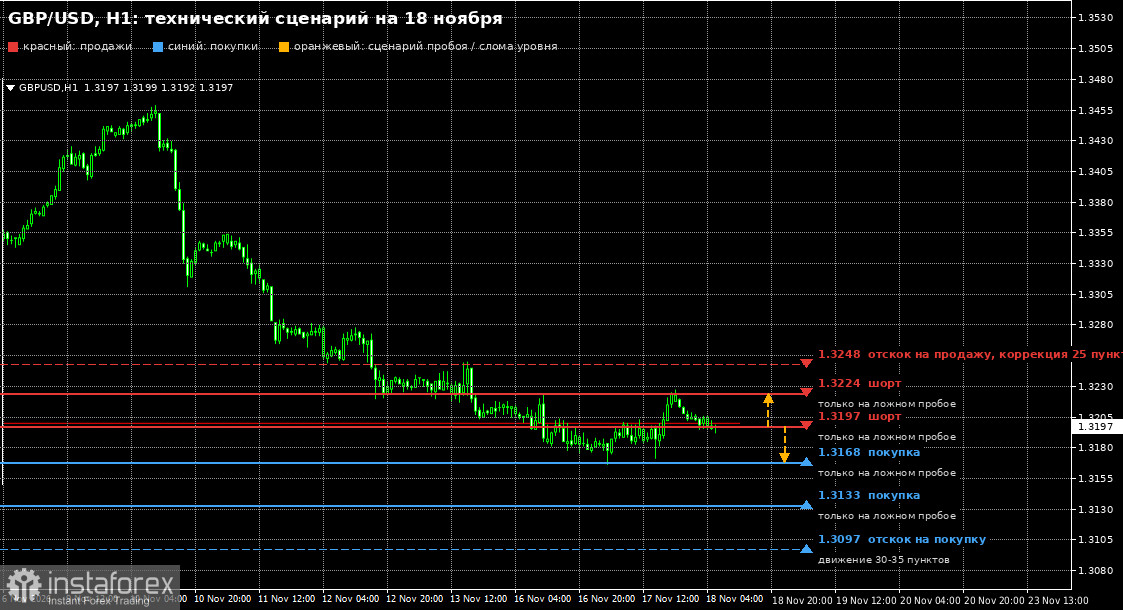
Що се отнася до GBP/USD, фокусът е върху данните за пазара на труда. Ако инфлацията се охлади, натискът върху паунда ще се запази. Пробив и затваряне под 1.3197 ще бъде сигнал за продажба към 1.3168, а пробивът на седмичното дъно ще отвори пътя към 1.3133 и 1.3097, където ще купя отскока за 30–35 пипса. Дълги позиции от 1.3133 и 1.3168 – само при фалшив пробив. Ако инфлацията излезе по-висока, връщане и дневно затваряне над 1.3197 ще бъде сигнал за покупка с цел 1.3224, като следваща цел е 1.3248, където ще продавам отскока за около 25 пипса. Къси позиции при 1.3224 или 1.3197 – само при фалшиви пробиви.
Извод: доларът запазва предимството си, тъй като пазарът калкулира три хода от Fed; протоколите вероятно ще потвърдят ястребовата позиция. Смятам, че за паунда решаващи ще бъдат британският CPI и коментарите на Bailey – по-горещи данни ще дадат шанс за възстановяване, а по-слаби показания ще върнат двойката към дъната. За еврото картината е по-неблагоприятна и без изненада нагоре в инфлацията всеки ръст ще остане корекция в рамките на низходящия тренд.


