


Еврото получи три попътен вятърa, но въпреки това остана близо до дъната си. Слабите общи данни за продажбите на дребно в Съединените щати, „гълъбовите“ изказвания от страна на Fed и повишените прогнози за растеж от Европейската комисия оставиха EUR/USD само да консолидира около най-ниските си нива за последните 19 месеца.
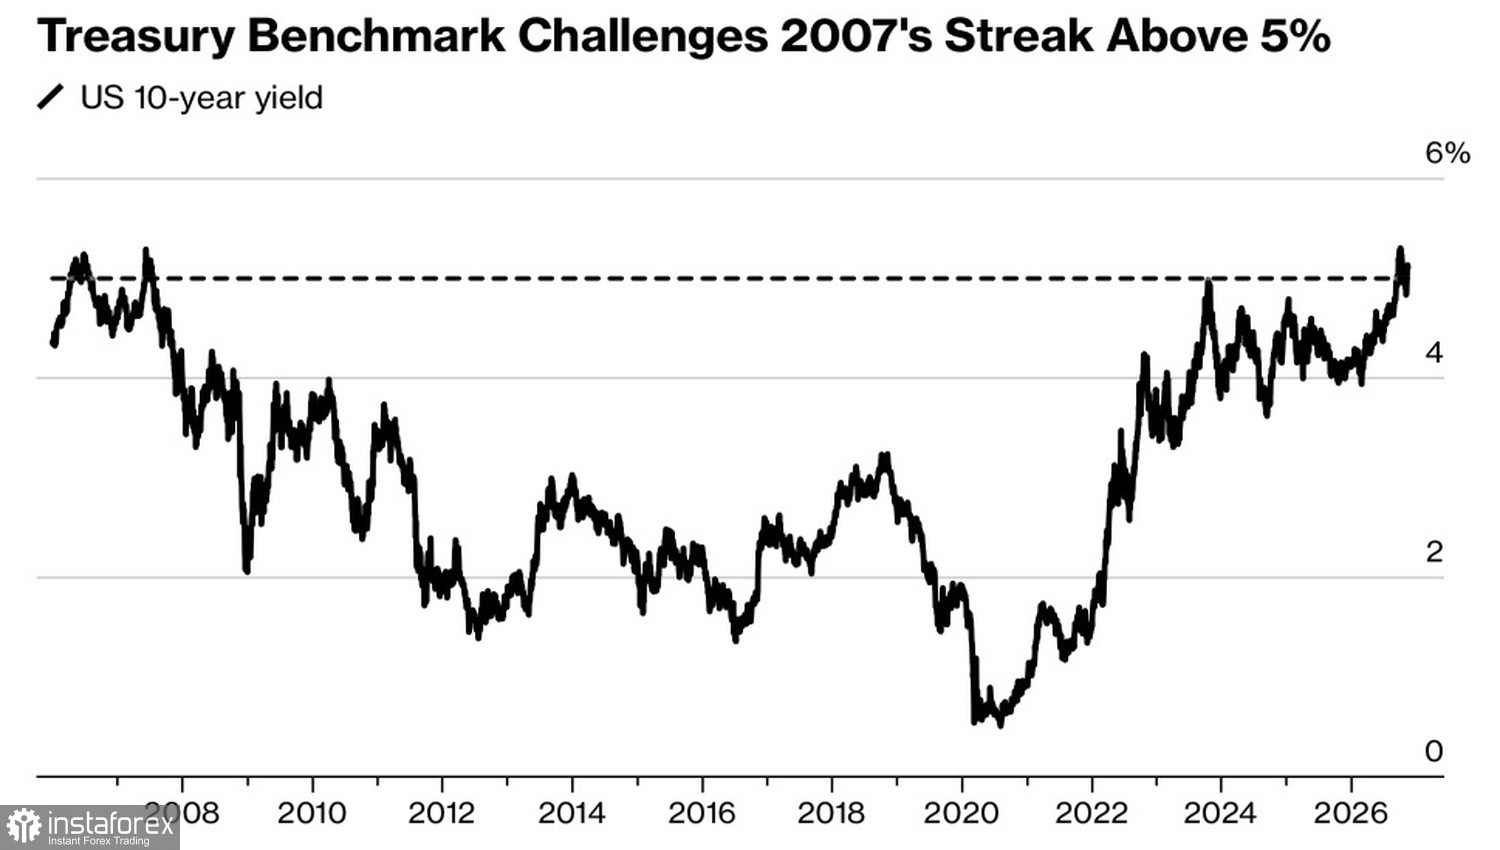
Негатив за долара бяха отчетените общи продажби на дребно в САЩ, които през октомври се повишиха с 0,2% на месечна база след ръст от 0,8% през септември. Доходността по 10-годишните американски държавни ценни книжа се понижи до около 5,1%. Президентът на New York Fed Джон Уилямс заяви, че ситуацията не изисква драматични действия и отхвърли необходимостта от незабавно повишение с 50 б.п. от страна на Fed през декември. Вероятността за подобна стъпка рязко спадна от около 10% до приблизително 3%.
Динамика на доходността по държавните облигации на САЩ
В същото време основните продажби на дребно нараснаха с 0,6%. Промишленото производство се повиши с 0,3% (при консенсус 0,2%) и е с 2,2% нагоре на годишна база, отбелязвайки най-силното темпо от март 2022 г. насам. Това прави паузата при EUR/USD да изглежда крехка.
Еврото получи подкрепа и от ревизиите на Европейската комисия. EC повиши прогнозата си за БВП на еврозоната за 2026 г. до 1,2% от 0,9% благодарение на по-силния износ към проекти за центрове за данни и устойчива потребителска активност на фона на нарастваща заетост и заплати. Прогнозите за 2027–28 г. бяха оставени без промяна – съответно 1,2% и 1,3%.
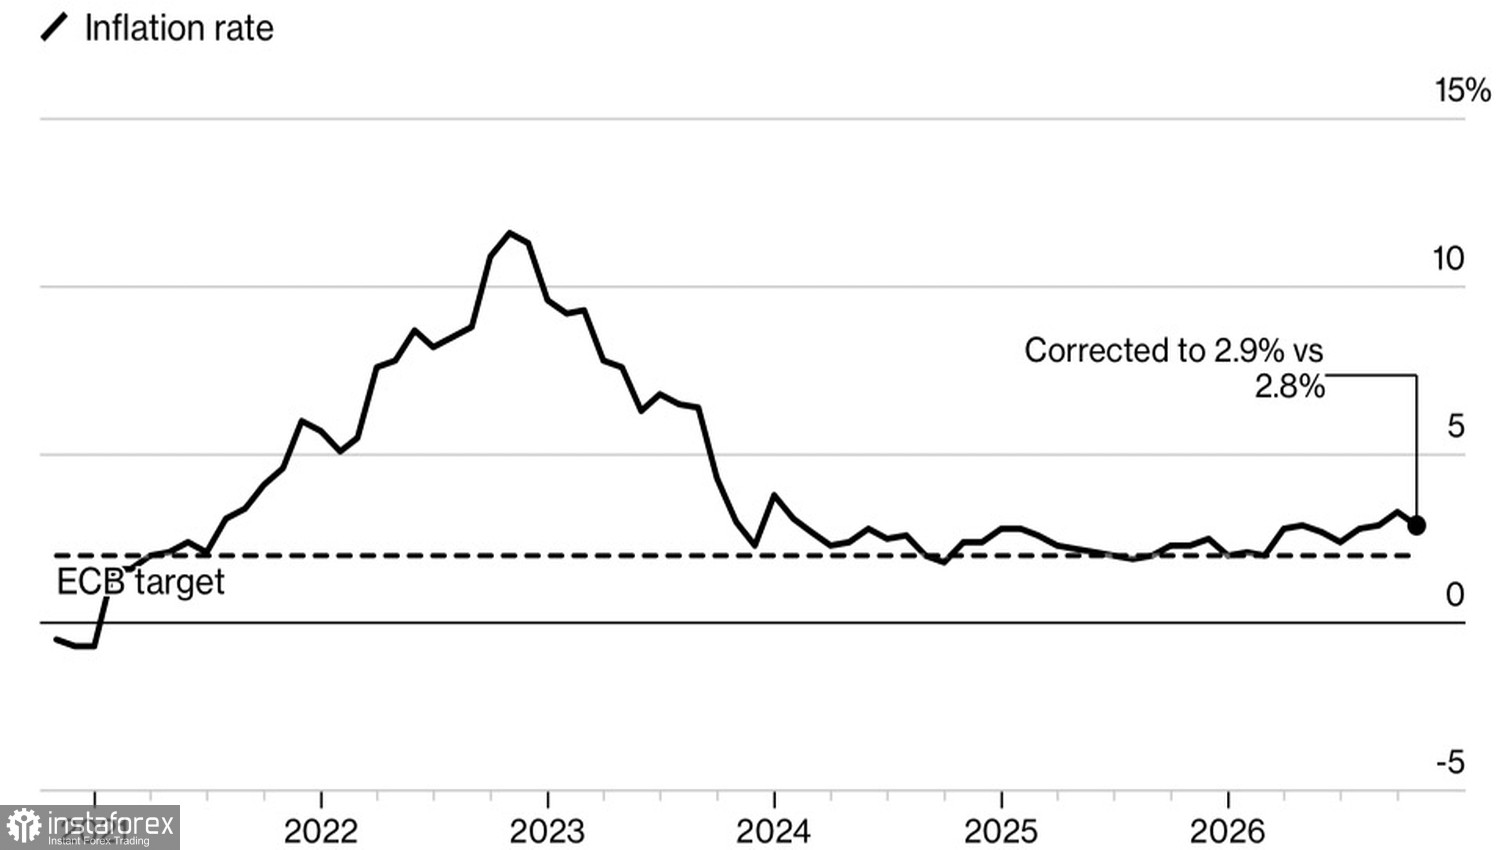
Инфлацията също помага. Комисията очаква инфлация от 3,2% през 2026 г., 3,1% през 2027 г. и 2,1% през 2028 г., а Германия ревизира нагоре октомврийския CPI до 2,9% от 2,8%. Фючърсният пазар оценява около 92% вероятност за повишение на депозитната лихва на ECB през декември спрямо 82% по-рано.
Динамика на инфлацията в Германия
Петролът не бърза да реагира на регионалната ескалация. Iran нанесе удар по Kuwait за пръв път от два месеца, а Bahrain беше атакуван три пъти за седмица, но въпреки това Brent се понижи до около 92 долара за барел, а WTI се търгува под 85 долара. IEA и Goldman Sachs посочват движение към излишък, а запасите от суров петрол в САЩ нараснаха с 5.3 милиона барела. По-евтиният петрол е нетно положителен фактор за еврозоната, тъй като тя е вносител.
Съдбата на американските акции зависи от отчета на Nvidia и IPO-то на Anthropic. Охлаждане на търсенето на AI би засегнало не само пазарите в САЩ, но и световната икономика.
Франция остава източник на напрежение за EUR/USD. Марин Льо Пен, която има двуцифрен аванс в социологическите проучвания, обещава, ако бъде избрана през 2027 г., рязко да намали нетния принос на Франция към бюджета на ЕС и да прекрати финансовата подкрепа за Украйна. ЕС бърза да финализира бюджет от 2 трилиона евро за 2028 г. и да задели до 70 милиарда евро за Украйна през 2027 г., преди изборите да започнат през април. Франция е вторият по големина нетен приносител в ЕС и намаляването на нейните вноски крие риск от конфронтация с Германия, Нидерландия и Швеция.
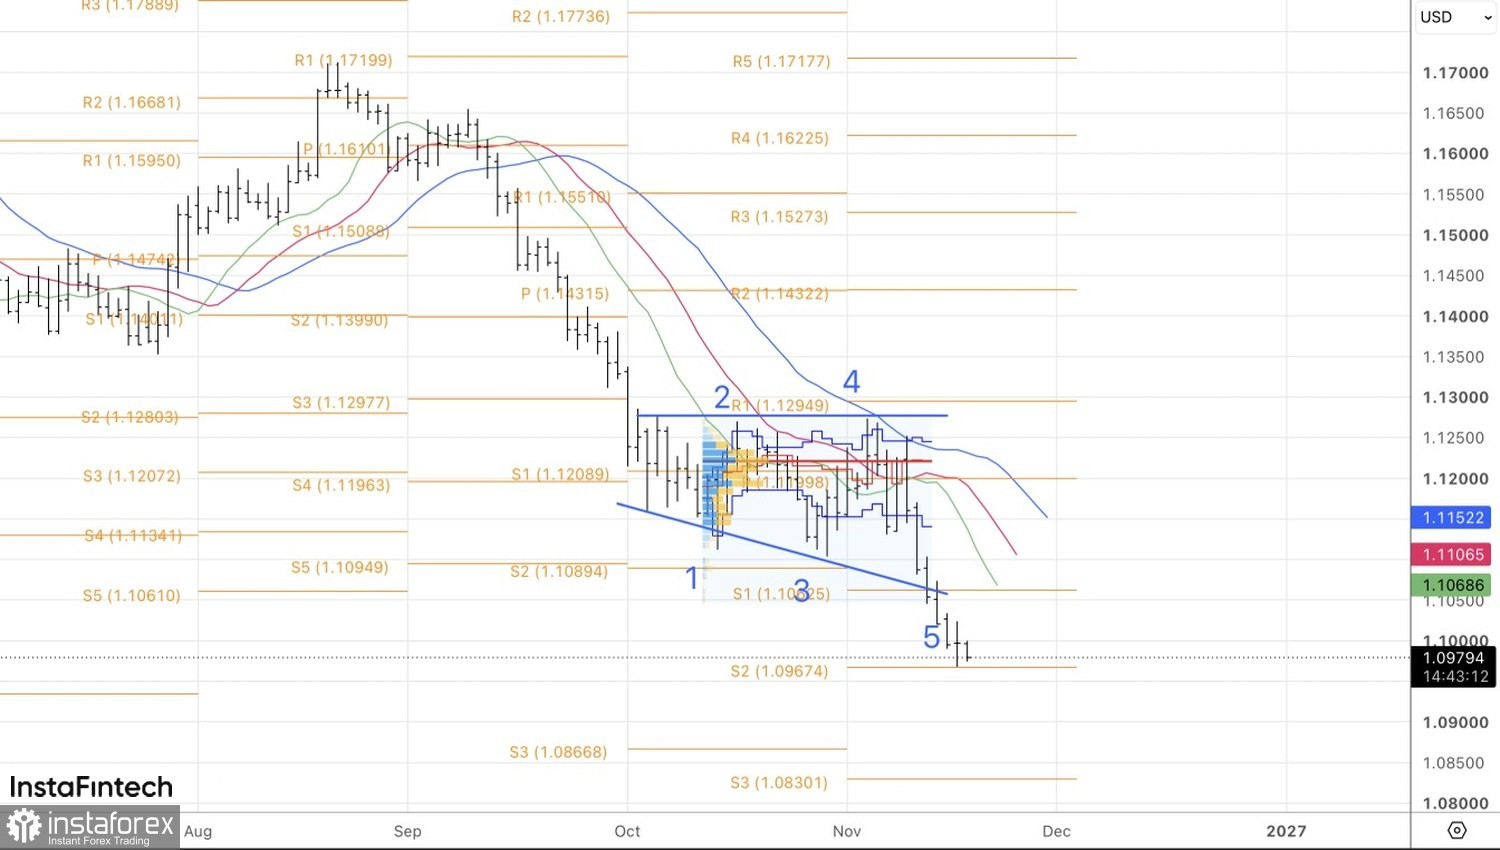
От техническа гледна точка, дневната графика на EUR/USD формира дожи в дъното на низходящия тренд. Пробив надолу под дъното на дожито в близост до пивота при 1.0965 би бил сигнал за добавяне към съществуващи къси позиции. Обратно, успешен пробив над върха на дожито при 1.1025 би оправдал краткосрочни дълги позиции.


