


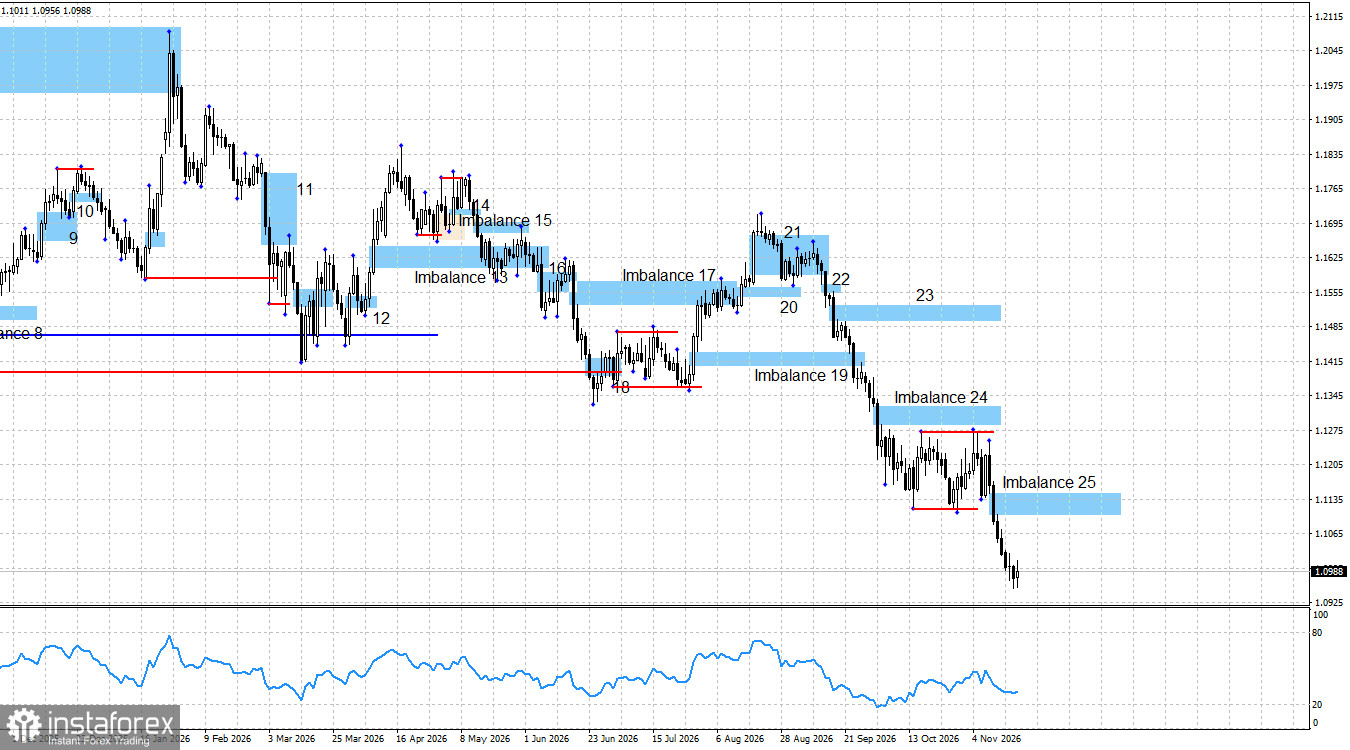
EUR/USD се понижава вече седем поредни пълни търговски дни, като загуби общо 260 пункта. От края на август насам еврото е поевтиняло с общо 700 пункта. Последният спад започна миналата седмица след серия от позитивни икономически данни от САЩ. Силният пазар на труда, ниската безработица и повишената инфлация върнаха мечките на пазара след месец относителна пасивност. Оказа се, че те не са изчезнали, а просто са изчаквали подходящия момент. Биковете отново демонстрираха липса на инерция и неспособност да избутат цената нагоре. Като цяло има малко основания да се спекулира защо щатският долар поскъпва за четвърти пореден месец. Всички най-важни икономически отчети излязоха миналата седмица или дори по-рано, но мечките продължиха атаките си и тази седмица. Трейдърите знаят от няколко седмици, че се очаква Fed да повиши лихвите за втори път през декември, така че този фактор трудно може да се посочи като реалната причина за поскъпването на долара. Пазарът продължава безпощадно да продава EUR/USD, което означава, че по-нататъшното поскъпване на долара не може да се обясни с конкретни събития, икономически отчети или новини. Изглежда, че трейдърите са напълно удовлетворени от обяснението, че „доларът расте, защото FOMC възприема по-ястребова парична политика“. Нито доларът, нито участниците на пазара в момента изискват допълнителна аргументация.
През последните три месеца фундаменталната картина често подкрепяше еврото, но това практически не се отрази на неговия курс. Републиканската партия претърпя сериозно изборно поражение и сега Конгресът ще бъде разделен, като за демократи и републиканци ще остане също толкова трудно да постигат съгласие, както и преди. В резултат на това от януари нататък много важни правителствени решения може да бъдат сериозно забавени. Последното ускоряване на инфлацията в Европейския съюз сочи към допълнително затягане на паричната политика на ECB, както и нарастващата инфлация в САЩ предполага допълнително затягане от Fed. Представители на ECB говорят за необходимостта от нови повишения на лихвите по същия начин, по който и техните колеги от Fed. Следователно, ако пазарът калкулира в цените затягането на паричната политика на FOMC, той би трябвало да калкулира и по-нататъшното затягане от ECB. Въпреки това през последните месеци обичайните причинно-следствени връзки просто не работят при EUR/USD.
Струва си да се припомни, че една от основните причини за поскъпването на долара през последните три месеца беше ястребовата позиция на Fed. На практика обаче тя не е особено по-ястребова в сравнение с позицията на други централни банки. Например, ECB се готви за трето повишение на лихвите през декември, докато Bank of England може да осъществи цели четири пълни цикъла на затягане. Британският паунд поне частично реагира на тези фактори, докато еврото – не.
В момента няма признаци, че низходящият тренд е към своя край. Imbalance 24 остава в сила и цената все още не е реагирала на него, тъй като дори корективен отскок на еврото стана рядкост при настоящите пазарни условия. Ликвидностният „sweep“ под 1.1270, силните данни за пазара на труда в САЩ и повишената инфлация предизвикаха нови мечи атаки. Миналата седмица се формира още един мечи дисбаланс – Imbalance 25. За да бъдат разглеждани нови сигнали за продажба, еврото първо трябва да достигне тази зона. На биковете остава надеждата за обръщане на пазарните настроения и доброволно оттегляне на мечките.
По мое мнение фундаменталният фон все още благоприятства биковете. Въпреки все по-ястребовата парична политика на Fed, това не е единственият фактор, който движи валутния пазар. В четвъртък практически нямаше значими икономически данни нито от Европейския съюз, нито от САЩ. Philadelphia Manufacturing Index и докладът за първоначалните молби за помощи при безработица са прекалено ограничени по обхват, за да спрат поскъпването на долара или да предизвикат спад. Междувременно Christine Lagarde прекара седмицата, говорейки за почти всичко, с изключение на паричната политика на ECB.
Икономически календар за САЩ и Европейския съюз:
- Европейски съюз – изказване на президента на ECB Christine Lagarde (08:30 UTC).
- Съединени щати – индекс на потребителското доверие на University of Michigan (15:00 UTC).
На 20 ноември икономическият календар включва две публикации, нито една от които не е особено значима. Затова въздействието на икономическите данни върху пазарните настроения в петък вероятно ще бъде ограничено.
Прогноза и търговски препоръки за EUR/USD:
По мое мнение, двойката все още се намира във фазата на формиране на възходящ тренд, който е влязъл в корективна фаза с продължителност една година. Фундаменталният фон рязко се промени в полза на мечките преди девет месеца, но дългосрочният тренд, който е налице от четири години, не може да се счита нито за обезсилен, нито за приключил. Биковете могат да възобновят движението си нагоре преди края на годината, но към момента практически нямат технически възможности за това. Няма бичи модели, няма „sweep“ на ликвидност, нито други съществени сигнали. Що се отнася до мечките, те разполагат с новия Imbalance 25, чиято отработка може да даде възможности за откриване на нови къси позиции с цел 1.0733.


