


Index MSCI Asia Pacific se dnes propadl o 4,1 %, což představuje nejprudší pokles od dubna 2025. Index Nikkei 225 ztratil 6 % a index Kospi během dne klesl až o 8,8 %. Tchajwanský index uzavřel se ztrátou 4,5 % a vstoupil do medvědího trhu. Klesají i evropské futures, ačkoli regionální index MSCI smazal část ranních ztrát v návaznosti na oživení futures v USA.
Jde zjevně o pokračování čtvrtečního výprodeje, kdy se index S&P 500 propadl o 4,4 % – což byl nejhorší výsledek od šoku způsobeného zavedením cel v dubnu 2025. Index Nasdaq-100 klesl o 6,4 % a přišel o 2,3 bil. USD tržní kapitalizace. Pro sektor polovodičů jde o nejhorší týden od dubna loňského roku. Změna v uvažování trhu byla pozoruhodně rychlá. Ještě ve středu investoři sázeli na to, že "demokratická vlna" urychlí konec války v Íránu, a technologičtí giganti posílili o téměř bilion dolarů v naději, že přísnější pravidla pro výdaje do AI zmírní tlak na jejich cash-flow. Nyní však trh vnímá regulaci jako hrozbu pro celý dodavatelský řetězec – od výrobců čipů až po firmy budující datová centra.
Řetězec příčin a následků vypadá následovně: nová demokratická guvernérka Texasu Gina Hinojosa vyzvala k okamžitému moratoriu na projekty datových center a k tomuto požadavku se připojili i vítězní kandidáti v dalších státech. V důsledku toho se přibližně 40 % plánované kapacity datových center v USA nachází ve státech, jejichž noví guvernéři přislíbili zastavení nebo pozastavení výstavby. Mezi největší poražené patří společnosti Nvidia, Qualcomm a Arm – jejichž objem zakázek závisí na tempu výstavby – a také korejští výrobci paměťových čipů.
Zatím se mezi vítěze současné situace řadí dluhopisy a americký dolar. Výnos desetiletých čínských státních dluhopisů klesl na denní rekordní minimum díky poptávce po bezpečných aktivech a přebytku likvidity; americké státní dluhopisy udržely čtvrteční zisky a dolar posílil vůči všem měnám skupiny G10.
Situaci kolem ropy provázejí protichůdné signály. Cena ropy Brent vzrostla o 1,7 % na 99,93 USD za barel, a to po předchozím skoku o 3,9 %. Pro kontext: ve středu uzavřela na 94,62 USD, ve čtvrtek ráno se pohybovala kolem 93,6 USD, minulé pondělí uzavřela na 104,77 USD a koncem října se vyšplhala až k hranici 118 USD. Naděje na rychlé ukončení války v Íránu, které se objevily po neúspěších republikánů, byly zastíněny panikou kolem umělé inteligence, přičemž komodity nyní částečně korigují svůj předchozí pokles.
Hlavním bodem zájmu pro americký Federální rezervní systém (Fed) zůstávají údaje o zaměstnanosti mimo zemědělský sektor (tzv. nonfarm payrolls). Podle tržního konsenzu mohla americká ekonomika vytvořit 65 000 nových pracovních míst (oproti 29 000 v září), přičemž míra nezaměstnanosti by se měla pohybovat kolem 4,18 % (očekávalo se 4,2 %). Domnívám se, že trh v současnosti reaguje na politické titulky rychleji než na střízlivé odhady skutečných ztrát. Riziko pro celý řetězec je však reálné: 40 % nových projektů závisí na rozhodnutích nastupujících guvernérů. To vše naznačuje, že v nadcházejících seancích bude na trzích – a zejména v technologickém sektoru – přetrvávat volatilita. Dočkáme se pravděpodobně jen dílčích oživení, zatímco dolar a státní dluhopisy budou ze současné situace zřejmě i nadále těžit.
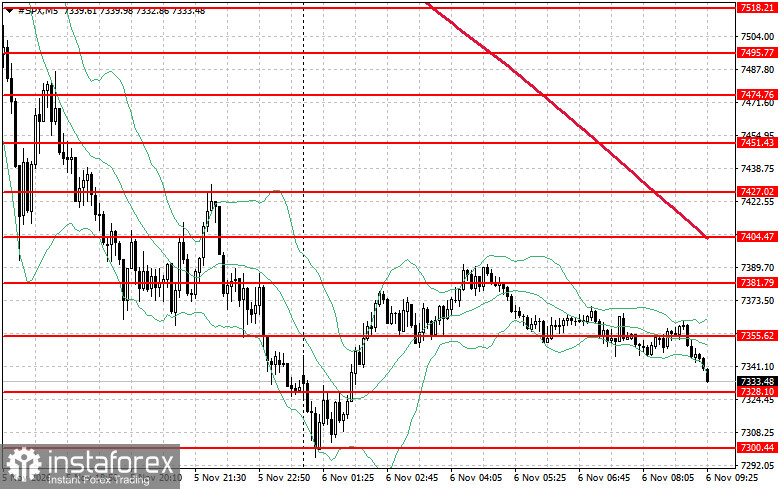
Technický výhled pro index S&P 500
Dnes je hlavním úkolem kupujících překonat bezprostřední rezistenci na úrovni 7 355. To by potvrdilo prostor pro růst a otevřelo cestu k 7 381. Stejně důležité pro býky je udržet kontrolu nad úrovní 7 404, což by posílilo jejich pozice. Při poklesu v důsledku slabší ochoty riskovat by měli kupující zasáhnout kolem 7 328. Proražení pod tuto hladinu by index rychle stáhlo zpět na 7 300 a otevřelo cestu k 7 279.


