


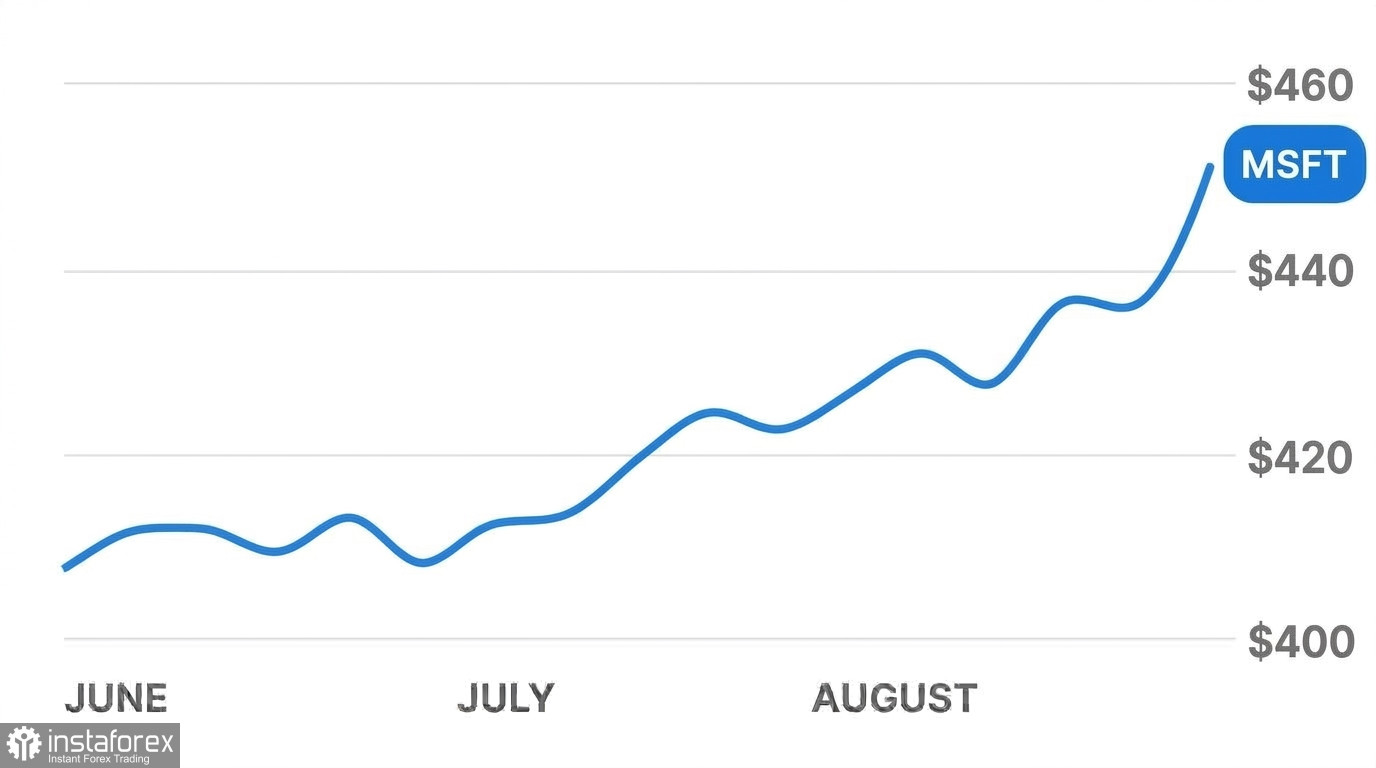
 Analisis kinerja saham Microsoft (MSFT) di tengah peluncuran Azure Maia 300 dan tekanan utama di pasar
Pendorong utama momentum pembelian adalah peluncuran prosesor server baru Azure Maia 300. Custom silicon accelerator ini dirancang oleh para insinyur Microsoft untuk mengoptimalkan beban kerja jaringan saraf di seluruh layanan cloud korporat. Perusahaan tersebut mengumumkan rencana untuk menggelar kapasitas server multigigawatt mulai 2027. Transisi ke lini chip in-house dimaksudkan untuk menekan pengeluaran berkelanjutan atas GPU kelas atas dari vendor pihak ketiga yang dipimpin oleh Nvidia. Model junior dalam seri ini, Maia 200, sudah menangani permintaan pengguna secara langsung di dalam asisten digital Copilot. Maia 300 mampu memproses 40% lebih banyak token—unit dasar teks dan kode—per megawatt daya yang dikonsumsi dibandingkan GPU server standar yang saat ini ada di pasar.
Untuk memperkuat jejak infrastruktur server, Microsoft menjalin kemitraan dengan Marvell Technology dan Oracle dalam kerangka Open Compute Project internasional. Para mitra membentuk kelompok kerja untuk mengembangkan standar terbuka bagi modul keamanan perangkat keras terintegrasi. Unit ini ditanamkan langsung pada motherboard server, mengisolasi pengelolaan key enkripsi dan melindungi database cloud dari intersepsi data di level perangkat keras sekaligus mengurangi latensi permintaan.
Latar belakang positif ini memicu gelombang kenaikan target harga di kalangan bank investasi besar. Para analis Barclays menaikkan target harga Microsoft dari $512 menjadi $600 dengan tetap mempertahankan peringkat "Overweight", dengan alasan percepatan permintaan perangkat lunak pada kuartal berjalan. Deutsche Bank menaikkan target harga dari $550 menjadi $600. Pakar JPMorgan menyebut saham ini sebagai pilihan utama, Melius menetapkan target tertinggi di pasar sebesar $665, dan Wells Fargo memproyeksikan kenaikan menuju $725 per saham.
Perhatian pasar kini beralih ke publikasi laporan laba kuartalan yang dijadwalkan pada 28 Oktober 2026. Konsensus para analis memperkirakan laba per saham sebesar $4,72 dengan total pendapatan $90,4 miliar. Area fokus utama mencakup keberlanjutan pertumbuhan cloud Azure di kisaran 44–45% dan hasil operasional awal di bawah kerangka organisasi baru dua segmen.
Faktor Hambatan Utama
Lima kendala utama masih menekan harga saham dan kinerja keuangan Microsoft:
• Penangguhan Program Visa PERM oleh Departemen Tenaga Kerja AS Otoritas tersebut menangguhkan otorisasi Microsoft untuk mensponsori tenaga profesional asing dalam pengurusan status penduduk tetap. Langkah ini berdampak pada operasi SDM Microsoft yang menangani sekitar 6.000 perpanjangan visa dan sertifikasi tenaga kerja bagi staf internasional. Sanksi ini menimbulkan risiko langsung terhadap retensi insinyur machine learning dan peneliti kunci.
• Investigasi Antitrust Italia terhadap Divisi Gaming Otoritas Italia, dengan dukungan Komisi Eropa, meluncurkan penyelidikan resmi terhadap studio gaming korporasi. Penyelidikan ini menyoroti transaksi mata uang virtual di dalam game dan model penagihan komisi kepada pengguna. Proses ini menambah tumpukan tantangan regulasi perusahaan di Eropa dan mengandung risiko denda finansial yang signifikan.
• Kekurangan Pendapatan di OpenAI Laporan Financial Times mengungkapkan bahwa pendapatan tahunan pada mitra inti Microsoft ini tertinggal $20 miliar dari proyeksi sebelumnya. Laporan tersebut kembali memunculkan keraguan pasar apakah model generative AI berskala besar mampu menghasilkan imbal hasil jangka pendek yang memadai terhadap modal besar yang telah digelontorkan ke cluster komputasi.
• Belanja Modal Melebihi $50 Miliar dan Valuasi yang Teregang Capex kuartalan yang dialokasikan untuk pembangunan data center, pengadaan server, dan jaringan fiber-optik kini melampaui $50 miliar. Broker Phillip Securities menurunkan peringkat Microsoft menjadi "Netral" dengan target harga $515, sambil menyatakan bahwa valuasi saat ini sudah sepenuhnya mencerminkan katalis positif jangka pendek dan menyisakan ruang kesalahan yang sangat sempit terhadap panduan keuangan perusahaan.
• Aksi Profit Taking Ritel Menjelang Rilis Data Inflasi Sentimen di platform trading ritel Stocktwits kini condong ke posisi jual bersih disertai volume pesan yang tinggi. Para trader mengunci keuntungan di dekat level tertinggi 52 minggu di $553,72. Data inflasi konsumen AS yang baru menambah kehati-hatian, dengan risiko memperkuat kebijakan ketat The Federal Reserve dan bertahan lama pada suku bunga tinggi.
Prospek
Pandangan kami terhadap pergerakan jangka pendek Microsoft tetap berhati-hati dan tidak sejalan dengan rentang target Wall Street di $600–$725 dalam beberapa bulan mendatang.
Menjelang rilis laporan laba 28 Oktober 2026, saham berpeluang memasuki fase konsolidasi, bergerak mendatar dalam rentang $530–$550. Investor ritel besar kemungkinan akan terus mengurangi posisi di dekat puncak $553,72, sementara ketidakpastian makro terkait data inflasi berpotensi membuat fund institusional menunda penambahan posisi dalam skala besar.
Conference call laba mendatang akan menjadi ujian penentu. Untuk mempertahankan valuasi di atas $540, Microsoft harus mengonfirmasi ekspansi pendapatan Azure setidaknya 45% dan menunjukkan imbal hasil yang layak atas belanja modal kuartalan yang melampaui $50 miliar. Pengiriman volume silicon Maia 300 tidak akan meningkat hingga 2027, sehingga arsitektur ini tidak akan memberikan dorongan finansial langsung pada tahun buku berjalan.
Skenario dasar hingga akhir 2026 menunjukkan rentang trading antara $520 dan $565 per saham. Pembatasan visa pekerja asing, sengketa hukum yang masih berlangsung di Eropa, dan perlambatan pendapatan di OpenAI akan menjadi faktor penahan struktural bagi alokasi free cash. Para investor mungkin sebaiknya menghindari pembelian di level tinggi saat ini dan menunggu konfirmasi metrik eksekusi di divisi cloud setelah laporan Oktober dirilis.


