


















Sistem keuangan global berhadapan dengan realitas yang keras. Ekspektasi akan pelonggaran moneter dalam waktu dekat ternyata prematur. Regulator global justru memasuki putaran pengetatan baru. Data menunjukkan hal itu secara tegas. Di antara 33 bank sentral terkemuka di seluruh dunia, 15 telah menaikkan suku bunga dalam enam bulan terakhir—tepat 45% dari para pembuat kebijakan utama. Ini adalah angka tertinggi sejak 2023. Dinamika saat ini membawa pasar mendekati level kritis yang pernah terlihat pada 2011 dan 2018.
Pada masa itu, porsi bank sentral yang melakukan pengetatan mencapai 55%. Lonjakan keketatan moneter ini memiliki akar yang dalam. Pada 2022, hampir 95% negara menaikkan suku bunga secara serempak—sebuah reaksi terpaksa terhadap stimulus pandemi besar-besaran yang membanjiri pasar dengan likuiditas murah dan memicu lonjakan harga secara global. Pelaku pasar berharap siklus tersebut menjadi yang terakhir. Namun pada 2026 situasinya kembali memburuk. Sebanyak 54 bank sentral secara resmi kembali menaikkan biaya pinjaman, dan kecenderungan yang sangat berbahaya muncul dalam tiga bulan terakhir.
Efek koridor cermin
Jumlah keputusan kenaikan suku bunga sangat tinggi dan jauh melampaui pemangkasan. Bank sentral terjepit dalam perangkap inflasi impor. Pemotongan suku bunga sekarang akan dianggap sebagai bentuk menyerah di tengah kenaikan harga. Kenaikan lebih lanjut berisiko melumpuhkan pertumbuhan ekonomi. Regulator memilih skenario kedua. Federal Reserve beroperasi di bawah tekanan yang belum pernah terjadi sebelumnya. Kenaikan seperempat poin pada September merupakan yang pertama dalam tiga tahun. Namun alasan sebenarnya di balik langkah tersebut tidak terletak pada model ekonomi klasik. Menjelang pertemuan September, pasar futures telah mematok probabilitas kenaikan lebih dari 90%.
Gambaran makro sebenarnya masih memungkinkan adanya jeda. Namun The Fed terjebak sebagai sandera ekspektasi pasar. Gagal mengeksekusi langkah yang sudah diperkirakan pasar akan memicu aksi jual besar-besaran di berbagai kelas aset dan lonjakan volatilitas. Regulator pun harus mengalah pada kerumunan. Para ekonom dengan tepat menyebut fenomena ini sebagai "efek koridor cermin." Istilah ini diperkenalkan oleh Ketua Fed Kevin Warsh. Efek ini merusak independensi bank sentral: alih-alih membentuk ekspektasi, regulator hanya sekadar mengonfirmasinya. Bank sentral takut mengecewakan para trader. Ini adalah jebakan perilaku klasik yang telah menjadi hal lumrah dalam beberapa tahun terakhir.
Namun, gambaran makro memberikan ruang untuk jeda. Meski begitu, The Fed justru menjadi sandera ekspektasi pasar. Jika menolak mengambil langkah yang sudah sepenuhnya diantisipasi pasar, hal itu akan memicu aksi jual aset secara luas dan lonjakan volatilitas. Regulator terpaksa mengalah pada kerumunan. Para ekonom dengan tepat menyebut fenomena ini sebagai "mirror–corridor effect." Istilah ini diperkenalkan oleh Chair The Fed, Kevin Warsh. Efek tersebut merusak independensi bank sentral: alih-alih membentuk ekspektasi, regulator hanya mengonfirmasinya. Bank sentral takut mengecewakan para trader. Ini adalah jebakan perilaku klasik yang dalam beberapa tahun terakhir telah menjadi hal yang lumrah.
Warsh sendiri membela kenaikan suku bunga dengan alasan bahwa inflasi AS masih terlalu tinggi. Inflasi telah bertahan pada level yang tidak dapat diterima terlalu lama. Karena itu, keputusan bulan September dinilai perlu untuk mempercepat kembalinya inflasi ke sasaran stabilitas harga. Beige Book terbaru menghilangkan sisa ilusi dovish. Dokumen tersebut menunjukkan bahwa sebagian besar anggota komite secara terbuka membidik satu kenaikan suku bunga lagi sebelum akhir 2026. Pada saat yang sama, para pejabat mengaitkan waktu pelaksanaan langkah-langkah tersebut secara tepat dengan data yang masuk. Namun kuotasi pasar sudah hidup di realitas lain—para trader memprakirakan tiga kenaikan lagi hingga pertengahan tahun depan. Spiral pengetatan berputar semakin cepat.
Sumbu minyak—mengapa suku bunga tidak berdaya
Paradoks utama krisis saat ini terletak pada sifat inflasinya. Suku bunga adalah instrumen untuk meredam permintaan. Namun inflasi sekarang jelas didorong oleh energi, dengan perang dengan Iran dan premi militer dalam harga minyak sebagai pendorong utama. Bank sentral tidak bisa mencetak barel minyak mentah. Suku bunga The Fed tidak dapat mengubah kerentanan kapal tanker di Selat Hormuz. Namun mandat memaksa regulator untuk memerangi inflasi, sehingga ia harus menekan perekonomian melalui suku bunga. Rilis data bulan September menyingkap besarnya skala masalah tersebut.
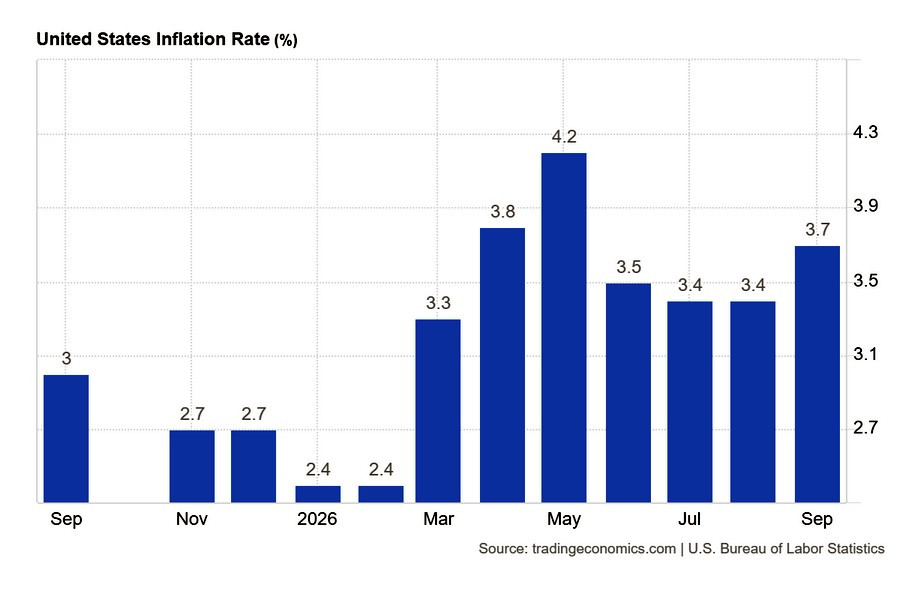
Inflasi konsumen AS meningkat menjadi 3,7% dari 3,4% pada bulan Agustus (grafik 1). Indeks harga energi melonjak 5,2% hanya dalam satu bulan. Harga bensin di SPBU AS naik 9,1% secara bulan-ke-bulan. Sementara itu, inflasi inti (tidak termasuk energi dan makanan) berada di level 2,6%.
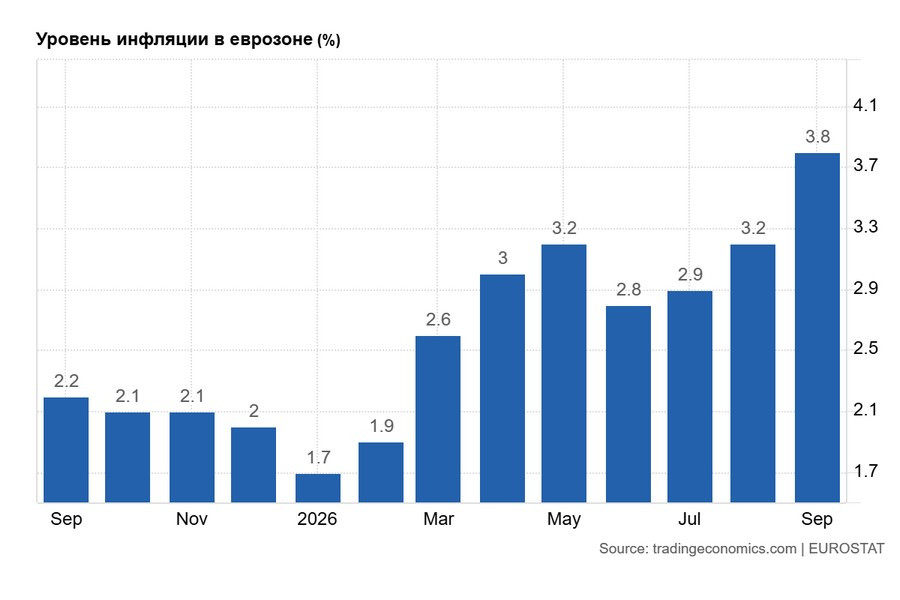
Kawasan euro mengalami tekanan yang lebih berat lagi. Laju tahunan kenaikan harga konsumen di sana melonjak menjadi 3,8% dari 3,2% pada bulan sebelumnya (grafik 2). Pendorongnya sama: biaya energi bagi konsumen dan industri Eropa naik 18,9%. Inflasi jasa berada di level yang relatif moderat, yakni 3,2%. Jelas bahwa Eropa membayar "pajak geopolitik" yang sangat besar.
Harga Hormuz
Di Amerika Serikat, konfrontasi militer di Timur Tengah dengan cepat bermuara pada kerugian anggaran langsung. Bloomberg Economics memperkirakan biaya mempertahankan fase kedua blokade maritim terhadap Iran mencapai hingga $42 juta per hari bagi AS. Angka-angka ini terakumulasi menjadi jumlah yang sangat besar: biaya operasional langsung untuk mempertahankan fase blokade saat ini telah mencapai $2 miliar. Jika ditambah dengan pengerahan awal armada laut di kawasan tersebut, Operation Epic Fury, dan biaya fase blokade pertama, total tagihan kumulatif Pentagon membengkak menjadi $7,1 miliar.
Belanja sebesar itu menjadi beban berat bagi anggaran AS. Departemen Keuangan harus semakin banyak berutang di pasar terbuka. Lonjakan penerbitan surat utang pemerintah terjadi tepat ketika suku bunga berada di puncaknya. Pemerintah harus membayar imbal hasil yang tertinggi dalam sejarah atas obligasinya. Ini merupakan faktor klasik yang mendorong inflasi dan secara efektif menetralkan upaya The Fed memperketat kondisi moneter. Periode suku bunga tinggi yang berkepanjangan menghantam sektor perbankan dan investasi AI, yang sangat sensitif terhadap biaya pendanaan yang besar.
Lembaga keuangan besar menggenggam portofolio obligasi pemerintah dalam jumlah besar yang dibeli pada era suku bunga rendah. Kenaikan imbal hasil menciptakan kerugian belum terealisasi yang sangat besar. Pada saat yang sama, bank kelebihan eksposur pada investasi di proyek-proyek terkait AI. Segmen tersebut telah mengembang hingga mendekati karakteristik gelembung. Jika startup AI tidak segera menunjukkan profitabilitas, risiko kredit dapat merusak neraca para pemberi pinjaman. Pasar saham AS sudah mulai merespons risiko-risiko ini; Wall Street tengah mencatat hembusan awal dari koreksi yang membayangi.
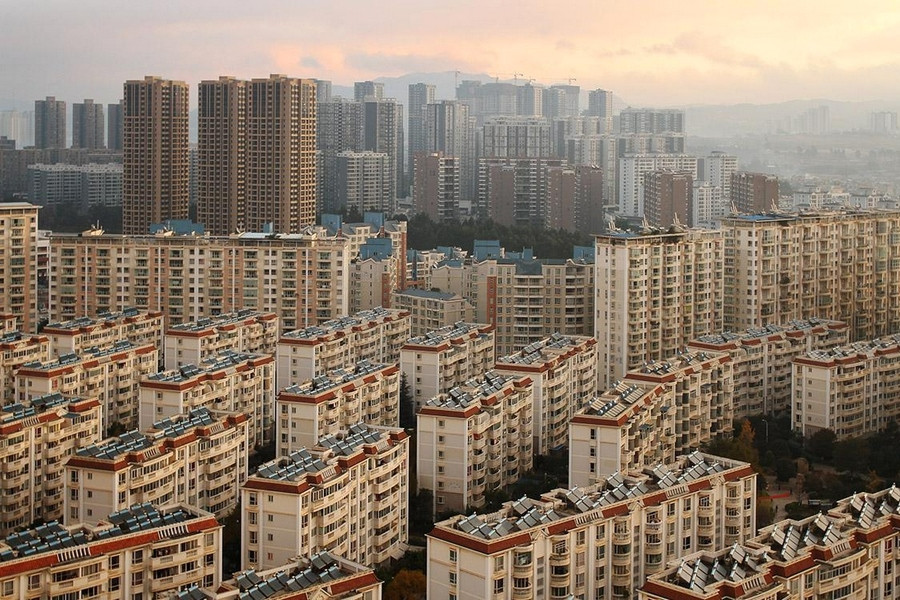
Dalam jangka panjang, perhatikan sektor konstruksi. Ingat betapa parah krisis properti di Tiongkok menghantam perekonomiannya. Sektor ini didorong oleh peminjaman agresif, dengan apartemen yang sudah dijual bahkan saat fondasi baru digali. Setelah kebijakan ketat "tiga garis merah" diberlakukan, rumah kartu itu runtuh dan memicu krisis sistemik multiyear. Hasilnya sudah diketahui: gelombang gagal bayar, kebangkrutan, dan likuidasi pengembang besar yang dipimpin oleh China Evergrande dan Country Garden. Penghentian massal proyek memicu kemarahan pembeli dan boikot hipotek, meninggalkan blok-blok hunian kosong dalam jumlah besar (foto).
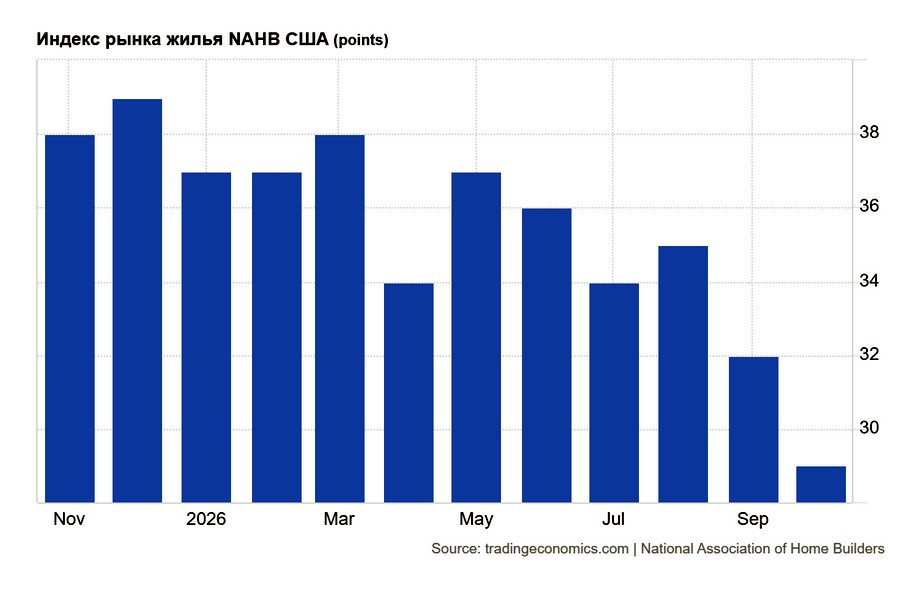
Bekas mesin penggerak PDB Tiongkok itu berubah menjadi sumber risiko beracun. Pemerintah harus membeli aset dan melakukan restrukturisasi industri yang menyakitkan. Sektor perumahan AS tidak sedramatis itu, tetapi NAHB/Wells Fargo Housing Market Index (HMI) terus turun pada Oktober (grafik 3). Kepercayaan pengembang perumahan AS jatuh menjadi 29 poin dari 32 poin sebulan sebelumnya. Angka di bawah 50 menandakan pesimisme yang jelas. Ini adalah level teramat rendah yang belum terlihat sejak Juni 2012. Sebagai perbandingan, pada Oktober 2025 indeks ini berada di 37 poin.
Seluruh komponen internal indeks mencatat rekor terendah:
- Indeks penjualan saat ini—33 poin (terendah dalam 14 tahun)
- Ekspektasi penjualan enam bulan—32 poin (terendah sejak November 2022)
- Indeks lalu lintas calon pembeli—18 poin
Pengembang perumahan AS dihantam badai sempurna. Sektor pembangunan perumahan AS benar-benar menghadapi badai sempurna. Konflik di Timur Tengah telah mendorong kenaikan harga energi, dan mahalnya energi meningkatkan biaya bahan bangunan dasar. Kebijakan imigrasi yang ketat menimbulkan kekurangan tenaga kerja yang akut. Tarif impor baru telah menaikkan biaya overhead. Pada saat yang sama, The Fed mempertahankan suku bunga hipotek di level sangat tinggi. Berupaya menyelamatkan penjualan, pengembang mengambil langkah-langkah ekstrem: pada Oktober, 43% pengembang secara resmi memangkas harga proyek. Itu adalah porsi pengembang yang memberikan diskon tertinggi dalam periode 2020–2026. Rata-rata besaran pemangkasan harga bertahan di sekitar 6% selama tujuh bulan berturut-turut.
Tetapi diskon langsung jelas tidak cukup. Enam puluh lima persen responden dalam survei National Association of Home Builders mengakui bahwa mereka menggunakan insentif terselubung—mereka membayar asuransi, mensubsidi sebagian suku bunga KPR, atau menawarkan finishing gratis. Porsi perusahaan yang menggunakan langkah-langkah seperti itu telah melampaui 60% selama 19 bulan berturut-turut. Kepala ekonom NAHB, Robert Dietz, menyampaikan vonis suram: sektor perumahan ditekan oleh keterbatasan pasokan dan krisis keterjangkauan. Pembeli keluar dari pasar karena tertekan oleh suku bunga KPR yang tinggi, bahan bangunan yang mahal, dan merosotnya kepercayaan konsumen. Aktivitas klien telah anjlok hingga ke titik terendah sejak April 2012, dan sektor ini—lebih dari 140.000 perusahaan spesialis—sedang meluncur menuju resesi.
Pergeseran komponen permintaan...
Terlepas dari masalah internal dan defisit yang meningkat, permintaan luar negeri terhadap US Treasuries tidak menurun. Namun struktur permintaan tersebut mengalami perubahan besar. Siapa sebenarnya yang membiayai Amerika? Jawabannya tersembunyi di segelintir yurisdiksi. Permintaan agregat terhadap Treasuries menutupi perombakan besar-besaran di antara para pembeli terbesar. Pemberi dana tradisional untuk utang AS mulai menyingkir. United Kingdom, Prancis, Norwegia, dan Jepang telah memangkas pembelian secara tajam dibandingkan tahun lalu, dan Tiongkok terus mengurangi cadangan dolar.
Penjual besar lainnya termasuk Kanada, UEA, Belanda, dan Arab Saudi. Arus yang hilang sepenuhnya digantikan oleh para pemimpin baru yang mengalirkan dana ke pasar Amerika. Konsentrasi modal telah mencapai tingkat yang mengkhawatirkan: lima yurisdiksi menyumbang 79,1% (US$751,6 miliar) dari seluruh arus masuk bersih lintas negara ke surat utang AS:
- Irlandia
- Singapura
- Kepulauan Cayman
- Inggris Raya
- Jerman
Setahun sebelumnya, lima besar juga mencakup porsi sebanding, yakni 77,6%, tetapi susunannya berbeda: Inggris Raya, Cayman, Prancis, Norwegia, dan Irlandia. Tingkat konsentrasi tidak berubah; distribusi internalnya yang bergeser. Germany menonjol: pembelian utang AS oleh Germany naik 13,3 kali lipat dibandingkan periode yang sama tahun lalu. Ireland meningkatkan arus masuk 2,5 kali, dan Singapore 2,7 kali.
Apa arti angka-angka ini? Angka-angka tersebut menunjukkan eksodus besar-besaran modal industri dan keuangan Eropa. Perekonomian Jerman kehilangan daya tarik di tengah gas yang mahal dan stagnasi, dan modal melarikan diri menyeberangi Atlantik menuju imbal hasil AS yang tinggi. London tetap menjadi jalur terbesar untuk pembelian US Treasuries, namun kini menjadi penjual bersih yang signifikan untuk saham AS—sebuah tanda klasik pengurangan risiko. Para investor melikuidasi posisi ekuitas di Wall Street dan memindahkannya ke obligasi pemerintah AS yang aman.
Prancis—mata rantai terlemah?
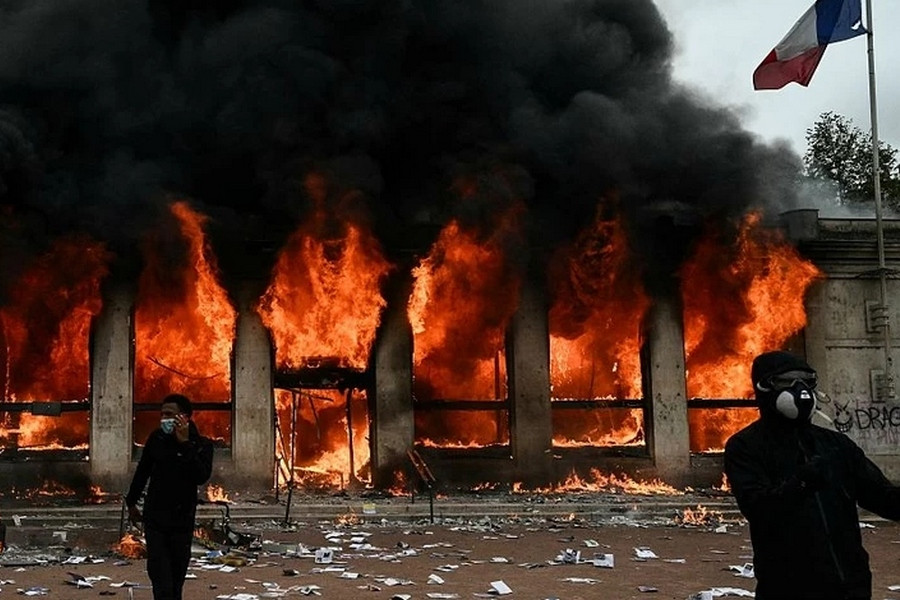
Ketika modal lari ke dolar, Eropa sedang meluncur ke dalam krisisnya sendiri. Konflik di Timur Tengah memperketat kelangkaan gas alam; harga energi di Eropa kembali naik, memicu tekanan inflasi di seluruh kawasan euro dan membatasi ruang gerak regulator. Prancis telah menjadi mata rantai terlemah. Ekonomi Republik Kelima sangat rentan: pertumbuhan PDB nyaris stagnan, defisit anggaran membengkak ke level berbahaya, dan imbal hasil obligasi pemerintah naik dengan cepat. Dalam kondisi seperti ini, guncangan energi baru menghantam Paris jauh lebih keras dibanding para tetangganya.
Kenaikan biaya pinjaman secara otomatis meningkatkan beban bunga dalam anggaran. Pemerintah sangat membutuhkan konsolidasi fiskal dan pemotongan belanja, namun masyarakat merespons dengan aksi protes massal di jalanan, sehingga otoritas berada dalam posisi serba salah. Thierry Weiseman, global rates and FX strategist di Macquarie Group, memperingatkan risiko politik: probabilitas kelompok populis berkuasa di Prancis meningkat, baik dari sayap kanan maupun sayap kiri.
Setiap kabinet yang tidak sistemis dapat membuat koreksi anggaran menjadi mustahil dijalankan. Kampanye politik baru saja dimulai, dan retorika mengenai utang besar, potensi gagal bayar, serta perubahan anggaran yang radikal akan semakin menguat. Pertarungan-pertarungan politik ini akan membebani euro secara langsung dalam beberapa bulan mendatang. Praktis tidak ada alasan fundamental bagi reli euro.
Mungkinkah dunia lepas dari dolar yang mahal?
Biaya pinjaman yang tinggi di AS menimbulkan efek samping. Penerbit surat utang pemerintah dan korporasi di negara lain secara fisik tidak mampu lagi menerbitkan utang dalam denominasi dolar. Persaingan untuk mendapatkan modal menjadi terlalu ketat. Stephanie von Friedeburg, kepala Citi's sovereign group, mencatat sebuah tren penting: pemerintah di seluruh dunia mulai menjauh dari dolar ketika menerbitkan utang baru. Membayar kewajiban dolar dengan benchmark yields di atas 5,30% berpotensi memufliskan anggaran nasional. Penerbit obligasi pemerintah dan korporasi mencari perlindungan di pasar regional. Mereka melakukan diversifikasi sumber pembiayaan dengan menerbitkan utang dalam mata uang lokal.
Minat untuk berutang dalam yuan Tiongkok, dolar Australia, dolar Hong Kong, dan dolar Singapura melonjak tajam. Pilihan ini lebih murah dan lebih aman dari sudut pandang risiko nilai tukar, terutama bagi pasar berkembang. Imbal hasil di pasar negara maju berada di rekor tertinggi. Volume besar modal swasta mengalir ke AS untuk membiayai infrastruktur AI. Negara-negara berkembang praktis tersingkir dari pasar modal global: mereka tidak memiliki bantalan fiskal dan tidak mampu bersaing merebut dana investor. Beban pembayaran utang lama terus menekan anggaran mereka.
Terlepas dari dedolarisasi paksa dalam portofolio utang ini, von Friedeburg menarik satu kesimpulan yang jelas: dolar AS akan tetap menjadi mata uang cadangan utama dunia dalam waktu yang dapat diperkirakan. Tidak ada pasar keuangan lain yang dapat menandingi kedalaman dan likuiditas pasar AS. Penerbit mungkin terpaksa berutang dalam yuan, tetapi mereka akan tetap menyimpan cadangan dalam Treasuries.
Dolar: opsi imbal hasil tinggi paling aman di tengah pasar yang bergejolak
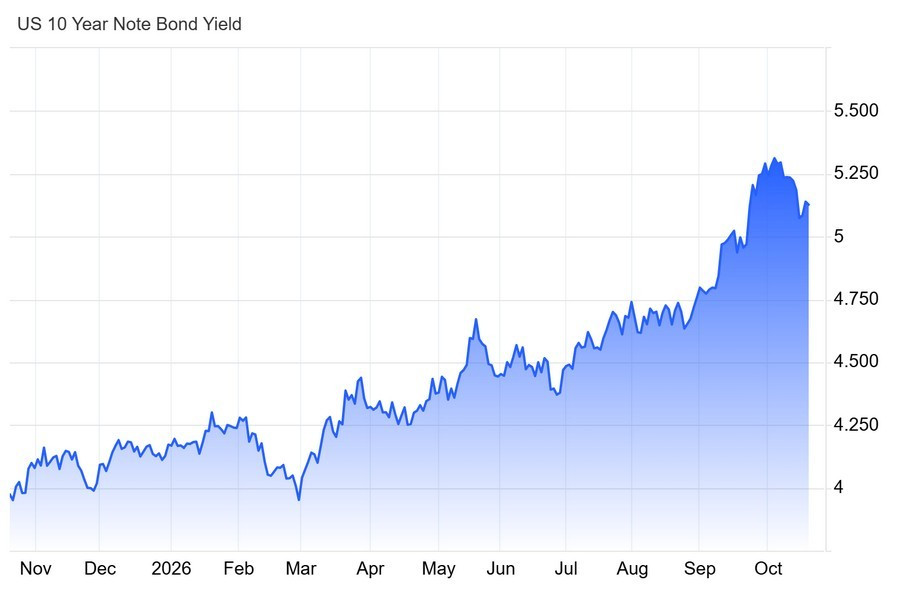
Dengan latar belakang gejolak geopolitik, imbal hasil US Treasury tenor 10 tahun dengan mantap naik di atas 5,30% (grafik 4). Hal ini memberi dolar AS keunggulan imbal hasil yang sangat besar dibanding para pesaingnya. Aset berdenominasi dolar AS terlihat jauh lebih menarik daripada surat berharga Eropa, dan selisih imbal hasil tersebut menopang arus masuk modal global yang stabil ke Amerika Serikat. Konflik di Timur Tengah tetap menjadi sumber ketakutan utama. Risiko gangguan pasokan minyak menjaga inflasi harga energi tetap tinggi. Dalam kondisi seperti ini, daya tarik greenback sebagai mata uang safe haven utama—dan sebagai petrodollar—tetap terjaga.
Para ahli strategi valas melihat prospek EUR/USD secara berbeda.
Di Wall Street, analis secara sistematis meremehkan dolar selama sembilan bulan terakhir. Dalam sebuah survei yang dilakukan pada 30 September–2 Oktober, hampir 70 ahli strategi dengan kukuh mempertahankan pandangan bearish terhadap pasangan mata uang utama tersebut, dengan ekspektasi euro akan menguat ke 1,14 dalam satu bulan dan naik sekitar 3% dalam tiga hingga enam bulan; perkiraan median untuk jangka satu tahun berada di sekitar 1,15.
Jayanti Bharadwaj, kepala strategi FX di TD Securities, mengakui dolar mungkin tetap kuat dalam jangka pendek tetapi memasang taruhan tegas pada pelemahan dolar dalam horizon enam hingga dua belas bulan.
Kenneth Brooks, kepala riset di Societe Generale, berpendapat dolar baru akan melemah setelah kejatuhan ekonomi AS: dalam logikanya, suku bunga tinggi The Fed pasti akan memicu resesi. Namun perekonomian AS masih tumbuh jauh lebih cepat dibanding laju tahunan 2,2% yang banyak diperkirakan.
Paul Mackel, global head of FX research di HSBC—salah satu dari sedikit pihak yang tepat memprediksi kekuatan dolar tahun ini—yakin mata uang tersebut akan terus menguat selama pasar percaya pada sikap tegas The Fed. Ia menggunakan metafora ala trader: dolar AS kembali tampak seperti "the cleanest dirty shirt" di keranjang mata uang global. Ia memperkirakan greenback akan tetap kuat setidaknya hingga paruh pertama 2027 dan dengan keras mengkritik pandangan konsensus tentang kejatuhan dolar yang tak terelakkan. Menurutnya, banyak analis masih bergantung pada konsep usang, mengabaikan selisih suku bunga riil dan ketahanan luar biasa ekonomi AS.
Kepala riset UBS G10 FX, Shahab Jalinos, mendukung pandangan tersebut. Bias pasar terhadap dolar yang telah berlangsung selama beberapa dekade masih terus bertahan. Model penilaian berulang kali menunjukkan greenback sebagai mata uang yang sudah terlalu mahal. Namun model akademis tersebut mengabaikan aliran uang riil. Jalinos menjelaskan mekanismenya: modal asing terus-menerus mengalir ke Amerika Serikat. Pasar saham AS dalam dan likuid. Selera investor global terhadap utang AS tidak surut. Semua ini menciptakan permintaan fisik terhadap dolar yang sangat besar, sehingga menggagalkan berbagai model perdagangan yang didasarkan pada konsep purchasing power parity.
Akankah para hawkish bank sentral muncul pada bulan Oktober?
Data inflasi bulan September memaksa Wall Street mengakui kenyataan, dan bank-bank investasi besar segera menulis ulang proyeksi mereka. Sebagian besar pelaku pasar kini memperkirakan The Fed akan melakukan kenaikan suku bunga lagi sebesar 25 bps pada bulan Desember. Ekonom UBS Andrew Dubinsky menyoroti perpaduan faktor yang berbahaya. Inflasi barang yang kembali meningkat bertepatan dengan inflasi jasa yang tetap tinggi. Kombinasi toksik ini praktis menjamin The Fed akan mempertahankan suku bunga di level puncaknya jauh lebih lama dari yang sebelumnya diperkirakan pasar. UBS juga mengidentifikasi tiga risiko utama yang membuat The Fed tetap bersikap hawkish:
1. Ledakan investasi di bidang kecerdasan buatan mendorong kenaikan permintaan.
2. Krisis di Timur Tengah mengganggu logistik dan mendorong harga minyak lebih tinggi.
3. Ketidakpastian kebijakan perdagangan dan tarif impor meningkatkan biaya produksi barang.
Siklus pengetatan yang berkepanjangan menjadi satu-satunya cara untuk menambatkan ekspektasi inflasi di kalangan perusahaan dan rumah tangga. Selama inflasi bertahan di kisaran 3% akibat guncangan yang berulang, pelonggaran tidak akan dipertimbangkan. Realitas baru ini berarti peminjam, korporasi, dan konsumen biasa menghadapi era panjang biaya layanan utang yang tinggi. The Fed sedang mempertimbangkan pengetatan lebih lanjut, sementara bank sentral lain menahan diri untuk tidak melakukan pemangkasan yang bersifat menenangkan. Dengan demikian, gambaran fundamental untuk EUR/USD menunjukkan euro berada di bawah tekanan rangkap tiga yang kuat:
· kebijakan moneter AS yang hawkish;
· krisis politik fiskal yang kian memuncak di Prancis yang menekan pasar obligasi pemerintah zona euro;
· risiko geopolitik Timur Tengah yang memukul Eropa yang bergantung pada energi.
Di pihaknya, ECB memiliki ruang gerak yang sangat terbatas. Frankfurt khawatir akan terjadinya destabilisasi di pasar obligasi negara-negara pinggiran. Secara teknikal, gambarannya jelas: struktur bearish tetap utuh. Tren turun global masih mendominasi, dan setiap koreksi naik bersifat sementara. Jika level-level support lokal ditembus, euro berpotensi mengalami penurunan tajam lanjutan. Jika Eropa bertindak lebih hati-hati dibanding AS, selisih suku bunga akan makin melebar menguntungkan dolar.
Karena itu, peristiwa kunci di pasar FX pada pekan terakhir bulan ini adalah pertemuan The Fed pada 27–28 Oktober dan pertemuan ECB pada 28–29 Oktober.


