


Saham Microsoft naik sekitar 1–2%, lebih dari sekadar menutup kembali penurunan 3% yang terjadi baru-baru ini. Para investor mencermati angka-angka mencengangkan dalam dokumen pengajuan IPO baru Anthropic dan menarik satu kesimpulan yang jelas: permintaan terhadap kapasitas komputasi bukan hanya tumbuh — melainkan melahap pasokan yang ada.
Badai ini bermula dari S-1 terbaru Anthropic yang diperbarui dan diajukan ke SEC pada 2 November. Angka-angka dalam pengajuan tersebut benar-benar mencolok: total komitmen Anthropic untuk membeli dan menyewa infrastruktur diperkirakan sekitar US$895,4 miliar, dan porsi terbesar dari jumlah itu akan dialokasikan untuk kapasitas komputasi.
Dalam perlombaan besar-besaran memperebutkan chip ini, raksasa teknologi sudah mengamankan posisi di depan. Komitmen porsi Microsoft sendiri sedikitnya mencapai US$44,9 miliar hingga Juni 2033 (sebagai perbandingan, Reuters memperkirakan nilai kontrak tersebut sebesar US$31,4 miliar pada bulan September).
Google telah memesan kapasitas sekitar US$121,3 miliar, dan Amazon sekitar US$110 miliar. Namun, jika dibandingkan dengan total eksposur kontrak komersial tersisa milik Microsoft yang sekitar US$677 miliar, kesepakatan dengan Anthropic ini tampak seperti satu bagian dari strategi yang jauh lebih besar.
Dokumen S-1 tersebut juga memuat satu peringatan penting: Anthropic menyoroti bahwa sebagian penyedia kapasitas bergantung pada pembiayaan dari pihak ketiga. Jika ketersediaan modal mengering atau biaya pinjaman melonjak, pengiriman bisa tertunda, menjadi lebih mahal, atau bahkan gagal terealisasi.
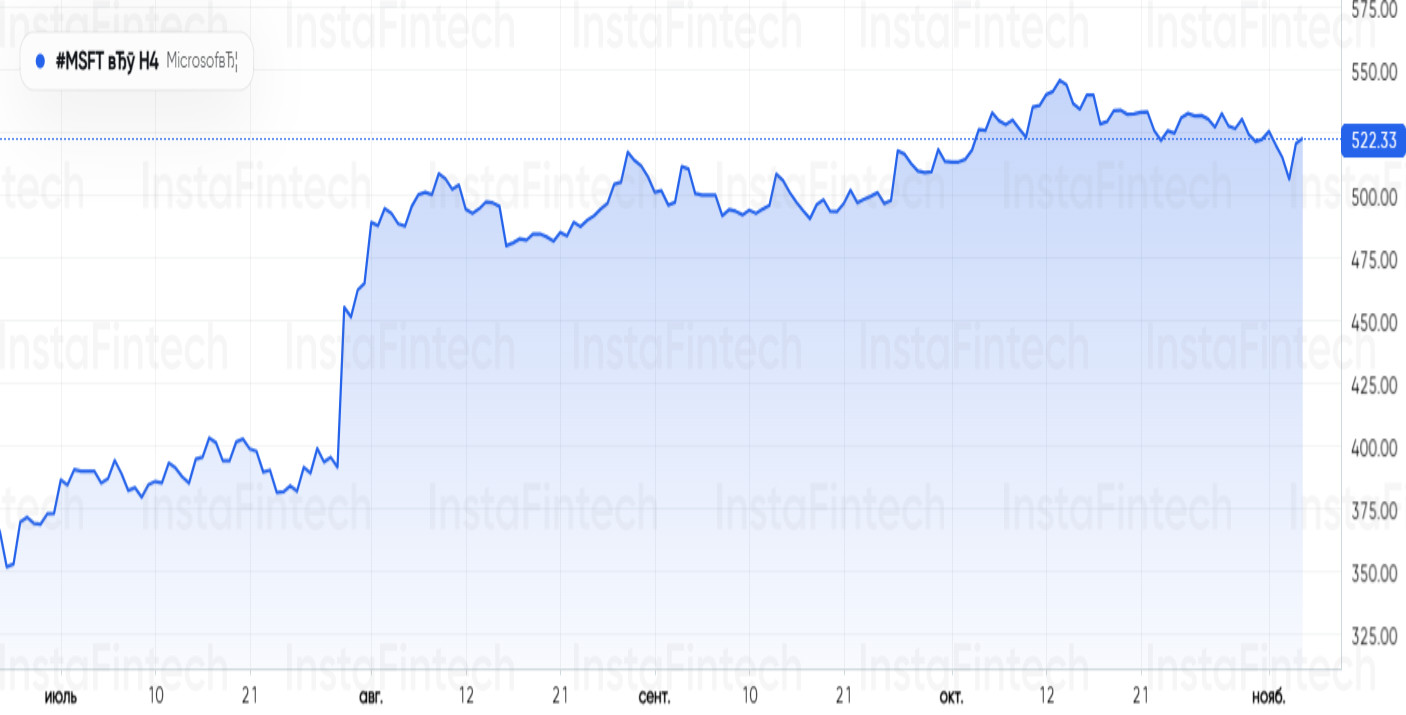
Meski ada berbagai catatan peringatan, pasar menyambut pengajuan tersebut dengan euforia. Saham pemain cloud/AI lainnya ikut menguat: Oracle melonjak setelah berhasil melakukan penempatan ekuitas senilai $20 miliar. Para investor bernapas lega, melihat isu pendanaan seolah sudah terselesaikan. CoreWeave membukukan kenaikan yang bahkan lebih besar lagi.
Microsoft sendiri menunjukkan mengapa perusahaan ini berada di pusat perlombaan senjata ini. Pada kuartal I tahun fiskal (berakhir 30 September), raksasa tersebut melaporkan pendapatan sebesar $92,3 miliar (+19%) dan laba bersih $36,6 miliar.
Divisi cloud adalah mesinnya: pendapatan Microsoft Cloud mencapai $63,9 miliar (+30%), dan Azure tumbuh 48% secara tahunan. CEO Satya Nadella mengatakan perusahaan mengoperasikan 24 pusat data baru di lima benua pada kuartal tersebut untuk memenuhi lonjakan permintaan yang eksplosif.
Tentu saja, infrastruktur kelas dunia datang dengan harga kelas dunia pula. Belanja modal (capex) Microsoft pada kuartal itu mencapai $45,2 miliar (sebagian karena peralatan dari vendor pihak ketiga mengalami keterlambatan).
Akibatnya, arus kas bebas turun 27% menjadi $18,63 miliar. Judul lugas dari Morningstar menangkap kekhawatiran yang dirasakan banyak analis: "Azure berakselerasi, tetapi pengembalian investasi tetap menjadi ujian."
Microsoft tidak berencana mengurangi kecepatan. CFO Amy Hood memperingatkan bahwa capex kuartal II akan melampaui $50 miliar dan capex sepanjang tahun bisa mencapai sekitar $170 miliar. Namun manajemen tetap memberi panduan optimistis untuk pendapatan kuartal II di kisaran $96–97,1 miliar.
Dan sementara para analis memperdebatkan margin, Hood menekankan poin kunci yang paling menjelaskan perlombaan ini: "Permintaan pelanggan terus melampaui kapasitas yang tersedia."


