


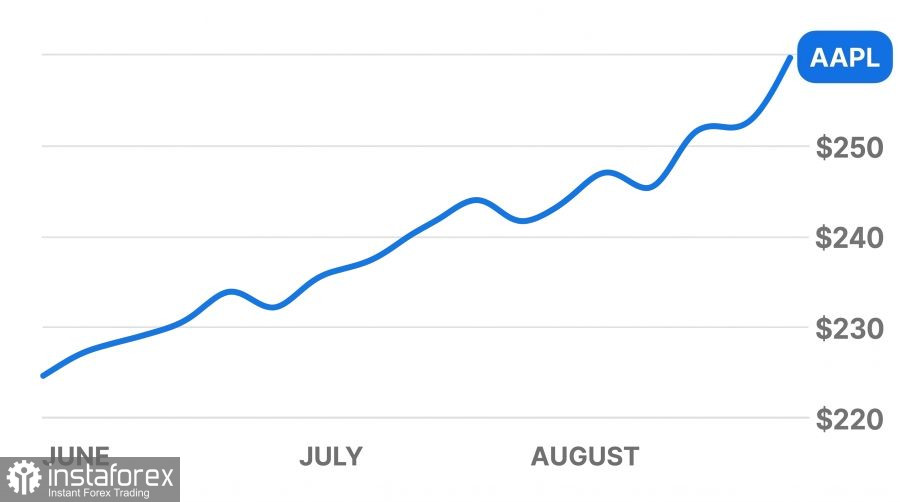
 Saham Apple ditutup pada akhir sesi dagangan pada AS$332.41, meningkat 0.32%, dan didagangkan pada AS$333.43 dalam dagangan selepas waktu. Saham syarikat kini hampir mencapai paras tertinggi sepanjang masa, menunjukkan ketahanan walaupun terdapat tekanan jualan besar ke atas syarikat teknologi lain. Ketua Pegawai Eksekutif baharu, John Ternus, memulakan tugas dengan beberapa pengumuman utama yang segera menarik perhatian dana pelaburan dan pembeli institusi.
Apple sedang membangunkan pelayan sendiri untuk beban kerja kecerdasan buatan yang dikuasakan oleh pemproses proprietari M8 Ultra, dengan pelancaran dijadualkan pada 2029. Syarikat itu sedang berbincang dengan Nvidia untuk menggunakan sistem sambungan berkelajuan tinggi mereka, NVLink Fusion. Teknologi ini menghubungkan papan litar, cip dan perisian secara lancar, membolehkan pemproses daripada pengeluar berbeza bertukar data pada kadar maksimum tanpa kehilangan prestasi. Apple merancang konfigurasi pelayan yang menampilkan dua dan empat cip M8 Ultra, disasarkan kepada perusahaan, pembangun dan agensi kerajaan.
Pencetus pembangunan pelayan dalaman ialah kekurangan akut perkakasan siap pakai di pasaran. Pada suku sebelumnya, jualan Mac meningkat sebanyak 29% kepada AS$10.4 bilion. Permintaan yang tidak dijangka ini datang daripada jurutera AI yang mula membeli secara pukal desktop Mac Studio dan Mac mini untuk menjalankan latihan model secara tempatan di pejabat mereka. Keadaan ini dengan cepat mengurangkan inventori gudang dan menunjukkan bahawa perkakasan pengguna standard tidak dapat menampung beban kerja pelayan berterusan yang beroperasi 24/7.
Pada acara "Surprise and Shine", syarikat itu memperkenalkan telefon pintar boleh lipat pertamanya, iPhone Duo, dengan harga permulaan sebanyak AS$1,999, serta memperkenalkan barisan iPhone 18 Pro. Peranti baharu ini menggunakan iOS 27 dan dilengkapi pembantu suara Siri yang dikemas kini. Telefon pintar tersebut melaksanakan tugasan kecerdasan buatan asas terus pada pemproses peranti, manakala pengiraan yang lebih kompleks dihantar melalui internet ke pelayan selamat milik syarikat.
Tekanan undang-undang terhadap syarikat itu semakin reda. Syarikat permulaan xAI telah menarik balik sepenuhnya tuntutan antitrust terhadap Apple dan kini menumpukan tindakan undang-undangnya hanya terhadap OpenAI. Sementara itu, Apple TV meraih bilangan Anugerah Emmy yang mengatasi rekod sebelum ini dan mengekalkan jumlah pelanggan walaupun selepas kenaikan harga langganan baru-baru ini. Dalam suasana ini, firma pelaburan Arete Research menaikkan sasaran harga untuk saham Apple kepada AS$360, manakala HSBC mengekalkan penarafan "beli" dengan sasaran AS$366 sesaham.
Faktor Angin Tegang: 5 Faktor Risiko Pasaran untuk Saham Apple (AAPL)
Walaupun dengan pelancaran produk baharu dan rancangan pelayan, Apple berdepan tekanan daripada lima faktor pasaran berikut:
• Kenaikan Kadar Faedah dan Hasil Perbendaharaan Rizab Persekutuan AS menaikkan kadar faedah penanda aras sebanyak 0.25 mata peratusan kepada julat sasaran 3.75% hingga 4.00%. Hasil bon Perbendaharaan AS 10 tahun melepasi paras 5% buat kali pertama sejak tahun 2007. Apabila bon kerajaan berisiko rendah menawarkan pulangan terjamin yang tinggi, dana besar menarik modal keluar daripada ekuiti, sekali gus mengurangkan selera pelabur terhadap saham teknologi yang dinilai tinggi. • Penilaian Pasaran yang Tinggi Perbandingan harga saham Apple dengan pendapatan bersihnya menunjukkan pelabur membayar lebih 36 kali pendapatan tahunan pada paras semasa, dengan unjuran hadapan mencecah 38. Bagi pengeluar perkakasan, gandaan purata lazimnya jauh lebih rendah. Penilaian yang tinggi sebegini meninggalkan ruang ralat yang kecil: jika pendapatan suku tahunan sedikit sahaja lebih rendah daripada jangkaan, pelabur boleh segera mula menjual saham. • Kenaikan Kos Komponen Memori dan Pengecilan Margin Harga permulaan AS$1,999 untuk iPhone Duo boleh lipat adalah lebih rendah daripada jangkaan pasaran. Walaupun titik harga yang lebih mudah dicapai boleh meningkatkan volum jualan, ia menekan margin kasar—bahagian hasil yang tinggal selepas membayar komponen dan pemasangan. Penganalisis di BofA Securities menurunkan unjuran pendapatan sesaham 2027 untuk Apple daripada AS$10.32 kepada AS$9.98 dan memotong sasaran harga daripada AS$380 kepada AS$370 khususnya disebabkan peningkatan kos pengeluaran. • Sekatan Bekalan Komponen dan Kekurangan Cip Firma penyelidikan ekuiti Lynx Equity menurunkan penarafan saham Apple, meletakkan sasaran harga pada AS$250 sesaham. Pemacu utama yang dinyatakan ialah kekurangan memori lebar jalur tinggi dan modul storan flash. Penyelesaian masalah kesesakan rantaian bekalan ini akan mengambil masa sekurang-kurangnya setahun bagi pasukan John Ternus, sekali gus mewujudkan risiko kekurangan produk menjelang suku percutian puncak. Jefferies juga mengekalkan pandangan berhati-hati dengan sasaran $263.66, dengan memberi tumpuan kepada tekanan harga. • Isyarat Permintaan Bercampur untuk Barisan iPhone 18 Penjejakan pra-tempahan awal oleh JPMorgan menunjukkan bahawa tempoh masa penghantaran bagi model iPhone 18 baharu adalah lebih pendek berbanding barisan iPhone 17 setahun lalu. Tempoh menunggu penghantaran yang lebih pendek mungkin menunjukkan minat awal pengguna yang lebih lemah terhadap model asas, walaupun penganalisis lain melaporkan permintaan kukuh untuk versi Pro berharga lebih tinggi.Prospek Harga Saham Apple: Unjuran Teknikal dan Asas
Pandangan kami terhadap saham Apple kekal lebih konservatif berbanding sasaran penganalisis Wall Street yang menjangkakan kenaikan kepada AS$365–AS$370 sesaham.
Sepanjang September dan Oktober 2026, pertumbuhan harga saham berkemungkinan terbantut, dengan dagangan bergerak dalam julat sempit. Saham telah melonjak mendadak dalam tempoh singkat dan kini berdepan rintangan pada AS$336.18. Dengan jumlah dagangan yang semakin mengecil, sebarang percubaan untuk menembusi paras ini berisiko menjadi lonjakan palsu yang diikuti pembetulan pantas. Sekiranya harga menembusi paras sokongan utama pada AS$325, gelombang jualan boleh menolak saham ke julat AS$310–AS$318.
Sentimen terhadap inisiatif pelayan M8 Ultra ketika ini sebahagian besarnya masih dipacu oleh keterujaan pasaran. Rak pelayan gred perusahaan tidak dijangka sampai ke pelanggan sebelum 2029, bermakna ia tidak akan menyumbang kepada pendapatan yang signifikan dalam tahun fiskal semasa atau tahun-tahun terdekat. Pelabur masih perlu menilai prestasi perniagaan berdasarkan jualan sebenar telefon pintar dan komputer peribadi, di mana kos komponen memori yang tinggi akan terus menekan margin keuntungan bersih.
Menjelang akhir 2026, harga saham dijangka stabil dalam julat AS$330 hingga AS$345. Jualan iPhone Duo boleh-lipat dijangka menyokong jumlah hasil, dan status Apple sebagai aset selamat akan membantu melindungi saham daripada penurunan yang mendalam. Namun begitu, hasil Perbendaharaan AS pada 5% dan gandaan harga-dengan-pendapatan (P/E) yang sudah tinggi akan menghalang saham daripada mengekalkan kenaikan kukuh di atas AS$ 350. Pembelian pada paras puncak semasa membawa risiko tinggi; menunggu angka pra-tempahan serta jualan musim luruh yang disahkan menawarkan titik kemasukan yang lebih berasaskan data.


