


O euro continuou a cair frente ao dólar americano pelo quarto dia consecutivo, rompendo abaixo do nível psicológico de 1,1300 pela primeira vez desde maio de 2025. A combinação de preços elevados do petróleo, aumento dos rendimentos dos Treasuries dos EUA e crescentes preocupações com a dívida do governo da França contribuiu para a queda do EUR/USD. Na quinta-feira, o par atingiu a mínima de 1,1265, elevando sua queda total nas últimas quatro semanas para aproximadamente 2,8%.
Apesar de uma revisão para cima dos dados de atividade manufatureira da zona do euro divulgados mais cedo na quinta-feira, os números não trouxeram suporte significativo para o euro.
O PMI Industrial da zona do HCOB foi revisado para cima, para 52,9, ante a estimativa preliminar de 52,7. A taxa de crescimento dos novos pedidos atingiu seu nível mais alto em mais de quatro anos, o emprego e a atividade de compras melhoraram, e as expectativas de produção subiram para o nível mais elevado desde fevereiro. De modo semelhante, os dados de PMI de setembro dos setores manufatureiros da Alemanha, França e Itália superaram as previsões, indicando uma atividade empresarial mais forte.
Ainda assim, o sentimento geral dos investidores permanece pessimista, pois os preços do petróleo Brent ultrapassaram o nível-chave de US$ 100 por barril, pressionando significativamente o crescimento econômico na zona do euro. A dívida pública da França alcançou seu nível mais alto desde 1946, enquanto a instabilidade política no governo dificulta a implementação de programas de corte de gastos, aumentando as preocupações com uma possível crise da dívida. O aumento dos rendimentos dos Treasuries dos EUA compensou completamente o impacto dos dados de inflação do PCE mais fracos.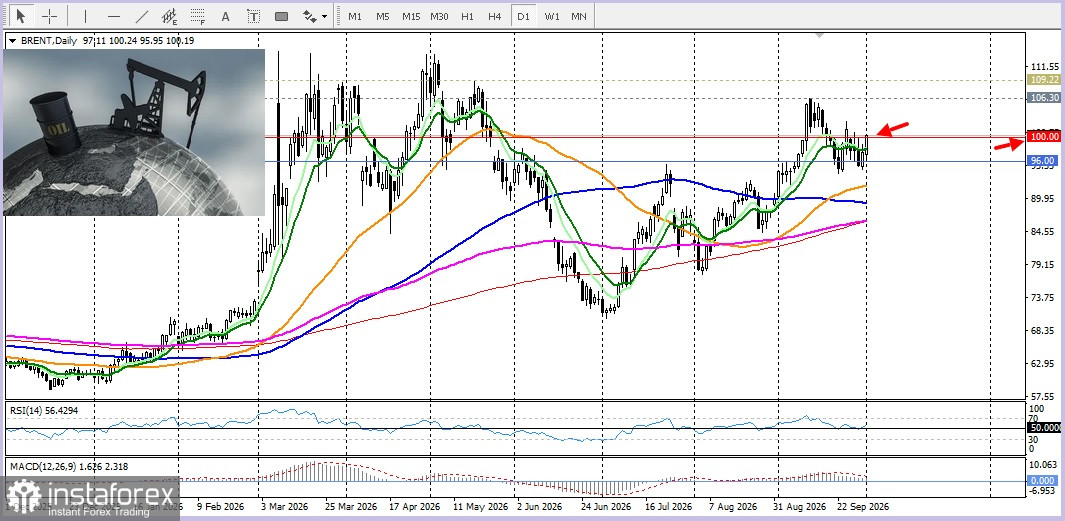 Nos Estados Unidos, a forte alta dos rendimentos dos Treasuries continua fortalecendo a demanda especulativa pelo dólar, enquanto a incerteza em torno do conflito no Oriente Médio contribui para novos aumentos da inflação global. Na quarta-feira, o rendimento dos títulos do Tesouro de 10 anos atingiu a máxima de 24 anos, superando 5,30%, enquanto o rendimento dos títulos de 30 anos subiu para 5,65%, também alcançando o nível mais alto desde maio de 2002.
Nessas condições, os dados do índice de Gastos de Consumo Pessoal (PCE) dos EUA, mais fracos do que o esperado, não conseguiram produzir o efeito desejado sobre o dólar. De acordo com dados do Bureau of Economic Analysis dos EUA, a inflação medida pelo PCE subiu menos do que o previsto em setembro, enquanto os números de agosto foram revisados para baixo, levando os participantes do mercado futuro a revisarem suas expectativas em relação a uma série de altas dos juros pelo Federal Reserve.
Os analistas do ING acreditam que "a menos que haja um avanço nas negociações entre os EUA e o Irã, o dólar provavelmente continuará resiliente em outubro". Eles também alertam que o dólar poderá se fortalecer acentuadamente caso os dados divulgados amanhã sejam surpreendentemente fortes ou caso uma liquidação dos títulos dos governos europeus exerça uma pressão significativa sobre o euro.
Do ponto de vista técnico, o EUR/USD está sendo negociado abaixo das principais médias móveis e permanece sob forte pressão vendedora, confirmando o cenário baixista. Os osciladores estão negativos, indicando que os vendedores estão no controle. No entanto, o Índice de Força Relativa (RSI) está em território de sobrevenda, sugerindo uma possível correção. Ainda assim, qualquer movimento corretivo de alta provavelmente será limitado. O nível de 1,1265 ofereceu suporte. A resistência importante mais próxima está em 1,3222.


