


O euro e a libra esterlina subiram em relação ao dólar na última sexta-feira, após a divulgação do relatório de emprego dos EUA referente a setembro, mas a alta teve curta duração, e os pares retomaram a trajetória de queda desde então.
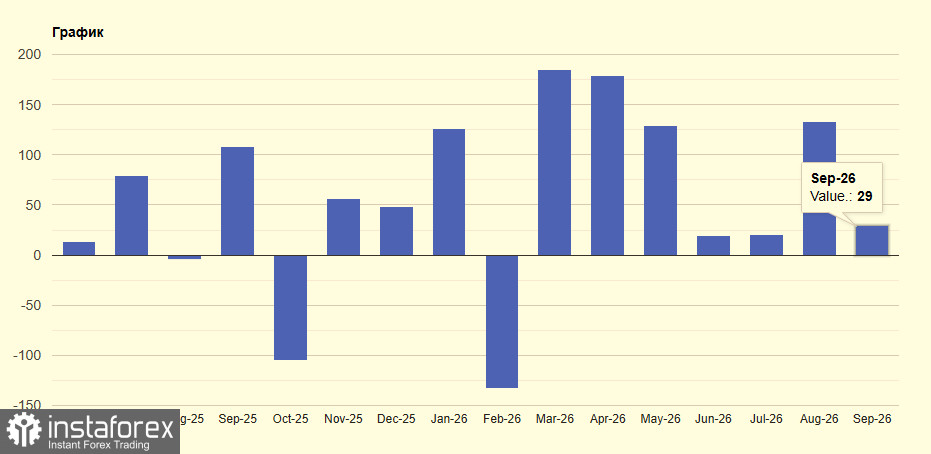
Como mostrou o relatório, os empregos não agrícolas aumentaram em apenas 29 mil vagas, bem abaixo do consenso dos economistas, de 90 mil, e do dado revisado de agosto, de 133 mil vagas (inicialmente divulgado em 162 mil). Além disso, o número de julho foi revisado de +21 mil para -10 mil. A revisão acumulada dos dois meses totalizou -60 mil vagas. Interpreto esses números como um argumento contrário a um novo aperto monetário imediato pelo Fed, e o dólar devolveu parte dos ganhos após a divulgação. As revisões tornaram o quadro ainda mais fraco.
A taxa de desemprego subiu para 4,2%, ante 4,1%. A taxa de participação da força de trabalho aumentou para 61,8%, ante 61,6%. O rendimento médio por hora avançou apenas 0,1% na comparação mensal, para US$ 37,81, enquanto o ritmo anual desacelerou para 3,0%, ante 3,1%. Em resumo, o mercado de trabalho não está entrando em colapso — está estagnado — e isso é mais complicado para o Fed do que uma desaceleração clara, porque não há um sinal inequívoco que justifique uma ação agressiva.
Os dados por setor mostram que a fraqueza foi disseminada, e não concentrada. O setor de saúde criou 17 mil vagas, contra uma média mensal de 33 mil no ano; a construção criou 11 mil; e a indústria de transformação criou 9 mil, embora tenha recuperado cerca de 72 mil vagas desde a mínima de dezembro. O setor financeiro perdeu 7 mil vagas e acumula uma redução de cerca de 129 mil postos desde o pico de maio de 2025, sendo aproximadamente 90 mil dessas perdas nas seguradoras. O BLS observa que a maioria dos principais setores apresentou mudanças modestas, portanto, não há um único culpado evidente pela fraqueza registrada no mês.
Os salários dão ao Fed motivos para manter uma postura tranquila. Com o crescimento dos salários por hora desacelerando para 0,1% na comparação mensal e 3,0% na comparação anual, não há sinais de uma espiral salários-preços. A inflação geral ficou em 3,4% na comparação anual, bem acima da meta de 2%, o que significa que a renda real das famílias está sendo pressionada, especialmente para os consumidores que enfrentam preços da gasolina e do diesel próximos de níveis recordes. Para o Fed, no entanto, a ausência de uma aceleração do crescimento dos salários enfraquece o argumento a favor de um aperto monetário imediato. O presidente do Fed de Nova York, John Williams, afirmou no início de setembro que apoiaria a manutenção da taxa caso continuasse o progresso em direção à meta de 2%. Os dados de setembro reforçam essa visão mais dovish e dão argumentos adicionais a autoridades como Williams e Christopher Waller, que defendem uma postura de paciência.
E quanto aos membros mais hawkish? Autoridades como Beth Hammack, Neel Kashkari e Lorie Logan votaram a favor de uma alta dos juros, enquanto Kevin Warsh afirmou em Jackson Hole que o principal foco do Fed deveria estar nos preços. A visão deles se baseia nos preços da energia, no índice de preços do ISM de serviços, de 72,6, e no Brent próximo de US$ 105; a fraqueza na criação de empregos, por si só, não invalida essa lógica. Ela simplesmente enfraquece o argumento de que os efeitos de segunda ordem já se consolidaram por meio do mercado de trabalho. Uma pausa em outubro seria politicamente conveniente — a reunião do Fed ocorrerá apenas alguns dias antes das eleições de meio de mandato de 3 de novembro — e o presidente Trump está pedindo cortes nas taxas de juros, portanto, dados fracos de emprego antes da votação aumentam a pressão política.
Para o euro, o cenário é construtivo. A taxa de depósito do BCE está em 2,50% após a alta de 10 de setembro, e a inflação preliminar de setembro acelerou para 3,8%; os mercados precificam uma decisão em outubro, enquanto a trajetória do Fed parece mais limitada. Os diferenciais das expectativas para as taxas de juros estão se estreitando a favor do euro. A libra teve um desempenho pior: subiu junto com o euro, mas continua à mercê da dinâmica fiscal do Reino Unido — o chanceler John Healey não descartou medidas que reduziriam as reservas fiscais para £ 23,6 bilhões, e o mercado de trabalho britânico está mais fraco do que o dos EUA.
Perspetivas técnicas para o par EUR/USD
Os compradores devem avaliar como atingir 1,1210. Somente isso abriria caminho para um teste de 1,1259. A partir daí, é possível um movimento em direção a 1,1307, mas alcançar esse nível sem o apoio dos principais participantes do mercado será difícil. No lado de baixa, espera-se um interesse significativo dos compradores apenas em torno de 1,1165. Se não houver ofertas nesse nível, seria prudente aguardar uma queda para uma nova mínima em 1,1133 ou abrir posições compradas a partir de 1,1097.
Perspetivas técnicas para o GBP/USD
Os compradores da libra precisam superar o nível de resistência imediato de 1,3225 para atingir a meta de 1,3265. Romper esse nível será um desafio, com 1,3300 como a próxima meta de extensão. No lado de baixa, os vendedores tentarão assumir o controle em 1,3180. Uma quebra abaixo desse nível representaria um duro golpe para os otimistas e poderia empurrar o GBP/USD para 1,3145, com potencial para testar 1,3110.


