


Os futuros do S&P 500 subiram 0,2%, e o índice está prestes a se aproximar de seu primeiro recorde desde agosto, após encerrar o pregão apenas alguns pontos abaixo de uma nova máxima. O Nasdaq 100 também pode retestar sua máxima histórica, enquanto o petróleo Brent caiu abaixo de US$ 100 por barril, ajudando a aliviar as preocupações com a inflação. Os vencedores são os detentores de ações de tecnologia e os investidores que não entraram em pânico no mercado de títulos; os perdedores são aqueles que apostaram em uma correção devido à alta dos rendimentos.
Acredito que o mercado acionário está atualmente seguindo sua própria narrativa e, por enquanto, essa dinâmica está desconectada do que acontece no mercado de dívida.
Notavelmente, os índices mal reagiram à energia cara e ao retorno dos temores de inflação, que elevaram os rendimentos e a inflação em todo o mundo e obrigaram os bancos centrais a subir os juros. Em vez disso, os investidores estão focados em resultados corporativos sólidos, dados macroeconômicos resilientes e no crescimento explosivo dos investimentos relacionados à IA. A BNP Paribas Wealth Management afirma que os ganhos deste ano estão sendo impulsionados pelos lucros, e não pela expansão dos múltiplos. Seus dados mostram que as revisões das estimativas de lucro por ação permanecem robustas, graças às projeções mais otimistas das empresas nos Estados Unidos, e há espaço para que essa dinâmica continue. Para o mercado, isso importa mais do que qualquer manchete sobre os rendimentos: enquanto os lucros continuarem aumentando, títulos caros não necessariamente prejudicarão as avaliações.
O petróleo deu um suporte adicional às ações. O Brent caiu abaixo de US$ 100 devido ao aumento das exportações do Golfo Pérsico, aos preços reduzidos da Aramco para a Ásia e às liberações das reservas do G7. Isso alivia as pressões sobre os custos e, portanto, reduz o risco de o Fed ter de apertar a política monetária mais do que o atualmente precificado. O mercado atribui às chances de uma alta em outubro uma probabilidade de cerca de uma em quatro, e a taxa dos Fed Funds após a decisão de setembro é vista na faixa de 3,75–4,00%.
Os títulos estão mais calmos. Os Treasuries subiram ligeiramente depois que o rendimento do título de 10 anos atingiu, na sessão anterior, o nível mais alto desde 2002, e o índice do dólar americano pouco mudou. Para as ações, isso representa um alívio, não uma reversão: os juros de longo prazo permanecem próximos das máximas de vários anos e continuam sendo o principal risco para as avaliações.
Na Europa, o Stoxx 600 subiu 0,7% e caminha para sua primeira sequência de três dias de alta em um mês. Os títulos da região estão recuperando as perdas registradas nas mínimas, liderados pelos habituais retardatários, França e Itália, e o euro pouco variou após despencar para uma mínima de 17 meses na segunda-feira. É um sinal razoável para a região, mas ainda é cedo para falar em mudança de tendência: o spread dos títulos franceses em relação aos pares alemães permanece no nível mais amplo desde 2011, e a incerteza política em torno do orçamento da França e das eleições antecipadas na Espanha não desapareceu.
Os próximos dias trarão vários testes. Hoje, a Energy Information Administration (EIA) dos EUA divulga sua perspectiva de curto prazo para os combustíveis de inverno; na quarta-feira, serão divulgadas as atas da reunião de setembro do Fed; e, nesta semana, haverá leilões de títulos de longo prazo nos EUA e no Japão. Uma ata com tom hawkish ou uma demanda fraca nos leilões poderia elevar novamente os rendimentos e pressionar as avaliações, enquanto uma linguagem dovish e negociações tranquilas dariam suporte aos índices.
Na minha opinião, o S&P 500 provavelmente atingirá um novo recorde nas próximas sessões, e o Nasdaq 100 deve manter a liderança, com os lucros e os investimentos em IA sustentando o otimismo. No entanto, o rali permanece vulnerável a um salto nos rendimentos e a uma nova alta do petróleo acima de US$ 105 — qualquer um desses fatores poderia transformar um pequeno recuo em uma queda significativa. As ações europeias provavelmente ficarão para trás enquanto Paris e Madri permanecerem como fontes de risco político.
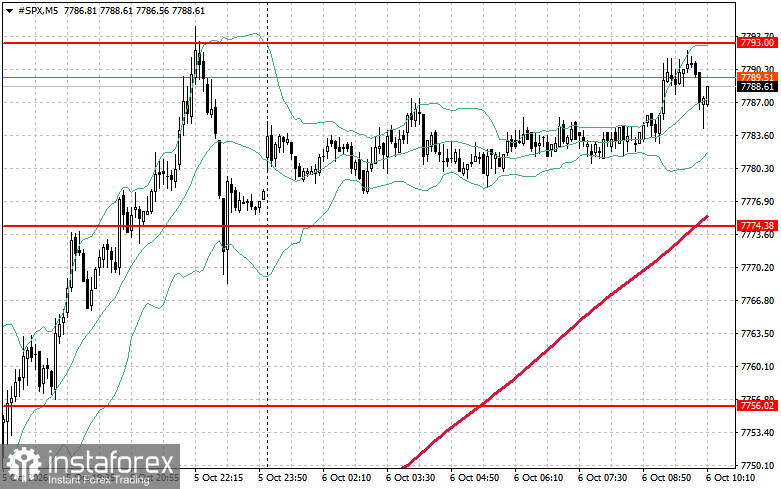
Nos aspectos técnicos do S&P 500, a tarefa imediata dos compradores hoje é superar o nível de resistência em 7.793. Isso sinalizaria um movimento de alta e abriria caminho para um avanço em direção ao próximo nível, em 7.810. Romper e se manter acima de 7.824 também é uma prioridade para os touros, pois isso fortaleceria sua posição. Se o preço recuar em meio a uma queda do apetite por risco, os compradores precisam aparecer em torno de 7.774. Um rompimento abaixo desse nível provavelmente arrastaria o índice para 7.756 e abriria caminho para 7.737.


