


As perdas nos mercados acionários globais se intensificaram em meio a novos temores relacionados à IA, que levaram os investidores a se afastar de um dos segmentos de melhor desempenho do ano. Os Treasuries subiram, impulsionados pela demanda por ativos de refúgio. O índice MSCI da região Ásia-Pacífico recuou 1,6%, enquanto o Kospi, da Coreia do Sul, um importante termômetro das negociações relacionadas à IA, despencou 6% em meio a preocupações com a concorrência chinesa. As ações da SK Hynix caíram cerca de 10%, enquanto as da Samsung Electronics recuaram aproximadamente 8%. Os contratos futuros dos índices acionários dos Estados Unidos e da Europa também operaram em baixa.
A liquidação nos mercados asiáticos se estendeu a Wall Street. O Nasdaq 100 atingiu a mínima de um mês, e o índice de fabricantes de chips dos EUA recuou ao nível mais baixo desde meados de setembro. O movimento reverte a recuperação de segunda-feira, quando os contratos futuros do S&P 500 avançaram 0,3%. Com o mercado sul-coreano rompendo um importante nível de suporte técnico, aumentam as preocupações de que a pressão sobre o setor de tecnologia dure mais do que algumas sessões.
A principal causa é a crescente incerteza às vésperas da temporada de resultados nos EUA. O entusiasmo com a IA esfriou à medida que os investidores questionam se os gastos maciços compensarão os custos de financiamento mais elevados — especialmente após um mercado de alta de quatro anos, que elevou o S&P 500 em cerca de 120% desde a mínima de 2022. Os vendedores predominam agora em boa parte do segmento de IA, e o sentimento está em seu nível mais negativo em muito tempo.
Os alertas se acumulam. O CEO da Broadcom afirmou que o boom atraiu investidores cujas estratégias se assemelham a jogos de azar e que talvez não compreendam em que estão apostando. Na semana passada, Ray Dalio classificou a IA como uma bolha clássica, sujeita a estourar em meio à alta dos juros e à necessidade de transformar avaliações elevadas em dinheiro. A concorrência também intensifica a pressão: relatos indicam que a empresa chinesa CXMT avançou no desenvolvimento de uma arquitetura de memória de maior capacidade.
O mercado de títulos conta uma história diferente. O rendimento dos Treasuries de 10 anos recuou 4 pontos-base, para 5,20%, após a reabertura dos mercados depois do feriado. Em 8 de outubro, estava em 5,31% e, na semana passada, chegou perto de 5,4%, o nível mais alto desde 2002. O petróleo reforçou o argumento a favor dos títulos: o Brent recuou 0,9%, para US$ 105,70 por barril, após ter negociado acima de US$ 105 na manhã de segunda-feira.
Na minha avaliação, a pressão sobre o setor de tecnologia provavelmente persistirá no curto prazo, com o Kospi e os fabricantes de chips entre os mais vulneráveis. Para reverter esse quadro, as ações precisam de resultados sólidos e de sinalizações cautelosas em relação às despesas de capital. Sem isso, os títulos devem continuar sendo os principais beneficiários da busca por segurança, e é mais provável que o rendimento dos Treasuries de 10 anos teste 5,1% do que volte a 5,4%. Uma nova disparada do petróleo acima de US$ 106 ou um dado de inflação dos EUA mais forte do que o esperado poderia voltar a pressionar o mercado de títulos e ampliar a liquidação no mercado acionário.
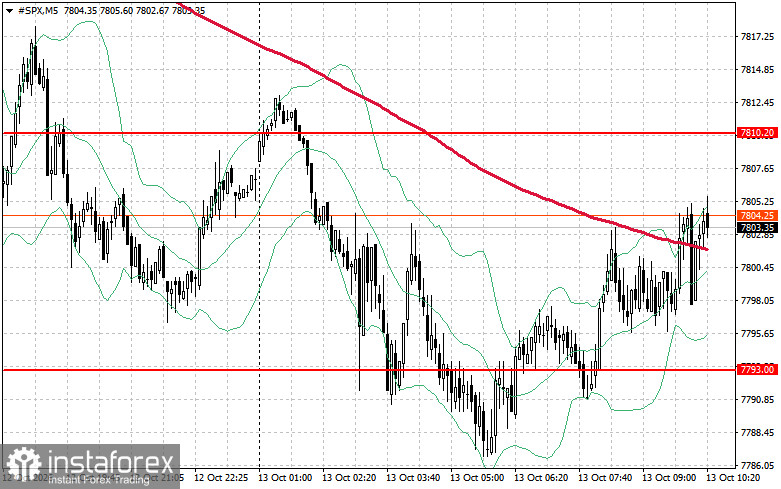
Quanto aos aspectos técnicos do S&P 500, a tarefa imediata dos compradores é superar a resistência em 7.810 pontos. Isso sinalizaria potencial de alta e abriria caminho para 7.824 pontos. Manter o índice acima de 7.841 pontos também é uma prioridade para os compradores, a fim de fortalecer suas posições. Se o índice recuar em meio à redução do apetite pelo risco, os compradores deverão entrar no mercado perto de 7.793 pontos. Um rompimento abaixo desse nível provavelmente levaria o índice a 7.774 pontos, abrindo caminho para 7.756 pontos.


