


Wall Street já viu esse filme antes: as ações de empresas de rádio na década de 1920, as Nifty Fifty nos anos 1970 e as pontocom na virada do século. Em cada episódio, um pequeno grupo de ações favoritas dispara, e o ajuste de contas costuma chegar mais rápido do que o esperado.
O S&P 500 Equal Weight Index (S&P 500 de ponderação igualitária) ficou atrás do índice ponderado pela capitalização de mercado durante anos, mas essa diferença se ampliou drasticamente após o lançamento do ChatGPT, em novembro de 2022, quando a IA se tornou o tema dominante em Wall Street. Desde então, o índice ponderado pela capitalização de mercado superou seu equivalente de pesos iguais em quase 50 pontos percentuais. Uma diferença de magnitude comparável surgiu após o IPO do Yahoo, em 1996, ao longo de um número semelhante de pregões.
Desempenho do S&P 500 tradicional em comparação com o S&P 500 Equal Weight Index
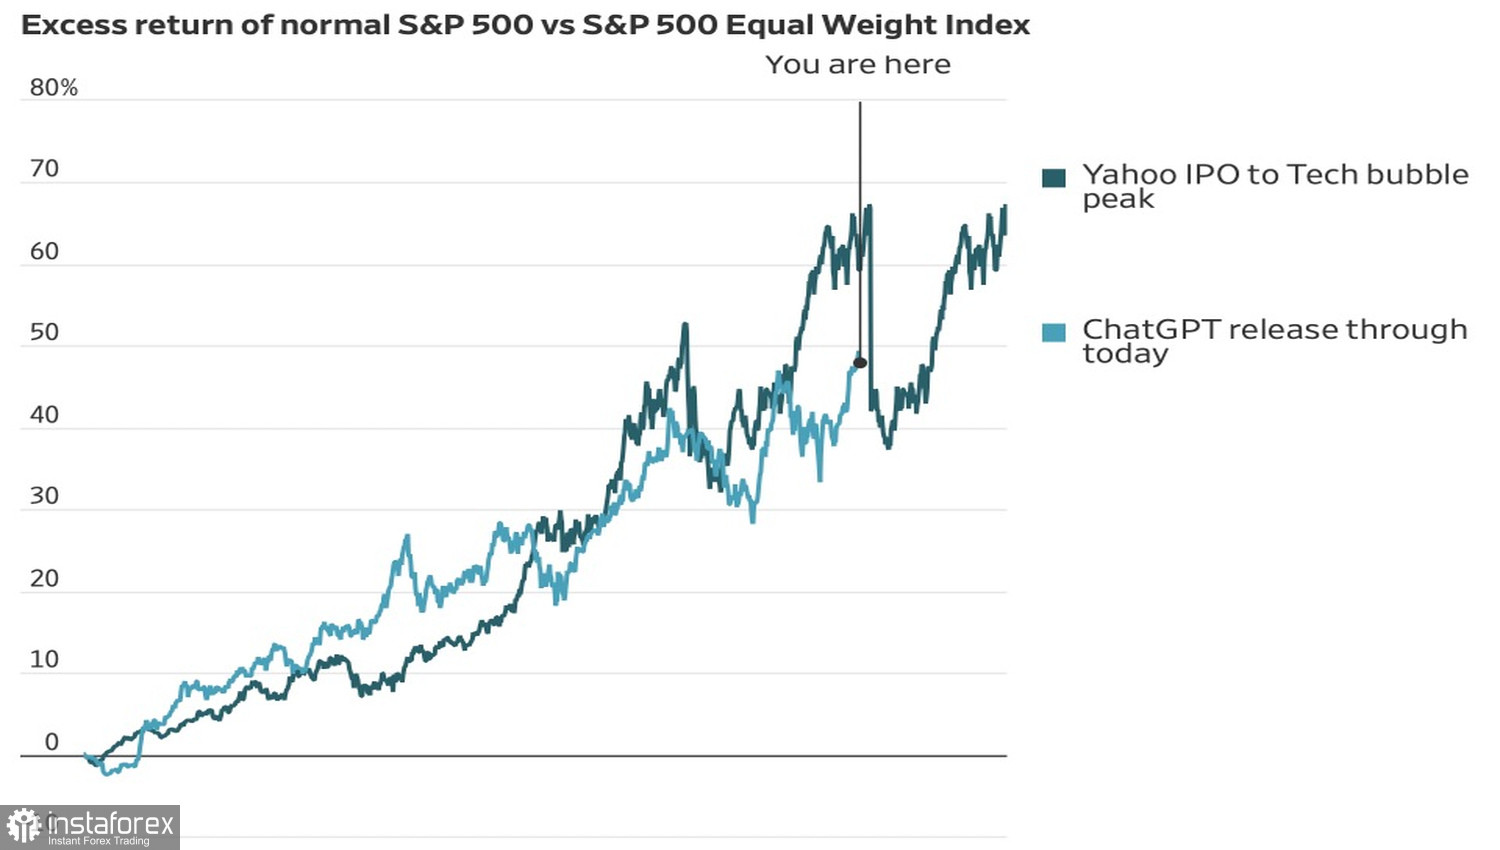
Isso significa que o índice de ponderação igualitária é simplesmente inferior? De forma alguma — na verdade, ele superou o índice ponderado pela capitalização de mercado desde 1990, porque a ponderação igualitária favorece ações de empresas menores e mais baratas. O aspecto interessante é o comportamento desses índices: quando o índice de ponderação igualitária alcança o índice ponderado pela capitalização de mercado, essa convergência ocorre de forma abrupta e dolorosa — como um elástico esticado que finalmente volta com força.
A magnitude dessa diferença é um fator desfavorável à sustentabilidade da alta do mercado. Quando um grupo de empresas se distancia tanto das demais ao longo de alguns anos, isso geralmente precede uma reprecificação rápida dos ativos e um mercado em baixa. Os grandes avanços tecnológicos de épocas passadas não alteraram esse padrão.
O Goldman Sachs elevou sua perspectiva para o mercado acionário nos próximos três meses, passando de neutra para sobreponderação, aproximando-a de sua visão otimista para o horizonte de um ano. O banco considera o crescimento dos lucros um sólido fator de sustentação e avalia que as ações — mesmo após os movimentos do petróleo e dos rendimentos dos títulos — não estão tão caras quanto estiveram no passado.
A proximidade da temporada de resultados também favorece o mercado. A Bloomberg Intelligence observa que os analistas esperam que as empresas do S&P 500 registrem crescimento anual dos lucros de cerca de 25% no terceiro trimestre, uma das taxas mais elevadas já observadas historicamente. O Goldman acredita que esse número pode ser ainda maior.
Dinâmica dos fluxos de capital para fundos norte-americanos
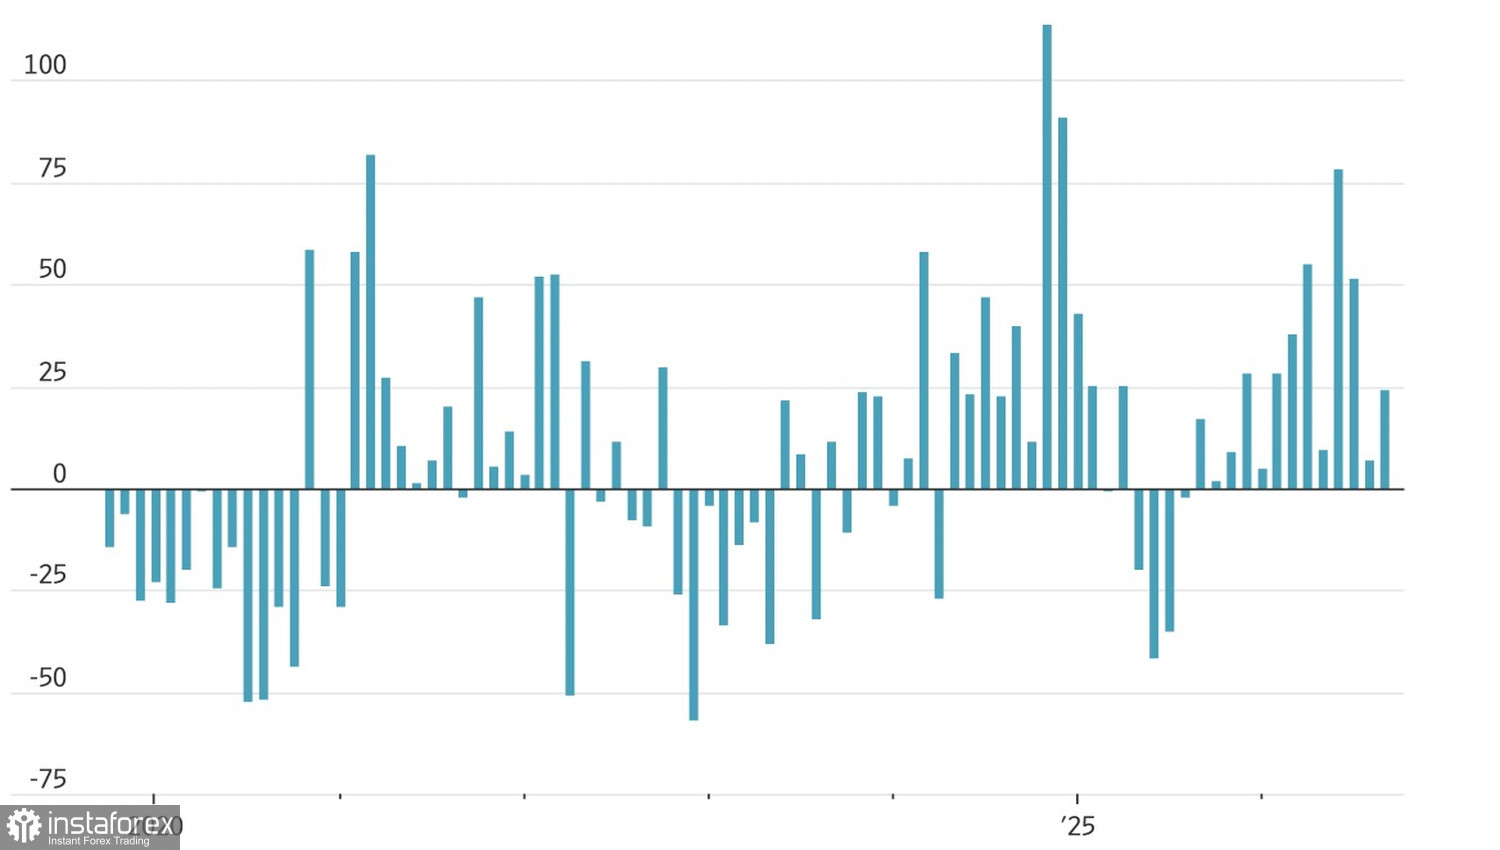
A dinâmica dos fluxos de fundos também favorece as ações: as entradas líquidas em fundos dos EUA se mantêm há 13 meses consecutivos, marcando a sequência mais longa registrada nos dados da EPFR desde 2000.
O setor de energia do S&P 500 atingiu a máxima de um mês, enquanto o Brent ultrapassou US$ 106 por barril após ataques à infraestrutura energética da Ucrânia, apesar do anúncio de uma trégua pelo presidente Trump. Ele também afirmou ter negociado o envio de diesel da Rússia para ajudar a aliviar os preços.
Eu não contestaria a visão do Goldman Sachs para o horizonte de um trimestre, mas, considerando uma perspectiva histórica, apostaria que essa distorção acabará se corrigindo.
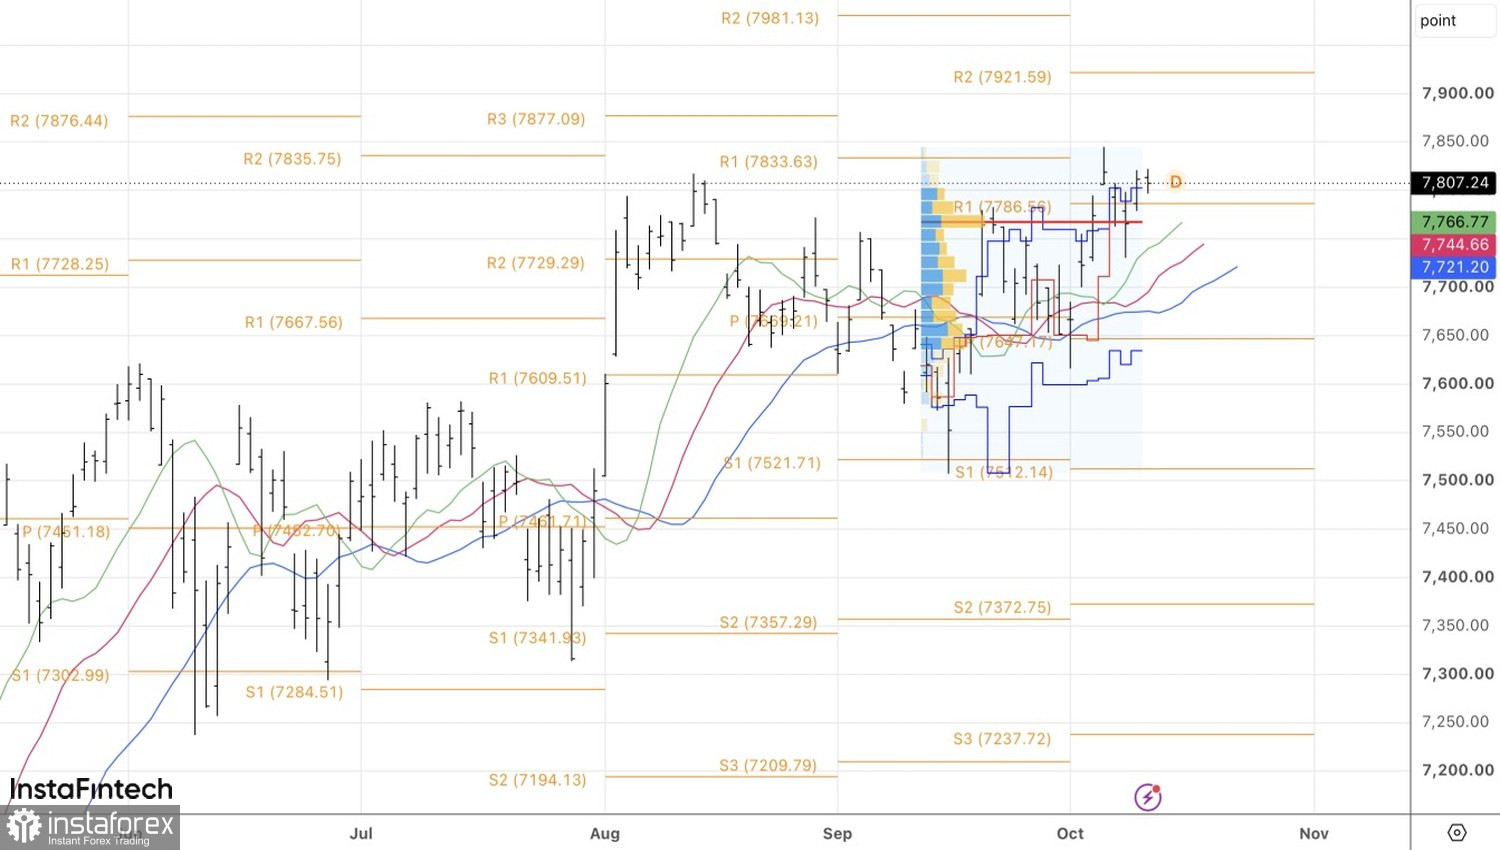
Tecnicamente, o gráfico diário do S&P 500 pode ser interpretado de duas maneiras: como uma retomada da tendência de alta ou como a formação de um padrão de reversão 1-2-3. Uma queda abaixo do valor justo, em 7.770 pontos, seria um sinal de venda, enquanto uma alta sustentada acima de 7.825 pontos justificaria aumentar as posições compradas.


