


O euro e a libra esterlina encerraram a sessão de quinta-feira em queda, embora ambas as moedas tenham registrado uma valorização expressiva durante o pregão asiático. O EUR/USD recuou para 1,1197, após atingir a máxima da manhã próxima de 1,1270, enquanto o GBP/USD está sendo negociado em torno de 1,3425, depois de alcançar um pico próximo de 1,3500.
O cenário se tornou desfavorável para os compradores de ativos de risco, e o principal motivo foi uma forte onda de vendas nos mercados acionários dos EUA.
O Nasdaq perdeu mais de 6% em meio a uma renovada apreensão com o setor de inteligência artificial, e os investidores buscaram os Treasuries. É notável a rapidez com que a lógica de mercado mudou: na quarta-feira, os gigantes de tecnologia adicionaram quase US$ 1 trilhão em valor de mercado, na expectativa de que os democratas freassem a construção de data centers e, assim, reduzissem a pressão sobre os fluxos de caixa das empresas. Mas os temores em relação à IA rapidamente retomaram a dianteira. Os rendimentos dos Treasuries dos EUA despencaram, os preços subiram e o dólar se fortaleceu. Lembre-se de que, na quarta-feira, os rendimentos dos Treasuries de 10 anos ficaram perto de 4,84% — a mínima desde 10 de setembro — e, em seguida, a queda dos rendimentos pressionou o dólar. Hoje, a mesma queda dos rendimentos ocorre por um motivo diferente — a demanda por ativos de refúgio —, de modo que o dólar se beneficia.
Os dados de emprego dos EUA divulgados ontem não moveram significativamente os mercados, apesar de terem sido fortes. Os pedidos semanais iniciais de auxílio-desemprego ficaram em 189.000, ante previsão de 197.000 e 195.000 na semana anterior, igualando os menores níveis desde 1969. Os pedidos continuados vieram ligeiramente piores do que o esperado, em 1.718.000, ante 1.710.000. A produtividade do trabalho não agrícola no 3º trimestre subiu 3,6% (previsão: 2,8%; anterior: 1,4%), e os custos unitários do trabalho caíram 0,7%, ante a expectativa de alta de 0,3%. Trata-se da primeira queda nos custos trabalhistas desde meados do ano passado e, portanto, de um sinal desinflacionário para o Fed, mas isso foi ignorado pelo mercado de Treasuries ontem.
Um suporte adicional ao dólar veio de integrantes do Fed, notadamente Beth Hammack. Ela afirmou que a política monetária precisará ser restritiva para levar a inflação de volta a 2% e que prefere ajustes nas taxas de juros mais frequentes, porém menores. Compare-se com 12 de outubro, quando comentários semelhantes de Hammack levaram o euro a mínimas mensais; em 28 de outubro, ela votou a favor de um aumento numa votação de 10–2. A retórica permanece hawkish, e Thomas Barkin defendeu um ritmo gradual de elevação dos juros. Acredito que o mercado agora precifica, em grande parte, um aumento dos juros pelo Fed em dezembro, e a atenção passa a se voltar para o ano que vem e para até onde o Fed está disposto a ir.
O Banco da Inglaterra reuniu-se ontem e elevou a taxa básica de juros para 4,00%, ante 3,75%, conforme esperado. A decisão foi mais firme do que o antecipado: a votação foi unânime, 9–0–0, em comparação com o placar de 3–0–6 em setembro, e os analistas esperavam sete votos a favor de um aperto monetário. O governador Andrew Bailey disse que é mais provável que haja um segundo aumento do que não, caso os preços da energia retornem aos níveis anteriores, e acrescentou que a inflação provavelmente permanecerá elevada por causa do conflito no Oriente Médio. Ele argumentou que a inflação não cairá tão rapidamente quanto se previa anteriormente, dado o mecanismo de teto de preços da energia no Reino Unido. Ainda assim, a libra não conseguiu sustentar o rali iniciado em 28 de outubro, e o risco de uma liquidação da moeda agora é significativo. Por que o aumento não sustentou a moeda? Creio que o movimento já estava totalmente precificado, e o mercado avalia a probabilidade de um novo aumento em dezembro em algo como 50/50.
Este episódio reafirma que os principais bancos centrais estão em modo hawkish e que as taxas dificilmente mudarão de trajetória no curto prazo. O BCE mantém a taxa de depósito em 2,50% e precifica o próximo movimento de 25 pontos-base para 17 de dezembro. Robert Knoop, candidato à presidência do BCE, advertiu recentemente que o banco central terá de responder a novos choques inflacionários com uma política hawkish. Permanece um risco externo: o petróleo está se recuperando após uma queda recente, em meio a uma pausa pouco clara nas negociações entre EUA e Irã. Se a situação não melhorar, o petróleo provavelmente avançará ainda mais, ampliando a pressão sobre o euro e a libra.
Passando ao calendário, as divulgações europeias de hoje incluem produção e encomendas industriais na Alemanha, produção industrial na França, vendas no varejo na Itália e preços ao produtor na zona do euro. As encomendas alemãs chamam atenção após uma queda anterior de 10,6% e uma expectativa de recuperação próxima a 5%; a produção industrial francesa tem previsão de retornar a +0,4%, após -0,3%. O PPI refere-se a setembro e provavelmente não alterará o quadro de forma material: o PPI mensal tem previsão de +2,5%, após +1,9% em agosto, e o PPI anual, de +10,9%, ante +8,2% anteriormente — uma inflação ao produtor muito elevada, à qual o euro pode reagir, embora o foco de hoje deva estar em outros pontos.
A maior atenção se voltará para o mercado de trabalho dos EUA em outubro. A taxa de desemprego é esperada em 4,2% (atingiu esse nível em setembro, após 4,1% em julho e agosto). O indicador de folhas de pagamento do setor não agrícola (NFP) tem previsão de alta de cerca de 65.000, depois de um recuo acentuado de 29.000 em setembro; agosto foi revisado para +133.000, portanto, 65.000 tende a equilibrar o ritmo recente. Os ganhos médios por hora devem ficar em +0,3% mês a mês, após +0,1%, e em +2,9% ano a ano, após +3,0%. Se os dados superarem as expectativas, a demanda por dólar provavelmente persistirá até o fim da semana, e veremos nova pressão de queda sobre EUR e GBP. O índice preliminar de sentimento do consumidor da Universidade de Michigan para novembro é esperado em torno de 48; atenção às expectativas de inflação. Os integrantes do Fed Alberto Musalem e Michelle Bowman comentarão os dados já publicados.
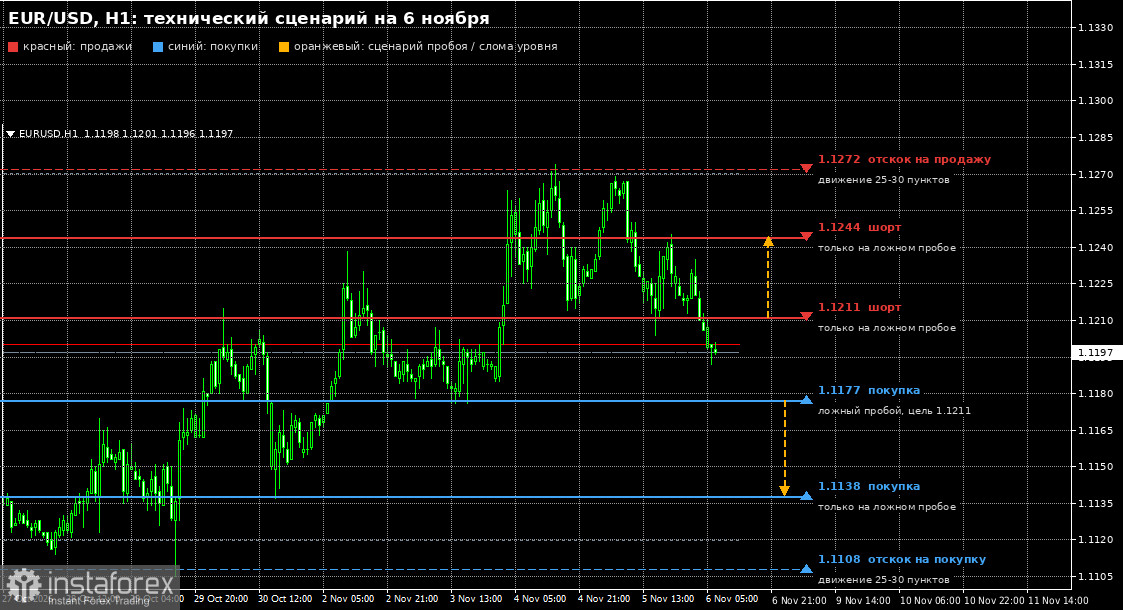
Análise técnica do par EUR/USD (gráfico horário)
Para os compradores, considero 1,1177 o primeiro nível importante: um falso rompimento para baixo pode ser aproveitado como ponto de entrada em posições compradas, visando 1,1211. Um rompimento com consolidação acima dessa faixa ampliaria a recuperação até 1,1244. A máxima semanal, próxima de 1,1272, será o próximo alvo, onde procurarei oportunidades para abrir posições vendidas nos repiques, visando um ganho de 25 a 30 pips.
As posições vendidas nos repiques a partir de 1,1211 e 1,1244 são viáveis apenas em caso de falsos rompimentos. Se os compradores não aparecerem na região de 1,1177, a pressão de baixa sobre o euro provavelmente aumentará, e dados fortes do mercado de trabalho dos EUA poderão abrir caminho para 1,1138 e 1,1108. Nesses níveis, considerarei comprar no repique, visando um ganho de 25 a 30 pips. As posições compradas em 1,1138 e 1,1177 são aceitáveis apenas em caso de falsos rompimentos.
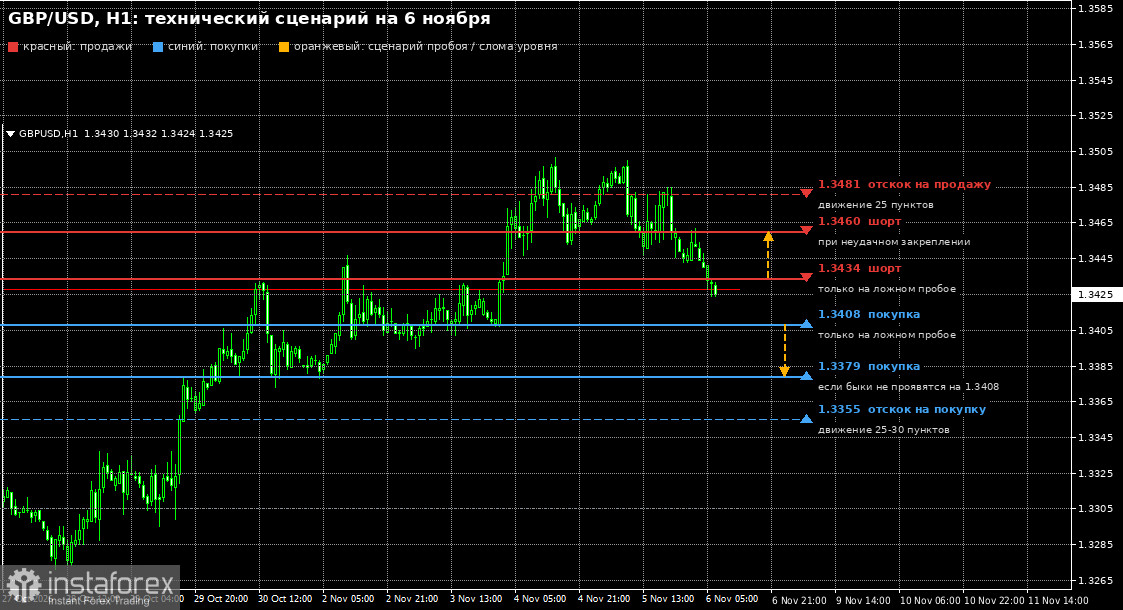
Análise técnica do GBP/USD
O cenário é semelhante. Espero os primeiros sinais de pressão compradora por volta de 1,3408, em caso de falso rompimento, ou entradas compradas a partir de 1,3379, com entradas no repique a partir de 1,3355, visando 25–30 pips. Para posições vendidas, tente 1,3434 em caso de falso rompimento. Além dos discursos de representantes do Banco da Inglaterra, não há outros dados importantes do Reino Unido programados para hoje.
Se os vendedores não aparecerem em 1,3434, procure posições vendidas mais agressivas em 1,3460, caso o preço não consiga se sustentar nesse nível, ou busque posições vendidas no repique a partir de 1,3481, visando cerca de 25 pips.


