


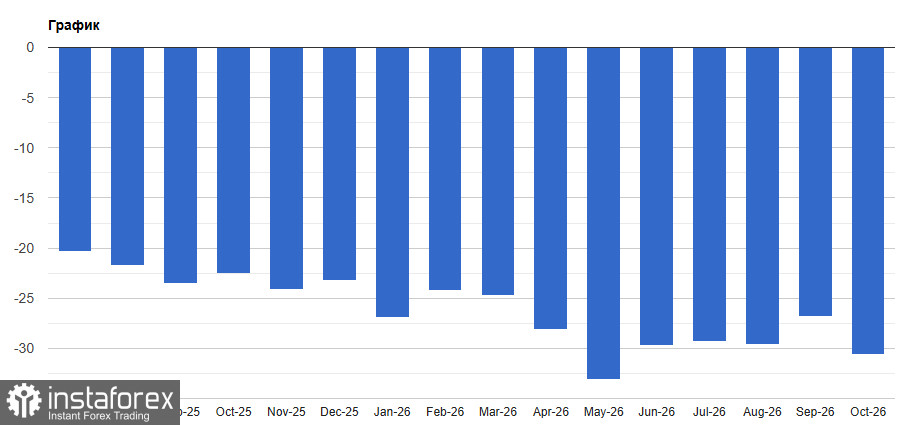
Евро сегодня в очередной раз полностью проигнорировал ряд фундаментальной статистики. Как показали данные, опережающий индекс потребительского климата GfK в Германии на октябрь вышел на уровне минус 30,6 при ожиданиях минус 27,1 и сентябрьском значении минус 26,8, показав заметно более резкое ухудшение настроений немецких потребителей, чем закладывал рынок. Объём кредитования частного сектора еврозоны за август составил 3,1 процента, ниже ожидавшихся 3,2 процента и на уровне июльского показателя, тогда как рост денежного агрегата M3 совпал с прогнозом на отметке 3,5 процента, ускорившись с 3,4 процента в июле.
Такая реакция валюты выглядит показательной именно на контрасте с тем, что происходило неделей раньше. В понедельник и во вторник евро получил сразу два сильных сигнала по еврозоне: сентябрьский флеш-PMI подскочил до 41-месячного максимума в 53,1 пункта, а германский индекс делового климата ifo вырос четвёртый месяц подряд, до 89,9. Оба раза евро пытался закрепить рост, но быстро возвращался к снижению, и сегодняшняя слабая статистика лишь подтверждает ту же закономерность с обратным знаком, реакции на данные по еврозоне сейчас почти нет ни в плюс, ни в минус.
Причина в том, что нынешние данные объективно уступают по значимости событиям, которые определяют торговлю парой в последние недели. GfK измеряет настроения потребителей на месяц вперёд и традиционно считается второстепенным индикатором по сравнению с PMI или инфляцией, а замедление кредитования частного сектора при неизменном росте M3 говорит скорее о постепенном охлаждении спроса на заёмные средства, чем о структурном сбое в экономике. Из этого следует, что рынок просто не считает подобный набор цифр достаточным поводом для пересмотра позиции по паре, тем более на фоне куда более весомых тем, доминирующих сейчас в заголовках.
Именно эти темы и объясняют инертность евро. Доходность казначейских облигаций США на этой неделе достигала десятилетних максимумов, тридцатилетние бумаги поднимались почти к 5,5 процента, а серия ястребиных выступлений представителей ФРС, от Уильямса до Барра, продолжает удерживать доллар в фазе структурного укрепления. Одновременно нефть лихорадит на новостях о переговорах между США и Ираном по Ормузскому проливу, и именно эта связка, доходность облигаций плюс геополитика вокруг нефти, а не европейская макростатистика, определяет сейчас направление доллара против всех валют G10 разом. Из этого следует, что даже заметное отклонение немецких или еврозональных данных от прогноза тонет в куда более мощном общем потоке долларовых новостей.
На мой взгляд, пока доходность американских облигаций остаётся вблизи текущих уровней, а переговоры по Ормузу не дадут окончательного результата, евро будет реагировать на собственную статистику примерно так же вяло, как сегодня, независимо от того, выходят данные лучше или хуже ожиданий.
Что касается текущей технической картины EUR/USD, то сейчас покупателям нужно думать над тем, как забирать уровень 1.1410. Только это позволит нацелиться на тест 1.1430. Уже оттуда можно забраться на 1.1450, но сделать это без поддержки со стороны крупных игроков будет довольно проблематично. В случае снижения торгового инструмента лишь в районе 1.1380 я ожидаю каких-либо серьезных действий со стороны крупных покупателей. Если там никого не будет, было бы неплохо дождаться обновления минимума 1.1360 либо открывать длинные позиции от 1.1335.
Что касается текущей технической картины GBP/USD, то покупателям фунта нужно забирать ближайшее сопротивление 1.3250. Только это позволит нацелиться на 1.3285, выше которого пробиться будет довольно проблематично. Самой дальней целью выступит область 1.3315. В случае падения пары медведи попытаются забрать контроль над 1.3210. Если это удастся сделать, пробой диапазона нанесет серьезный удар по позициям быков и столкнет GBPUSD к минимуму 1.3180 с перспективой выхода на 1.3150.


