


COT-отчёт: EURO FX — Chicago Mercantile Exchange
Открытый интерес (Open Interest): 821 689 контрактов (каждый — €125 000). За неделю снизился на ?98 346, это больше любого из двух предыдущих приростов (+46 888 и +77 052). Разгрузка началась неделей ранее (?22 429), и за две недели из книги ушло 120 775 контрактов. Уровень почти вернулся к отметке до двух скачков (около 818,5 тыс.), то есть раздувшийся объём рассосался.
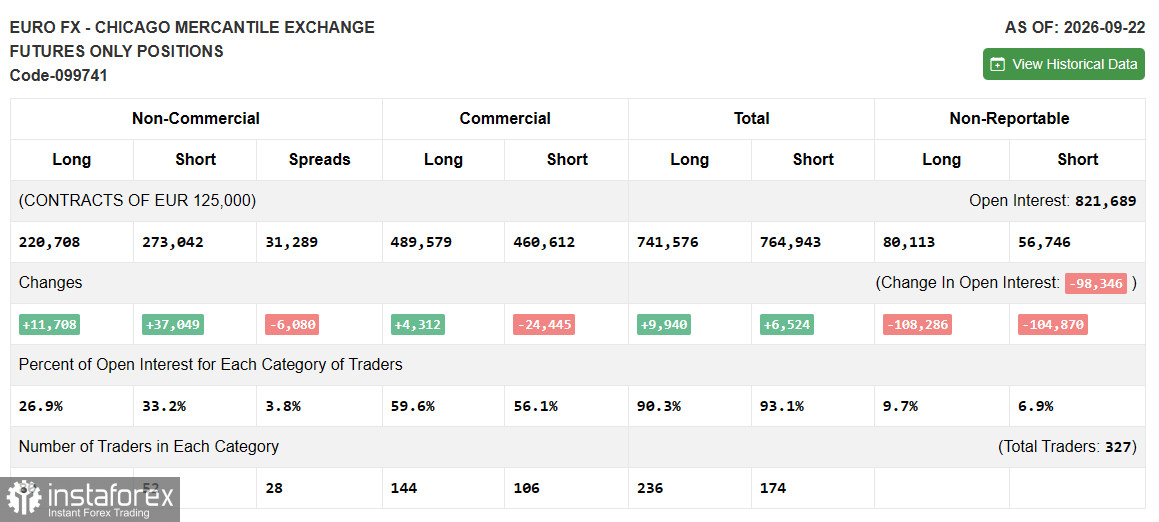
Некоммерческие трейдеры (Non-Commercial) — спекулянты
Лонг: 220 708 (26,9% от OI) — выросли на +11 708
Шорт: 273 042 (33,2% от OI) — выросли на +37 049
Спреды: 31 289 (3,8% от OI) — сократились на ?6 080
Спекулянты развернулись. Нетто-позиция по евро углубилась с ?26 993 до ?52 334, то есть на 25 341 контракт, и стала глубже, чем ?42 616 двумя неделями ранее. Сужение на 15,6 тыс., которое неделей ранее выглядело устойчивым движением, полностью перечёркнуто. Шорт вырос более чем втрое сильнее лонга (+37 049 против +11 708), поэтому речь идёт не о закрытии покупок, а о наращивании направленной ставки на снижение евро: фонды увеличили обе стороны, но короткую заметно быстрее. Относительно OI нетто-шорт вырос с 2,9% до 6,4%, хотя часть этого прироста механическая, так как знаменатель сократился.
Спреды сократились ещё на 6 080 после ?20 643 неделей ранее (31 289 против 37 369). Расшивка хеджированных конструкций продолжается, трейдеры остаются в направленном риске. Количество трейдеров: 80 лонг / 52 шорт / 28 спреды против 76 / 51 / 32.
Коммерческие трейдеры (Commercial) — хеджеры
Лонг: 489 579 (59,6% от OI) — выросли на +4 312
Шорт: 460 612 (56,1% от OI) — сократились на ?24 445
Хеджеры почти зеркально забрали то, что продавали спекулянты. Нетто-позиция выросла с +210 до +28 967 (+28 757), а нетто-шорт спекулянтов углубился на 25 341. Лонги почти не изменились, сокращение пришлось на шорт. После сжатия книги на 107,9 тыс. и 101,4 тыс. неделей ранее движение стабилизировалось. Технической разгрузки в этот раз нет, и позиция снова отражает реальный спрос. Логично предположить, что экспортёры и импортёры страхуют платежи на более дешёвом евро, пока фонды продают. Я вижу здесь роль второй стороны сделки, а не смену взгляда хеджеров. Количество трейдеров: 144 лонг / 106 шорт против 143 / 102.
Итого (Total, три отчётные категории)
Лонг: 741 576 (90,3% от OI) — изменение +9 940
Шорт: 764 943 (93,1% от OI) — изменение +6 524
Сводная позиция выросла на фоне падения OI почти на 98 тыс., и это значит, что весь спад пришёл из категории Non-Reportable. Нетто-позиция по отчётным категориям почти не изменилась: ?23 367 против ?26 783. Спекулятивный сдвиг на ?25 341 был компенсирован коммерческим на +28 757. Количество трейдеров: 236 лонг / 174 шорт, всего в отчёте 327.
Нерепортируемые (Non-Reportable) — мелкие трейдеры
Лонг: 80 113 (9,7% от OI) — сократились на ?108 286
Шорт: 56 746 (6,9% от OI) — сократились на ?104 870
Аномалия прошлой недели развернулась полностью. Суммарная доля категории вернулась к 16,6% OI (9,7% и 6,9%) против примерно 38% неделей ранее. Шорт (56 746) практически совпал с уровнем до скачка (56 895), лонг (80 113) немного ниже прежних 92 781. Это подтверждает версию о технической природе движения, вероятнее всего, переклассификация или пересчёт категорий, а не поведение розницы. Нетто-позиция снизилась с +26 783 до +23 367 (?3 416), направленный сентимент мелких трейдеров почти не менялся ни на скачке, ни на откате. Ни одна из этих цифр не несёт содержательного сигнала.
Вывод
Отчёт за 22 сентября фиксирует разворот у спекулянтов: нетто-шорт по евро вырос на 25 341 контракт до ?52 334 и стёр сужение на 15,6 тыс. неделей ранее. Коммерческие трейдеры взяли противоположную сторону (+28 967), спреды продолжают сокращаться, общий открытый интерес вернулся к уровню до двух прошлых скачков, а Non-Reportable вернулась к обычным пропорциям. Отчёт очищен от технического шума, и содержательный сигнал остался один: фонды выбирают короткую позицию по евро.
Неделя пришлась на первую реакцию рынка на решение ФРС. 16 сентября комитет единогласно повысил ставку на 25 б.п. до 3,75–4,00%, впервые с июля 2023 года и впервые при председателе Кевине Уорше. Медианный прогноз по ставке на конец 2026 года составил 4,1%, 16 из 18 участников точечного прогноза ждут ещё одного повышения до декабря, а вероятность шага 28 октября на 17 сентября оценивалась примерно в 51%. Прогноз инфляции на 2026 год повышен до 3,7% с 3,6%, возвращение к 2% сдвинулось на 2029 год.
Разрыв ставок с ЕЦБ, который 10 сентября поднял ставку до 2,50%, остаётся широким, около 1,25–1,50 п. п. Он не сужается, потому что ФРС ответила на шаг ЕЦБ собственным повышением и сигналом продолжения. Выигрывают доллар и держатели долларовых активов, проигрывает евро. Я считаю, что пока доходности остаются высокими, давление на евро сохранится в ближайшие сессии, а нетто-шорт спекулянтов вероятнее расширится, чем сократится. Развернуть картину может откат доходностей, тогда те же фонды станут источником покупок евро. Следующий отчёт выйдет 2 октября.


