


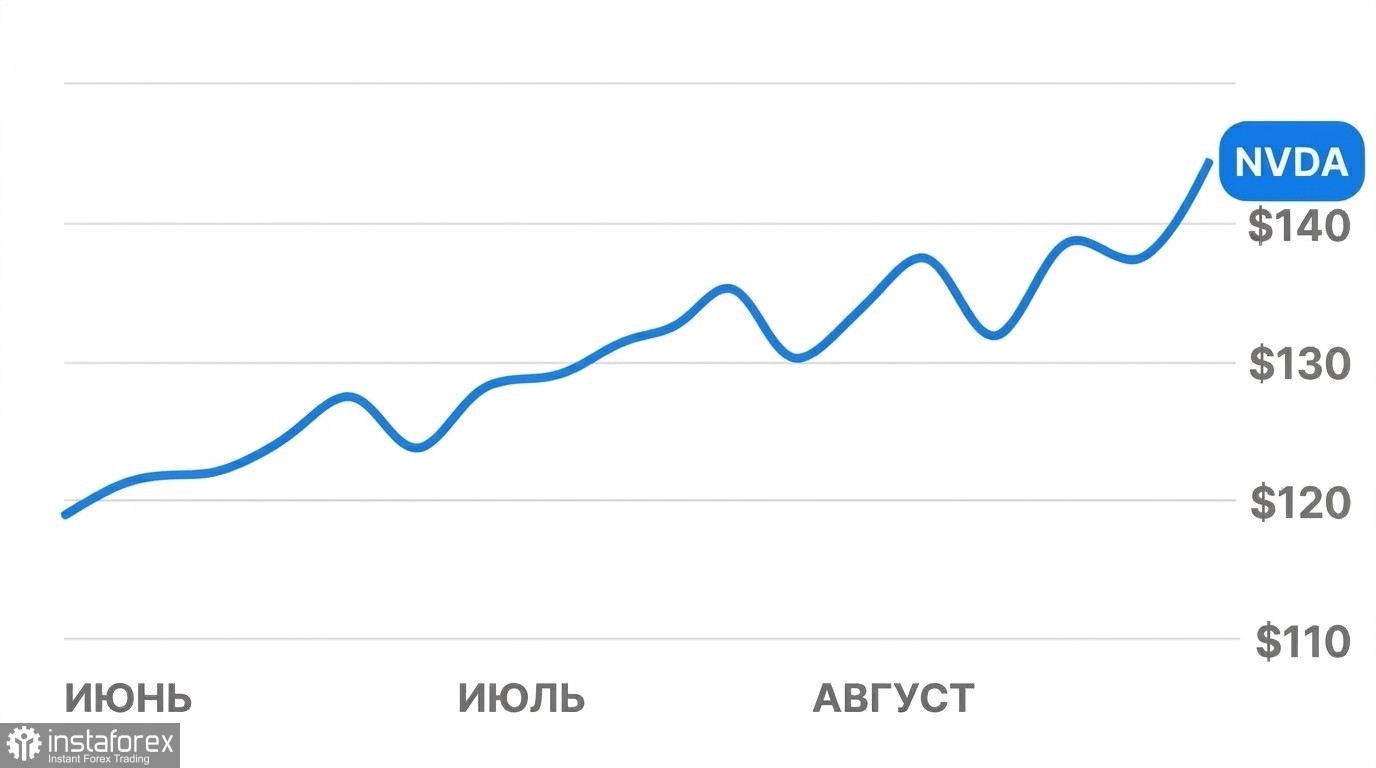
 Анализ динамики акций Nvidia (NVDA) на фоне программы выкупа и макроэкономических факторов
Совет директоров утвердил рекордное расширение программы выкупа собственных акций на $150 млрд. При реализации такого механизма компания скупает собственные бумаги на открытом рынке, снижает их количество в свободном обращении и тем самым увеличивает долю чистой прибыли на каждую оставшуюся акцию. Совокупный неизрасходованный лимит на выкуп акций вырос до $235 млрд со сроком действия до 2028 финансового года. Это решение стало прямым сигналом рынку об уверенности руководства в долгосрочном поступлении свободных денег.
Инвестиционный банк Morgan Stanley вновь признал бумаги Nvidia главным выбором в секторе полупроводников и подтвердил целевую цену на уровне $300 за штуку. Банк указал на привлекательную рыночную оценку: текущая стоимость акций превышает прогнозную прибыль компании на 2028 финансовый год в 15 раз. При этом консенсус-прогноз аналитиков Уолл-стрит зафиксировал средний ценовой ориентир на отметке $321,89. Банк BNP Paribas поднял планку ожиданий до $345, брокер Cantor Fitzgerald рассчитывает на $350, фирма Melius Research ожидает подъем до $420, а агентство Evercore установило цель в $465 за бумагу.
Спрос на вычислительные мощности растет за пределами стандартных центров облачных вычислений. Аэрокосмическая компания SpaceX начала поиск финансирования на $40 млрд через инвестиционную программу Apollo специально для покупки чипов Nvidia. Стартап Илона Маска xAI планирует увеличить вычислительный кластер Colossus 2 до 1,2 млн процессоров серий GB200 и GB300 до конца года. Компания Anthropic подписала долгосрочные соглашения на аренду вычислительной инфраструктуры на $84,5 млрд на базе оборудования Nvidia.
Поставщики компонентов подтверждают устойчивый рост заказов. Производитель электроники Foxconn отчитался о рекордной месячной выручке благодаря сборке серверов для искусственного интеллекта. По данным Ассоциации полупроводниковой промышленности, мировые продажи чипов в августе выросли на 144% по сравнению с аналогичным периодом прошлого года. Фирма AM Intelligence заказала 20 000 чипов нового поколения Vera Rubin для строительства вычислительных центров в Малайзии и Индии. Новая архитектура ускоряет выдачу готовых ответов нейросетями в 25 раз относительно предыдущей линейки Blackwell.
Крупные инвестиционные фонды продолжают наращивать позиции в бумагах чипмейкера. Подразделение Robinhood Asset Management увеличило свою долю в акциях Nvidia на 71,6%, докупив 108 138 акций. Общий объем институционального владения превышает 65% акционерного капитала. Одновременно компания расширяет присутствие в телекоммуникациях, создав языковую модель Nemotron 3 на 30 млрд параметров для оптимизации сетей операторов SoftBank и AT&T.
Главные факторы давления
На котировки акций и темпы дальнейшего роста рыночной стоимости Nvidia влияют пять основных факторов сдерживания:
•Продажи акций инсайдерами компании на пике стоимости За последние 90 дней руководители и члены совета директоров продали 1,76 млн акций на общую сумму $399,5 млн. Финансовый директор Колетт Кресс реализовала ценные бумаги на $7,6 млн, а директор Марк Стивенс продал пакет на $144 млн. Регулярная фиксация прибыли топ-менеджерами на исторических ценовых максимумах показывает осторожность руководства и создает встречное предложение на бирже.
•Доходность государственных облигаций США на 20-летних максимумах Доходность десятилетних казначейских бумаг поднималась в ходе торгов выше 5,3%. Когда государственные бумаги США без риска гарантируют инвесторам фиксированный доход свыше 5% годовых, крупный капитал сокращает покупки дорогих акций технологического сектора. Высокая стоимость кредитования в американской экономике сдерживает приток свободных денег в рискованные биржевые инструменты.
•Удорожание модулей оперативной памяти и снижение доли чистой прибыли Нехватка специализированной памяти высокой пропускной способности привела к росту цен на комплектующие. Удорожание деталей вынуждает Nvidia поднимать цены на готовые серверы на 15%. Это снизит валовую маржу — долю выручки, которая остается у бизнеса после вычета прямых затрат на детали и производство — с прежних 73% до 71–72% в четвертом квартале.
•Инфраструктурные ограничения дата-центров и появление внутренних конкурентов Строительство новых вычислительных центров сталкивается с дефицитом земельных участков и нехваткой свободной электрической мощности. Корпорация Amazon рассматривает продажу собственных чипов на $8 млрд, снижая зависимость от внешних закупок. Одновременно китайские разработчики DeepSeek и Huawei создали альянс для написания программного кода, призванного заменить платформу CUDA и вытеснить американские чипы с рынка Азии.
•Судебные разбирательства и схемы непрямого финансирования клиентов Акционеры разработчика микросхем Groq подали иск из-за лицензионной сделки с Nvidia на $20 млрд. Аналитики указывают на риски схемы, при которой производитель чипов инвестирует деньги в молодые компании, а те на полученные средства покупают его продукцию. Дополнительным фактором риска стало расследование дела о нелегальных поставках серверов в Китай через лизинговые договоры на сумму $300 млн в обход экспортных запретов.
Прогноз
Наш прогноз динамики акций Nvidia существенно сдержаннее ожиданий большинства аналитиков Уолл-стрит, которые рассчитывают на рост котировок до $320–$465 за штуку.
В течение октября и ноября 2026 года акции перейдут к фазе консолидации — боковому движению котировок в границах коридора $230–$250 за штуку без резких взлетов. Программа выкупа акций на $150 млрд удержит бумаги от глубоких просадок ниже $225. Однако продажи акций топ-менеджерами на $400 млн и доходность государственных облигаций США выше 5% не позволят цене совершить резкий рывок наверх. Рынок возьмет паузу для оценки квартальных отчетов тайваньского завода TSMC и реальных объемов капитальных затрат технологических гигантов.
Главным препятствием для взрывного роста станет замедление ввода новых серверных мощностей из-за дефицита электроэнергии и систем охлаждения. Финансовая отдача от перспективной архитектуры Feynman проявится не раньше 2028 года. До этого момента доходы компании будут ограничены физическими объемами поставок текущих систем Blackwell и готовностью клиентов брать кредиты под высокий процент на покупку вычислительного оборудования.
К концу 2026 года и в первом квартале 2027 года ожидается умеренный подъем котировок Nvidia в ценовой диапазон $260–$280. Рыночная капитализация закрепится на уровне $6,2–$6,5 трлн. Рост выручки подтвердится выполнением заказов для SpaceX и xAI, но целевые ориентиры инвестбанков на уровне $350–$400 останутся недостижимыми в ближайшие кварталы. Инвесторам стоит удерживать купленные ранее активы и воздержаться от покупок на пиковых уровнях, открывая новые сделки только при снижении цены ближе к поддержке на отметке $230.


