


Данные по инфляции, опубликованные 30 сентября, засвидетельствовали ускорение общего индекса потребительских цен до 4.0% г/г против 3.5% месяцем ранее, что совпало с консенсус-прогнозом и не стало неожиданностью для рынка. Однако более важным для дальнейшей траектории ставок оказался не сам факт ускорения, а его структура и реакция рынка на эти цифры.
Ускорение инфляции в августе было обусловлено двумя компонентами, которые РБА исключает из своего анализа базового давления. Жилищные расходы выросли на 5.7%, транспорт подорожал на 5.6%, при этом цены на автомобильное топливо взлетели на 14.8% м/м после роста на 7.5% в июле — эффект, связанный как с повышением мировых цен на нефть, так и с завершением действия временных мер фискальной поддержки.
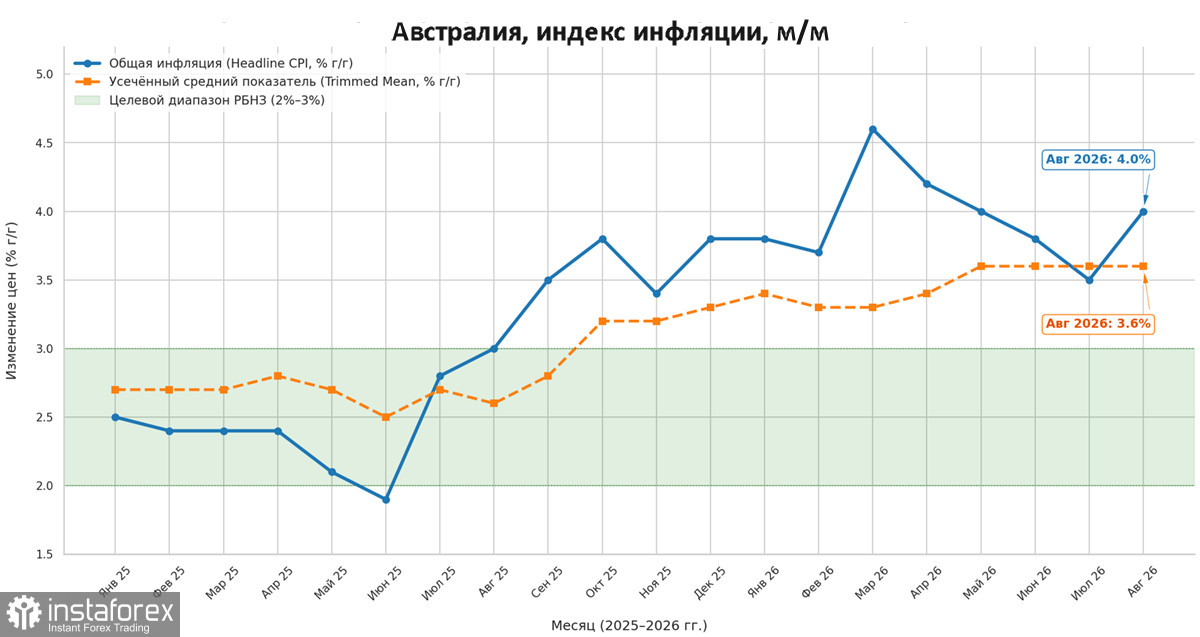
Ключевой же показатель для РБА, усечённое среднее, остался на уровне 3.6% г/г третий месяц подряд. Эта стабильность, хотя и на уровне, значительно превышающем целевой диапазон, дала рынку основание заключить, что дальнейшее ужесточение может не потребоваться. Вероятность повышения ставки на ноябрьском заседании, оценивавшаяся до публикации данных примерно в 40%, упала до 20%. Иными словами, рынок интерпретировал ускорение общего индекса как временный шок, а не как сигнал о фундаментальном ухудшении инфляционной динамики.
Индекс деловой активности в производственном секторе Австралии от S&P Global в сентябре опустился до 49.6 с 52.0 в августе, впервые с апреля вернувшись ниже порога, отделяющего рост от сокращения. Падение оказалось самым резким за 21 месяц, а его главной причиной стало возобновление снижения новых заказов — как внутренних, так и экспортных — после кратковременного улучшения в предыдущие два месяца. Структура отчёта указывает на ухудшение по всем ключевым направлениям.
Данные по торговому балансу за август, опубликованные 1 октября, добавили ещё один аргумент в пользу того, что экономика теряет внешние опоры. Профицит сократился до 4.95 млрд австралийских долларов — минимального уровня за три месяца и почти втрое меньше пересмотренного июльского значения. Опережающий рост импорта, обусловленный удорожанием энергоносителей, продолжает съедать экспортные доходы, несмотря на высокие цены на СПГ и золото.
Ближневосточный конфликт остаётся главным источником неопределённости для австралийской экономики, и его влияние ощущается по нескольким каналам одновременно. Последствия уже ощутимы. Рост цен на топливо транслируются в потребительскую инфляцию с лагом, но их влияние на настроения домохозяйств проявляется немедленно. Индекс потребительского доверия Westpac-Melbourne Institute в сентябре упал до 84.4 пункта, вернувшись к уровням глубокого пессимизма.
Последние данные заметно снижают вероятность повышения ставки РБА, что будет в краткосрочной перспективе оказывать давление на AUD/USD.
Чистая короткая спекулятивная позиция увеличилась за отчетную неделю до -3.9 млрд, расчетная цена уверенно снижается.
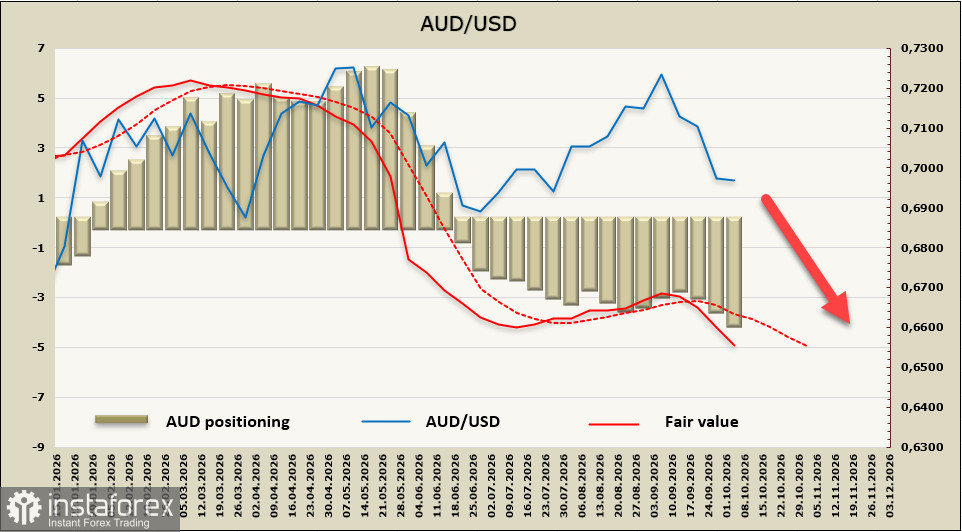
После заседания РБА пара AUD/USD предприняла попытку скорректироваться вверх, но движение было ограниченным, и мы ожидаем, что она вновь возобновит снижение. Прогноз движения к поддержке 0.6866 остается актуальным, далее цель 0.6834, возврат на бычью траекторию становится все менее вероятным.


