


«Считаем мгновения, чтобы потопить ваши корабли»
Градус противостояния в Ормузском проливе накалился до предела. Командующий Корпусом стражей исламской революции (КСИР) Али Озмаеи выступил с открытыми угрозами в адрес американских ВМС: «Нам не терпится потопить американские военные корабли. Мы ждем, когда они приблизятся ко входу в пролив, и буквально отсчитываем каждое мгновение до этого момента». Воинственная риторика Тегерана звучит на фоне публикации The Wall Street Journal о том, что Иран в срочном порядке укрепляет фортификации вокруг критических объектов, включая ядерную инфраструктуру, и предупреждает страны региона о готовности нанести массированные ответные удары по всему Ближнему Востоку, морально готовя население к возобновлению масштабных боевых действий в ближайшие недели.
На этом фоне президент США Дональд Трамп заверил, что американские вооруженные силы воздержатся от прямых ударов по Ирану до промежуточных выборов 3 ноября. Тем временем судоходство в проливе фактически парализовано серией инцидентов. В среду поступили сообщения о гибели грузового судна, которое подорвалось на морской мине при попытке форсировать маршрут, загорелось и затонуло. Позднее британское Управление морских торговых операций (UKMTO) подтвердило факт удара неустановленным снарядом по крупному контейнеровозу. Однако Центральное командование США (CENTCOM) категорически отвергает заявления Ирана об установлении единоличного контроля над Ормузом. Американские военные заявляют, что только за минувшие сутки успешно провели через пролив танкеры с более чем 19 млн баррелей сырой нефти.
Инфляционный шок и «Бежевая книга» ФРС
Тем временем потребительская инфляция в США продемонстрировала резкое ускорение в сентябре, поднявшись до 3,7% по сравнению с предыдущими 3,4% и оказавшись выше ожиданий аналитиков. Ключевым триггером стал колоссальный скачок цен в энергетическом секторе, где годовая инфляция разогналась второй месяц подряд до 20,4% (максимум с мая), прибавив только за один месяц 5,2% – самый резкий помесячный прирост с марта.
Внутри энергетической корзины взрывную динамику показали:
печное топливо (скачок до 74.2% против 52.0% ранее)
- бензин (34.2% против 27.4%)
- газовые услуги (до 5.0%)
- электроэнергия (до 4.4%)
На этом фоне глава ФРБ Чикаго Остин Гулсби назвал свежую статистику «обескураживающей», предупредив, что регулятору придется пойти на ответные меры, поскольку сохранение высоких темпов роста цен в течение еще нескольких месяцев для ФРС абсолютно неприемлемо. Опубликованная «Бежевая книга» Федрезерва подтвердила нарастание стагфляционных тенденций в американской экономике. Хотя деловая активность умеренно расширилась в 9 из 12 округов (в остальных 3 ситуация не изменилась), темпы роста в большинстве регионов остаются слабыми, а потребительские расходы практически застопорились. Покупатели все активнее сопротивляются завышенным ценникам, из-за чего бизнесу приходится выборочно давать скидки и урезать собственную прибыль.
При этом ценовое давление усилилось:
- в 3 округах зафиксирован высокий темп роста цен
- в 8 – умеренный
- лишь в 1 – медленный
- в 4 округах инфляция ускорилась по сравнению с прошлым отчетом
Дороговизна нефти и рекордные цены на дизель ударили по всем 12 округам ФРС без исключения, спровоцировав транспортные надбавки и раздувая издержки по цепочкам поставок наряду с растущими тарифами, сырьем и страховкой. Ситуация на рынке труда также остается нестабильной: в 5 округах компании уже сокращают персонал, откладывают найм или урезают планы по созданию рабочих мест благодаря активному внедрению ИИ-решений. Вышедшая статистика кардинально изменила настроения трейдеров. Вероятность ужесточения денежно-кредитной политики и очередного подъема базовой процентной ставки ФРС на заседании в октябре подскочила до 49,3% против 21,6% накануне релиза.
Доходность 10-летних казначейских облигаций США подскочила сразу на 9 базисных пунктов (до 5,3% (вплотную приблизившись к пикам начала 2002 года). Доходность 2-летних бумаг прибавила 12 б. п. (до 4,9%). На этом фоне доллар США перешел в масштабное наступление по всему фронту. А Уолл-стрит закрылась глубоким снижением под тяжестью ястребиных ожиданий и нарастающих проблем в технологическом сегменте.
- S&P 500 упал на 1,1%
- Nasdaq потерял сразу 2,0%
- Dow Jones просел на 49 пунктов
В эпицентре распродаж оказались ключевые фавориты сегмента ИИ-инфраструктуры: акции AMD рухнули на 5,7%, Micron подешевела на 4,1%, капитализация Nvidia сократилась на 3,2%, а Broadcom просел на 3,1%. В финансовом секторе бумаги Bank of America обвалились на 4,8% из-за разочаровавшей выручки трейдинговых подразделений акций и инструментов с фиксированной доходностью, а котировки Morgan Stanley просели на 2,7%. Большинство экспертов ожидают лишь слабого роста экономики. Главные риски – инфляция, торговая политика и геополитическая неопределенность.
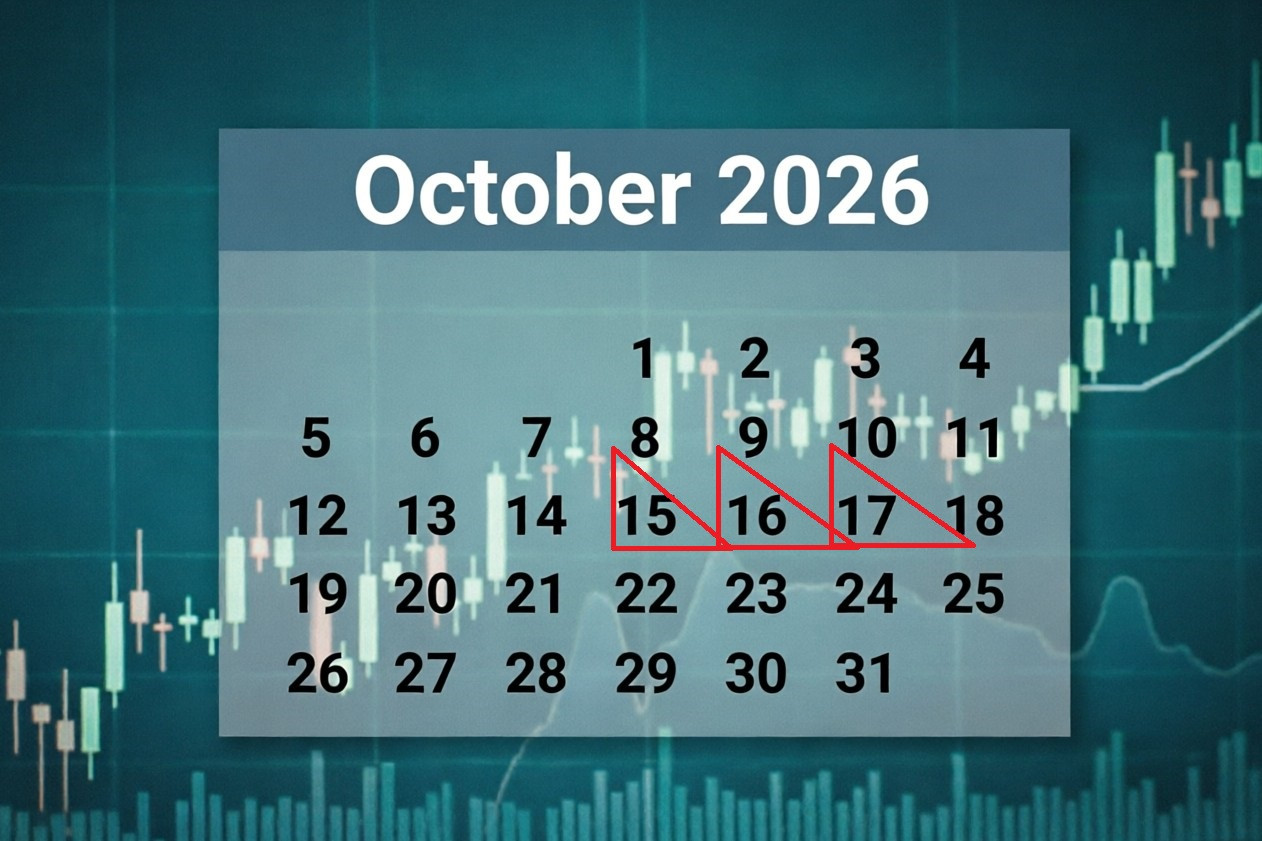
15 октября
15 октября, 2.50/ Япония/**/ Заказы на продукцию машиностроения в сентябре/ пред.: 16,9%/ действ.: 11,2%/ прогноз: 15,7%/ USD/JPY – вниз
Динамика базовых заказов на машиностроительную продукцию в Японии за июль продемонстрировала ощутимое замедление темпов расширения, отступив от четырехмесячного пика на фоне охлаждения спроса за пределами волатильных секторов вроде судостроения и энергетики. В сентябре эксперты ожидают возобновления ускорения притока заказов в секторе. Активизация инвестиционной активности в машиностроении укрепит позиции японской иены.
15 октября, 3.30/ Австралия/**/ Изменение занятости в сентябре/ пред.: -15,9 тыс./ действ.: 39,5 тыс./ прогноз: 20,0 тыс./ AUD/USD – вниз
Августовский отчет по рынку труда Австралии зафиксировал внушительный отскок занятости до нового исторического рекорда, с избытком компенсировав просадку предыдущего месяца. При этом ключевым драйвером расширения стал сектор неполного рабочего дня, прибавивший 45,8 тысячи работников, тогда как сегмент полной занятости сократился на 6,3 тысячи мест. Рост доли экономически активного населения до 67,1% дополнительно подтвердил приток рабочей силы, поддержав годовой прирост занятости на уровне 1,6%. В сентябре аналитики закладывают существенное замедление темпов найма. Охлаждение динамики создания новых рабочих мест окажет давление на австралийский доллар.
15 октября, 7.30/ Япония/**/ Промышленное производство в августе (финальный)/ пред.: 4,9%/ действ.: 3,9%/ прогноз: 3,4%/ USD/JPY – вверх
Предварительные оценки промышленного производства в Японии за август отразили постепенное затухание ростового импульса, продолжая удерживать показатель ниже долгосрочной исторической нормы в 4,37%. Финальная оценка за август предполагает подтверждение замедления активности в индустриальном секторе страны. Ослабление промышленного темпа окажет давление на японскую иену.
15 октября, 9.00/ Великобритания/***/ Сальдо торгового баланса в августе/ пред.: -5,537 млрд/ действ.: -3,450 млрд/ прогноз: -3,600 млрд/ GBP/USD – вниз
Июльский дефицит торгового баланса Великобритании существенно сократился, обновив минимальное значение с начала года благодаря синхронному росту экспорта на 2,1% и сжатию импорта до пятимесячного дна. Основную поддержку экспорту оказали поставки машиностроительной продукции и транспортного оборудования как партнерам в ЕС, так и в третьи страны. В то же время импорт товаров снизился на фоне сокращения закупок европейской техники, что перекрыло умеренное увеличение импорта услуг. В августе рынки прогнозируют расширение внешнеторгового дефицита. Увеличение торгового дисбаланса создаст давление на британский фунт.
15 октября, 9.00/ Великобритания/**/ ВВП в августе/ пред.: 1,1%/ действ.: 1,6%/ прогноз: 1,7%/ GBP/USD – вверх
Британская экономика по итогам июля продемонстрировала сильнейшую динамику с начала прошлого года, ускорив темпы расширения и заметно превзойдя рыночные ожидания. Устойчивое сохранение восходящего импульса свидетельствует об адаптации ключевых отраслей к внешним вызовам. В августе эксперты рассчитывают на продолжение разгона экономического роста. Дальнейшее укрепление макроэкономических показателей окажет поддержку британскому фунту.
15 октября, 9.00/ Великобритания/**/ Производство в строительном секторе в августе/ пред.: -2,3%/ действ.: -2,5%/ прогноз: -1,6%/ GBP/USD – вверх
Спад в британском строительном секторе в июле достиг наиболее глубоких значений с конца 2025 года, продлив непрерывную череду сокращений до 9 месяцев. Основное давление сформировалось за счет падения объемов новых работ, снижающихся десятый месяц подряд, тогда как сегмент текущего ремонта и профилактики показал минимальный подъем за последние полгода. Незначительный месячный прирост на 0,1% лишь компенсировал спад предыдущего месяца, не переломив негативного 3-месячного тренда. В августовском отчете закладывается заметное замедление темпов спада строительной активности. Ослабление давления на строительную отрасль поддержит британский фунт.
15 октября, 9.00/ Великобритания/**/ Промышленное производство в августе/ пред.: 0,5%/ действ.: 2,6%/ прогноз: 2,3%/ GBP/USD – вниз
Июльский выпуск британской промышленности продемонстрировал резкое ускорение, обновив максимум более чем за два года и существенно превысив предварительные прогнозы. Столь резкий скачок активности стал позитивным исключением на фоне общеевропейских индустриальных трудностей. В августе аналитики ожидают умеренного охлаждения и замедления динамики выпуска. Снижение производственных темпов окажет давление на британский фунт.
15 октября, 9.45/ Франция/**/ Индекс потребительских цен (CPI) в сентябре (финальный)/ пред.: 2,1%/ действ.: 2,4%/ прогноз: 3,0%/ EUR/USD – вверх
Годовая инфляция во Франции демонстрирует уверенный разгон третий месяц кряду, вплотную приблизившись к максимумам начала 2024 года. Ключевым драйвером ценового всплеска выступил энергетический сегмент, где удорожание газа и нефтепродуктов ускорилось до 21,2%. Дополнительное повышательное давление оказали свежие продукты питания и сектор услуг, тогда как спад цен на промышленные товары практически прекратился, а табачные изделия сохранили прежние высокие темпы роста. В сентябре аналитики закладывают дальнейшее усиление инфляционного давления. Разгон потребительской инфляции во второй экономике региона повысит вероятность сохранения жесткой риторики Европейского центробанка, что поддержит европейскую валюту.
15 октября, 12.00/ Еврозона/**/ Промышленное производство в августе/ пред.: -0,3%/ действ.: 0%/ прогноз: -0,1%/ EUR/USD – вниз
Июльская динамика промышленного производства в еврозоне сумела избежать спада и превзошла консенсус, однако темпы выпуска продолжают отставать от долгосрочной исторической нормы региона. Затянувшаяся околонулевая динамика производственных мощностей отражает сохраняющиеся трудности в европейском индустриальном секторе на фоне слабого внешнего спроса и высоких издержек. В августовском отчете закладывается возвращение показателей сектора в зону сокращения. Очередное ослабление промышленной активности создаст давление на европейскую валюту.
15 октября, 15.30/ Канада/**/ Оптовая торговля в августе (финальный)/ пред.: 2,8%/ действ.: 0,3%/ прогноз: -1,5%/ USD/CAD – вверх
Оптовый сектор Канады за август продемонстрировал резкое ухудшение траектории: продажи без учета энергоносителей и зерновых перешли от скромного июльского подъема к глубокому спаду. Основными очагами проседания стали аграрные поставки и сегмент автотранспорта с комплектующими, что подчеркивает быстрое охлаждение промежуточного спроса внутри страны. Ожидаемое сжатие оптовой торговли сигнализирует о нарастании проблем в товаропроводящих цепочках и окажет ощутимое давление на канадский доллар.
15 октября, 15.30/ США/**/ Розничные продажи в сентябре (м/м)/ пред.: -0,5%/ действ.: 1,2%/ прогноз: 0,3%/ USDX (6-валютный индекс USD) – вниз
Августовские розничные продажи в США совершили внушительный рывок, показав наилучший прирост за пять месяцев и с избытком компенсировав июльский провал. Основной импульс обеспечили траты:
- на автозаправочных станциях (+3,1%)
- онлайн-ритейл (+2,6%)
- сектор общественного питания (+1,2%)
Тогда как незначительное снижение коснулось лишь стройматериалов. Контрольная группа продаж, напрямую используемая при расчете национального ВВП, прибавила 1,4%, подтвердив устойчивость потребительской базы. В сентябре консенсус предполагает резкое затухание этого импульса. Заметное торможение потребительских трат охладит энтузиазм рынков и направит котировки американской валюты вниз.
15 октября, 15.30/ США/***/ Индекс цен производителей (PPI) в сентябре/ пред.: 4,8%/ действ.: 5,4%/ прогноз: 5,3%/ USDX (6-валютный индекс USD) – вниз
Цены производителей в США по итогам августа зафиксировали ускорение, незначительно опередив ожидания рынка за счет удорожания энергии и сохранения базового индекса на отметке 4,6%. Вместе с тем месячный прирост издержек бизнеса оказался вполне умеренным, сигнализируя об отсутствии нового неконтролируемого инфляционного витка в производственном звене. В сентябре рынки рассчитывают на незначительное замедление оптовой инфляции. Ослабление ценового давления в промышленности окажет давление на гринбек.
15 октября, 15.30/ США/***/ Розничные продажи в сентябре/ пред.: 5,0%/ действ.: 6,0%/ прогноз: 5,2%/ USDX (6-валютный индекс USD) – вниз
Годовая динамика розничных продаж в США за август показала внушительный подъем до 6,0%, существенно превысив многолетний исторический уровень. Столь выраженная потребительская активность во многом опиралась на стабильный рынок труда и накопленный оптимизм домохозяйств. В очередном релизе эксперты ожидают возвращения трат к более умеренным темпам. Охлаждение динамики розничного товарооборота окажет давление на доллар США.
15 октября, 15.30/ США/**/ Число первичных заявок на получение пособий по безработице/ пред.: 199 тыс./ действ.: 197 тыс./ прогноз: 200 тыс./ USDX (6-валютный индекс USD) – вниз
Свежая статистика обращений за пособиями по безработице подтвердила устойчивость американского кадрового рынка: показатель первичных заявлений закрепился вблизи многолетних минимумов, а повторные обращения удержались около трехлетнего дна. Устойчиво низкий объем увольнений сохраняется даже на фоне локальных оптимизаций в структурах федеральных служащих. В предстоящем отчете закладывается умеренный рост числа первичных обращений. Первые сигналы увеличения обращений за господдержкой способны ослабить американскую валюту.
15 октября, 15.30/ США/**/ Индекс производственной активности Empire State от ФРБ Нью-Йорка в октябре (опережающий)/ пред.: 20,6 п./ действ.: 7,6 п./ прогноз: 10,3 п./ USDX (6-валютный индекс USD) – вверх
Сентябрьские показатели деловой активности в производственном секторе штата Нью-Йорк отразили резкое охлаждение:
- Сводный индикатор потерял сразу 13 пунктов из-за заминки в притоке новых заказов и сбоев в логистике, приведших к удлинению сроков поставок.
- В то же время ценовое давление на производителей обновило четырехлетний максимум на фоне роста затрат на сырье.
Несмотря на удорожание ресурсов, кадровый потенциал сектора остался устойчивым – средняя продолжительность рабочей недели выросла до рекорда почти за 5 лет, а долгосрочные ожидания менеджмента сохранили выраженный оптимизм. В октябре рынки рассчитывают на оживление производственной динамики в регионе. Укрепление деловой активности в промышленности поддержит американский доллар.
15 октября, 15.30/ США/**/ Индекс производственной активности от ФРБ Филадельфии в октябре (опережающий)/ пред.: 47,4 п./ действ.: 37,8 п./ прогноз: 28,4 п./ USDX (6-валютный индекс USD) – вниз
Производственная активность в регионе ответственности Федерального резервного банка Филадельфии в сентябре несколько сбавила обороты после августовского всплеска, но удержалась на уверенных позициях:
- приток новых заказов и фактические отгрузки готовой продукции сохранили высокую интенсивность
- найм сотрудников продолжил расти
- ценовые индексы возобновили подъем
Компании крайне позитивно оценивают перспективы полугодия: почти 58% опрошенных предприятий закладывают дальнейшее расширение бизнеса против лишь 5% пессимистично настроенных. В октябрьском отчете закладывается существенное замедление темпов расширения регионального производства. Охлаждение индустриальной активности окажет давление на гринбек.
15 октября, 17.30/ США/**/ Запасы сырой нефти от EIA/ пред.: 0,922 млн барр./ действ.: -3,186 млн барр./ прогноз: -0,831 млн барр./ Brent – вверх
Недельный отчет Министерства энергетики США зафиксировал глубокое сокращение запасов сырой нефти, ставшее наиболее масштабным падением за пять недель на фоне роста переработки на нефтеперерабатывающих заводах до максимальных отметок за два с половиной месяца. Незначительный приток сырья в распределительный хаб Кушинга и скромный прирост остатков бензина были полностью нивелированы:
- оттоком сырой нефти
- сокращением запасов дистиллятов
- падением объемов чистого импорта
В предстоящем отчете эксперты прогнозируют сохранение тенденции к снижению запасов сырья. Дальнейшее сокращение коммерческих резервов окажет поддержку котировкам нефти марки Brent.
16 октября
16 октября, 12.00/ Еврозона/***/ Сальдо торгового баланса в августе/ пред.: 7,2 млрд/ действ.: 14,2 млрд/ прогноз: 14,7 млрд/ EUR/USD – вверх
Июльский торговый профицит еврозоны расширился до 9-месячного максимума благодаря скачку экспорта товаров до рекордных 276 млрд евро. Сильные результаты химической отрасли и сегмента промышленных товаров компенсировали проседание поставок в машиностроении, а также позволили существенно сгладить дефицит в энергетическом секторе. Основным драйвером внешней торговли выступил растущий спрос со стороны США, Великобритании и Швейцарии, что полностью перекрыло сокращение товарооборота с Китаем. В августе аналитики закладывают дальнейший рост профицита внешней торговли. Укрепление внешнеторгового баланса окажет поддержку европейской валюте.
16 октября, 12.00/ Еврозона/***/ Индекс потребительских цен (CPI) в сентябре (финальный)/ пред.: 2,9%/ действ.: 3,2%/ прогноз: 3,8%/ EUR/USD – вверх
Предварительная оценка инфляции в еврозоне зафиксировала мощный ценовой виток, вернувший годовой показатель к трехлетним максимумам на фоне ближневосточного кризиса. Энергетический компонент продемонстрировал резкий взлет до 18,8%, попутно ускорив удорожание продуктов питания и сервисных услуг, тогда как базовая инфляция прибавила до 2,5%. Разгон потребительских цен затронул абсолютно все крупнейшие экономики валютного блока – от Германии и Франции до Италии и Испании. Финальный релиз за сентябрь предполагает подтверждение существенного ускорения инфляции. Сохранение высокого ценового давления усилит вероятность жесткой монетарной политики Европейского центробанка, что поддержит европейскую валюту.
16 октября, 15.15/ Канада/**/ Число закладок новых фундаментов в сентябре/ пред.: 229,4 тыс./ действ.: 229,0 тыс./ прогноз: 232,5 тыс./ USD/CAD – вниз
Августовские темпы закладки новых домов в Канаде остались на околонулевой траектории, зафиксировав минимальный уровень с весны прошлого года. Сдержанную картину определило замедление городской застройки, где фактическое начало строительства снизилось на 2%, хотя региональная динамика продемонстрировала выраженную неоднородность:
- 6-месячный тренд в Монреале и Ванкувере прибавил по 6% за счет интереса к многоквартирным проектам
- тогда как рынок Торонто остался в состоянии стагнации
В сентябре аналитики закладывают заметное оживление девелоперской активности. Восстановление темпов жилищного строительства укрепит позиции канадского доллара.
16 октября, 15.30/ США/***/ Индекс экспортных цен в сентябре/ пред.: 8,1%/ действ.: 8,6%/ прогноз: 9,4%/ USDX (6-валютный индекс USD) – вверх
Экспортные цены в США по итогам августа продолжили восходящее движение, ускорив годовой прирост после пересмотра июльских значений в сторону понижения. Текущие темпы удорожания американских товаров на внешних рынках многократно превышают долгосрочные исторические нормы, подчеркивая устойчивость глобального ценового давления и перенос растущих производственных издержек на зарубежных покупателей. В очередном релизе эксперты ожидают дальнейшего разгона экспортных цен. Усиление внешнеторговой инфляции поддержит американский доллар.
16 октября, 15.30/ США/***/ Индекс импортных цен в сентябре/ пред.: 6,1%/ действ.: 7,0%/ прогноз: 7,9%/ USDX (6-валютный индекс USD) – вверх
Стоимость импорта в США в августе вплотную приблизилась к четырехлетним максимумам, зафиксировав уверенный годовой подъем при умеренном среднеисторическом уровне около 1,5%. Столь выраженное удорожание ввозимой продукции транслирует внешние логистические и сырьевые шоки напрямую во внутренний контур, подпитывая общий инфляционный фон в экономике. В сентябрьском отчете консенсус предполагает новое ускорение роста импортных цен. Сохранение высокой импортируемой инфляции укрепит позиции гринбека.
16 октября, 15.30/ США/**/ Индекс деловой активности в сфере услуг от ФРБ Нью-Йорка в октябре (опережающий)/ пред.: 0,5 п./ действ.: -8,7 п./ прогноз: -9,0 п./ USDX (6-валютный индекс USD) – вниз
Сентябрьский опрос Федерального резервного банка Нью-Йорка зафиксировал резкое ухудшение настроений в региональном секторе услуг:
- индикатор делового климата рухнул сразу на десять пунктов
- показатель активности вернулся в отрицательную зону
Около половины опрошенных компаний заявили о неблагоприятной бизнес-среде на фоне перебоев в поставках, падения занятости и заморозки капитальных расходов, причем проседание спроса сопровождалось новым скачком цен на сырье и ростом отпускных тарифов. В октябре аналитики закладывают углубление спада в сервисном секторе региона. Усиление негативной динамики в сфере услуг окажет давление на американскую валюту.
16 октября, 16.15/ США/***/ Промышленное производство в сентябре/ пред.: 1,13%/ действ.: 1,40%/ прогноз: 1,00%/ USDX (6-валютный индекс USD) – вниз
Августовский выпуск американской промышленности продемонстрировал умеренное оживление в годовом выражении, однако общая траектория продолжает существенно отставать от среднеисторических ориентиров. Индустриальный сектор сохраняет невысокие темпы расширения мощностей в условиях повышенных ставок заимствования и сдержанного спроса со стороны конечных потребителей. В сентябре прогнозируется заметное охлаждение темпов индустриального выпуска. Замедление промышленного производства создаст давление на доллар США.
12–18 октября/ Ежегодные заседания МВФ и Группы Всемирного банка (проходят в Бангкоке, Таиланд)
15 октября, 4.30/ Япония/ Выступление Дзюнко Коэды из Совета управляющих Банка Японии/ USD/JPY
15 октября, 5.45/ Еврозона/ Выступление Клаудии Бух из Единого наблюдательного совета ЕЦБ/ EUR/USD
15 октября, 5.55/ США/ Выступление Мишель Боумен из Совета управляющих ФРС США/ USDX
15 октября, 6.40/ Великобритания/ Выступление Хью Пилла из Комитета по денежной политике Банка Англии/ GBP/USD
15 октября, 6.40/ Великобритания/ Выступление замглавы Банка Англии Сэма Вудса/ GBP/USD
15 октября, 7.30/ Еврозона/ Выступление главы Швейцарского национального банка Мартина Шлегеля/ USD/CHF
15 октября, 10.50/ Великобритания/ Выступление Виктории Клеланд из Банка Англии/ GBP/USD/
15 октября, 12.00/ Канада/ Выступление замглавы Банка Канады Кэролин Роджерс/ USD/CAD
15 октября, 20.15/ Новая Зеландия/ Выступление главы Резервного банка Новой Зеландии Анны Бреман/ NZD/USD
15 октября, 23.30/ США/ Выступление главы ФРБ Кливленда Бет Хэммак/ USDX
16 октября, 5.00/ Великобритания/ Выступление главы Банка Англии Эндрю Бейли/ GBP/USD
16 октября, 5.30/ Еврозона/ Выступление Йоахима Нагеля из Совета управляющих ЕЦБ/ EUR/USD
16 октября, 6.30/ США/ Выступление главы ФРС США Кевина Уорша/ USDX
16 октября, 7.15/ Канада/ Выступление главы Банка Канады Тиффа Маклема/ USD/CAD
17 октября, 9.45/ Великобритания/ Выступление главы Банка Англии Эндрю Бейли/ GBP/USD
Также в эти дни ожидаются выступления представителей ведущих центробанков. Их комментарии обычно вызывают волатильность на валютном рынке, так как могут указывать на дальнейшие планы регуляторов по ставкам.
Экономический календарь открывается по ссылке. Все показатели приводятся в годовом исчислении (г/г). При расчете в месячном исчислении данные отмечаются примечанием (м/м). Торговый баланс, экспорт, импорт указывается в валюте страны. Знак * определяет (по мере возрастания) степень важности отчета Открыть торговый счет можно здесь. Смотрите также


