


















Покупай пока льется кровь. Или пока продолжаются пожары на улицах Парижа. Старинная мудрость вдохновляет «быков» по EUR/USD на новые атаки. Пока противники евро раздувают панику, заявляя, что Франция – это вам не спровоцировавшая европейский долговой кризис Греция, трейдеры постепенно возвращаются к лонгам по региональной валюте. Не факт, что черт окажется страшнее, чем его малюют.
Динамика доли Франции в глобальном ВВП
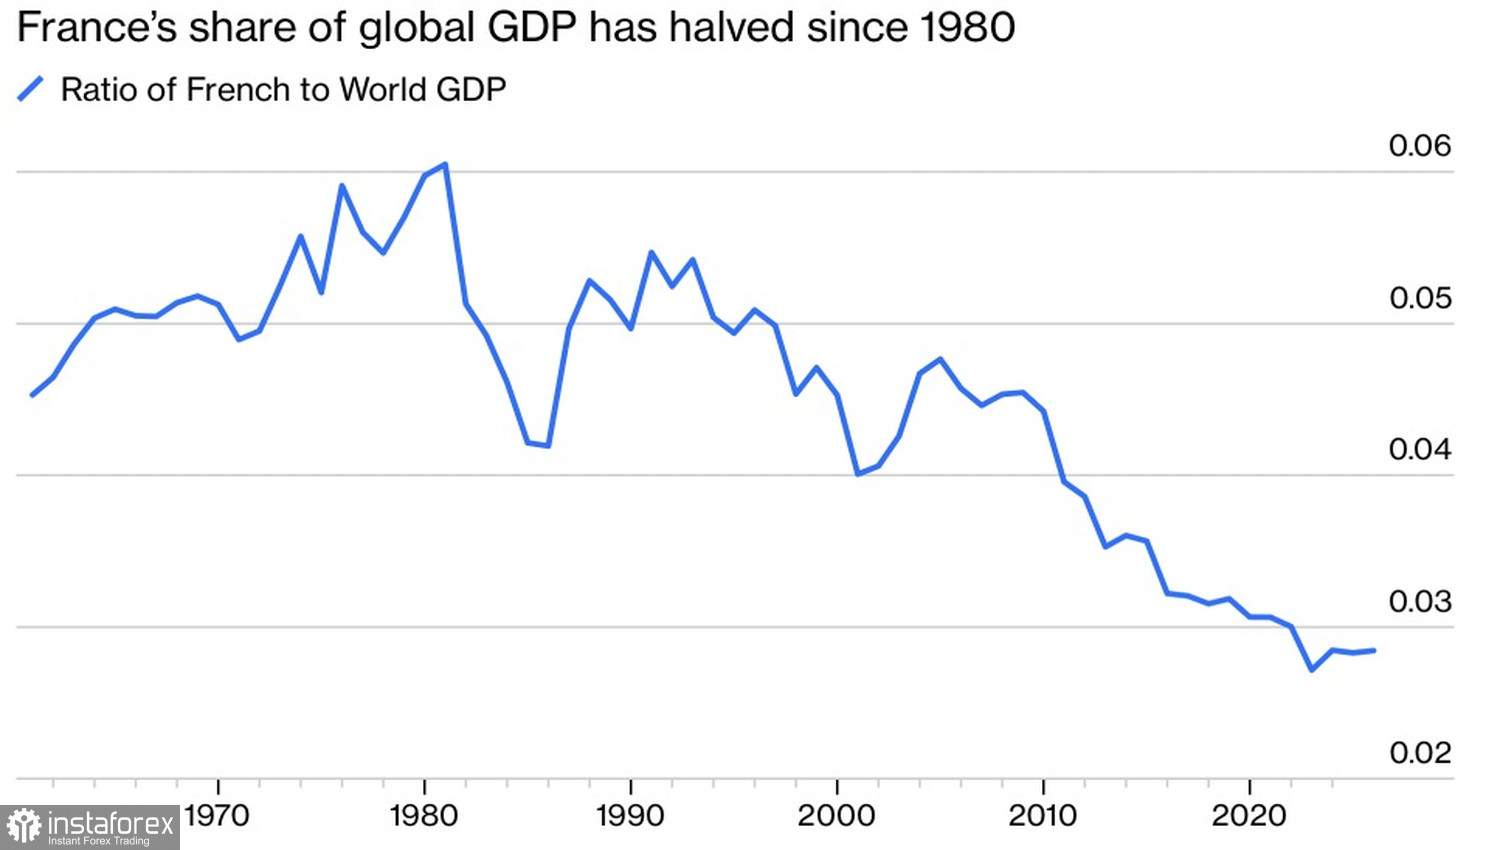
Все познается в сравнении. Да, Франция действительно является более крупным игроком, чем Греция. Однако доля ее экономики в глобальном ВВП в настоящее время сократилась до менее чем 3%. В 1980 речь шла о цифре в более чем 6%. Похоже министр финансов США Скотт Бессент прав, утверждая, что рынки не должны бояться происходящих в Париже событий.
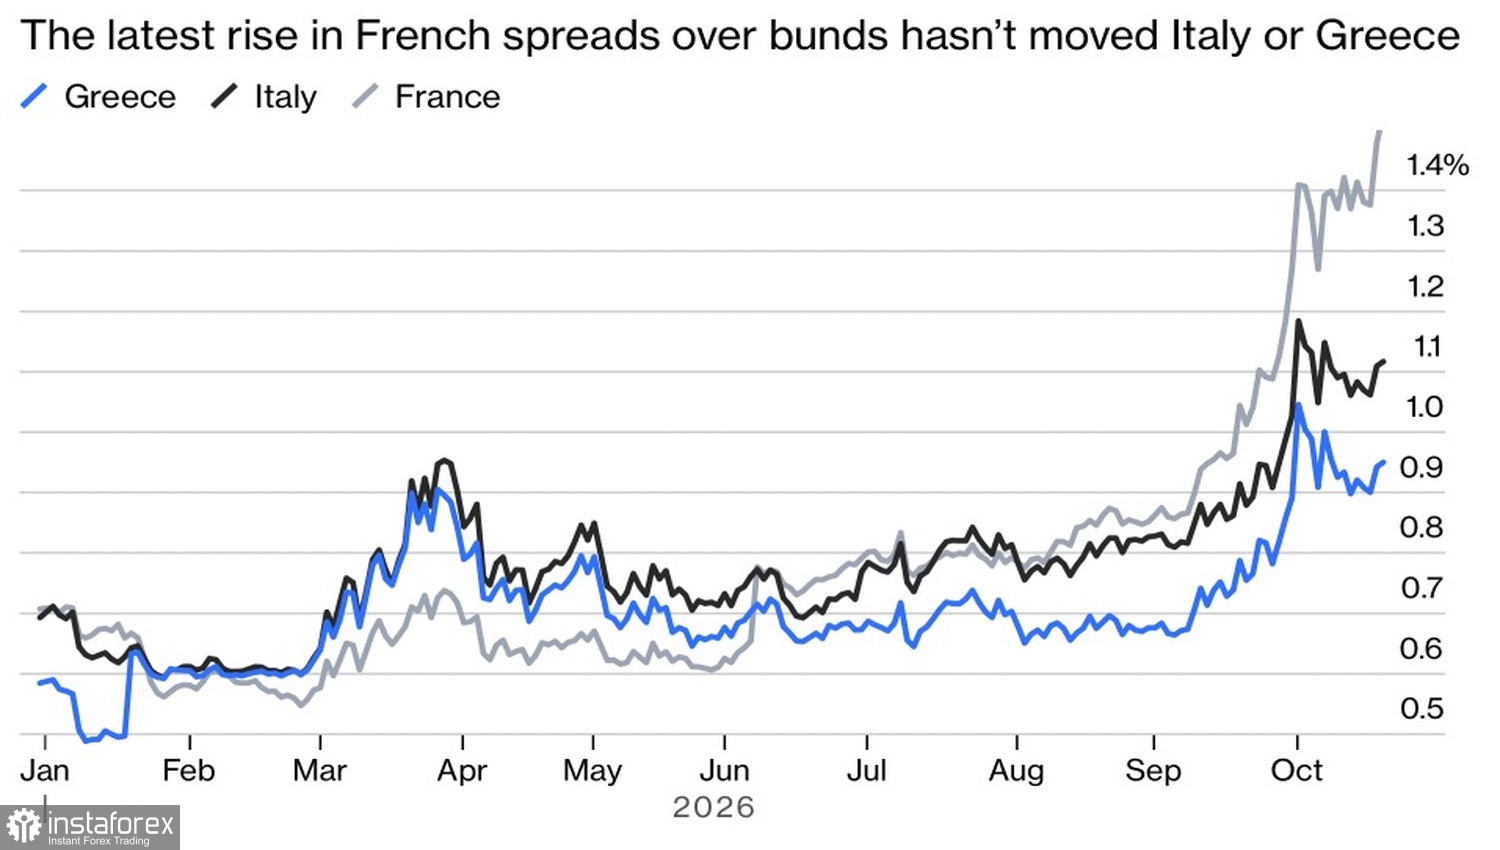
Несмотря на рост доходности 10-летних облигаций Франции до 5%, чего не случалось с 2002, и расширение спреда с немецкими бондами до 15-летнего максимума, нет признаков заражения стран валютного блока. Ставки по долговым обязательствам Италии или Греции повышаются гораздо медленнее. Нет признаков таких же распродаж, как в Париже.
Динамика доходности европейских облигаций
Различия с 2012 на этом не заканчиваются. Тогда основной удар приняли на себя европейские банки, которые держали на балансах существенную часть облигаций периферийных стран еврозоны или так называемых PIGS. Это нанесло удар по всей системе и вынудило главу ЕЦБ Марио Драги заявить, что центробанк сделает все необходимое, чтобы спасти евро. Сейчас этого нет, акции других банков, за исключением французских, не распродаются. Прибавьте к этому гораздо большие возможности сегодняшнего регулятора по стабилизации финансовых рынков, и падение EUR/USD начнет выглядеть чрезмерным.
Если повторения европейского долгового кризиса не случится, евро начнет восстанавливать утраченные в августе-сентябре позиции. Тем более, что ФРС не станет повышать ставки до декабря. Да и вопрос с ужесточением денежно-кредитной политики в 2027 остается открытым. Причина – замедление экономики США. До 2026 ее поддерживал искусственный интеллект по двум направлениям.
Колоссальные инвестиции вносили вклад в рост ВВП, а ралли фондовых индексов приводило к увеличению потребления за счет эффекта богатства. В следующем году все рискует измениться. Капитальные вложения и прибыли компаний замедлятся, экономика последует за ними. ФРС будет сдерживаться с повышением ставки по федеральным фондам, что нанесет удар по американскому доллару.
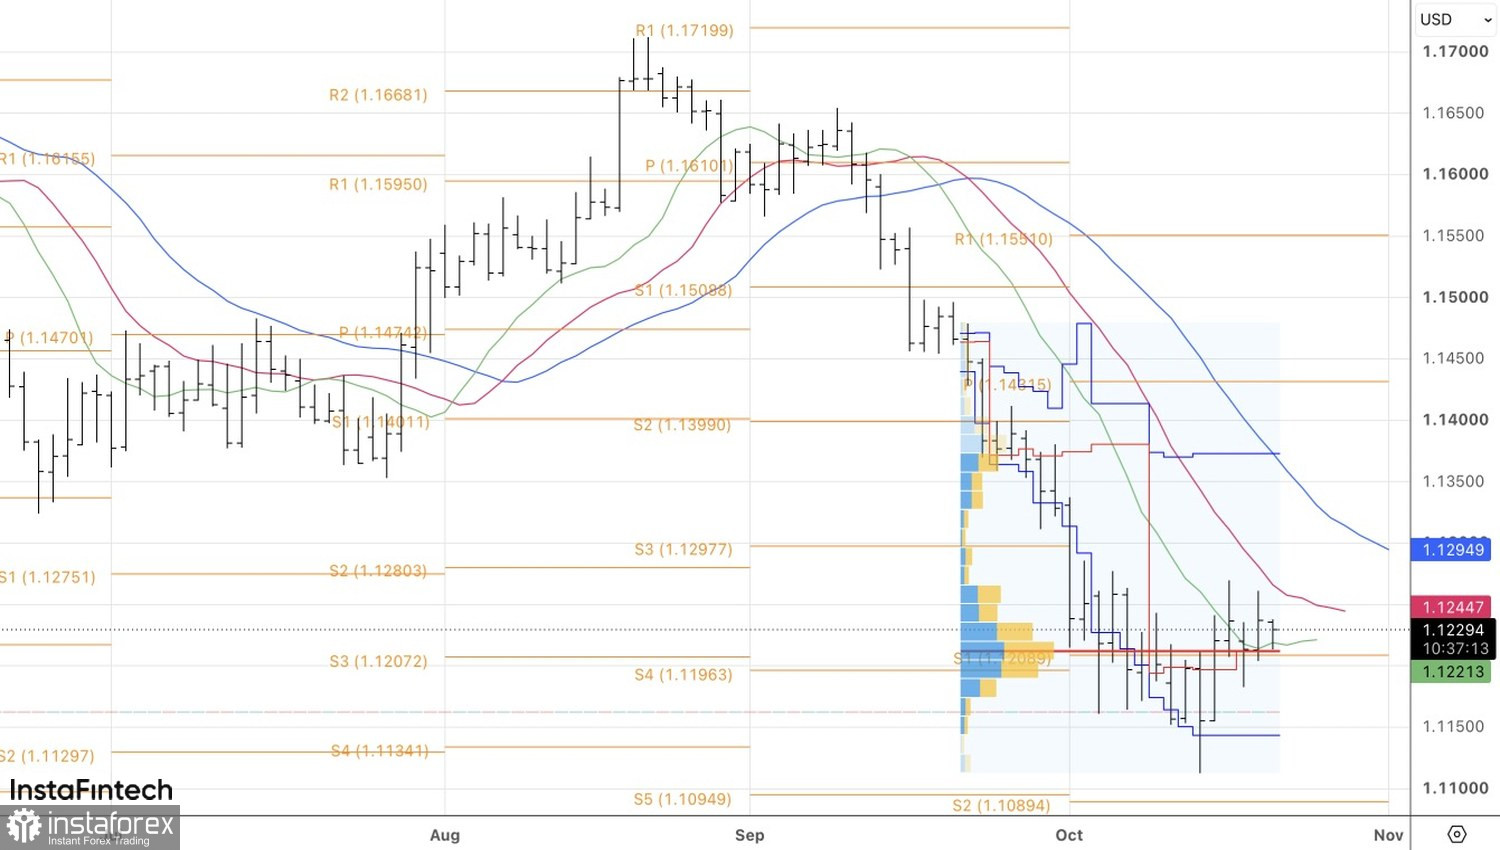
Технически на дневном графике EUR/USD может быть сформирован внутренний бар. При этом обновление его максимума на 1,1235 позволит открыть длинные позиции, а падение ниже справедливой стоимости на 1,1215 – вернуться к шортам. Для продолжения движения в северном или южном направлении требуется выход евро из диапазона консолидации $1,118-1,126.


