


















Акции технологических гигантов и производителей чипов взлетели во вторник, подпитываемые непрекращающейся эйфорией вокруг искусственного интеллекта. Инвесторы готовы закрывать глаза на геополитические риски и высокие ставки, ожидая ключевых корпоративных отчетов и решения ФРС.
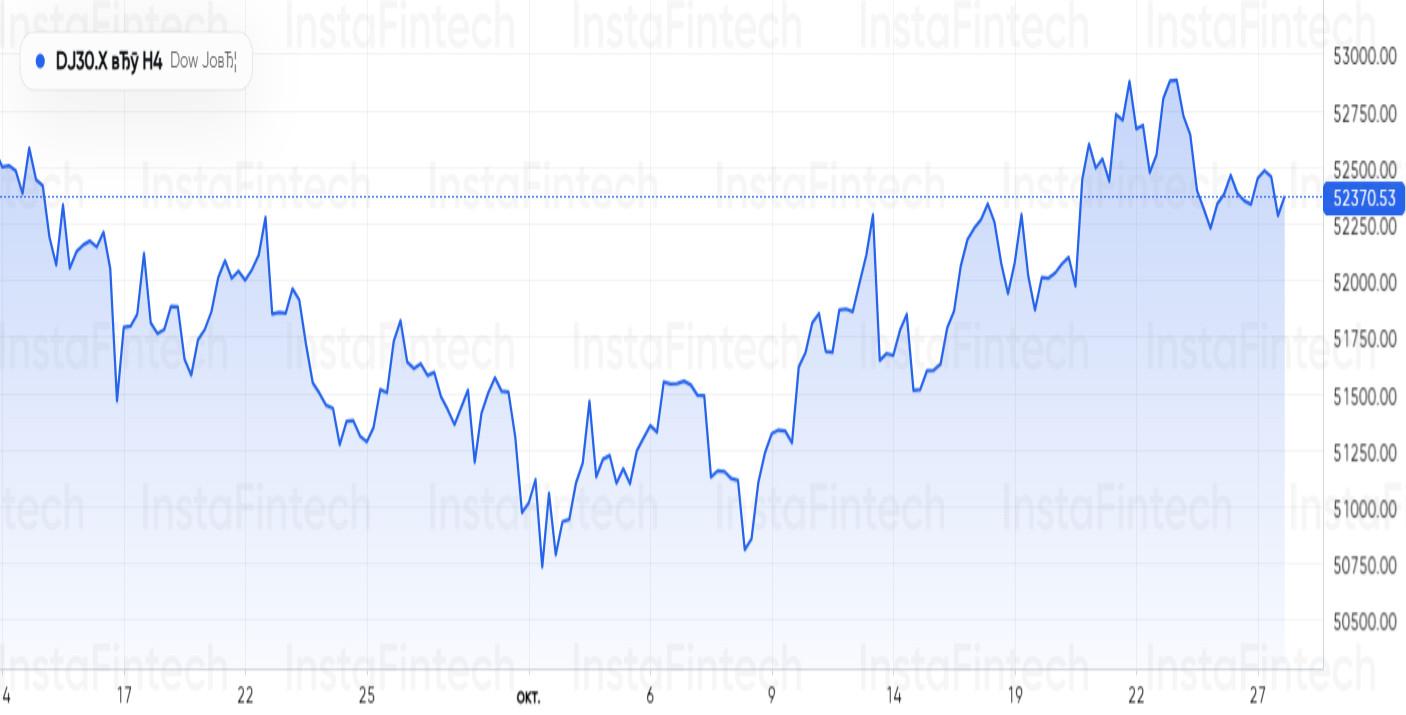
Уолл-стрит начала неделю с уверенного роста. Главным локомотивом подъема стал сектор высоких технологий: индекс Nasdaq Composite прибавил 1,25%, преодолев отметку в 26 495 пунктов, а S&P 500 поднялся на 0,12%. Индекс Dow Jones также показал положительную динамику, хотя его рост оказался более скромным – всего 0,12%.
Ставки на ИИ остаются высокими
Рынок живет в ритме «искусственного интеллекта». Акции производителей полупроводников выросли на 3,2% третий день подряд, демонстрируя восстановление после недавней волатильности.
Особое внимание инвесторов привлекла компания Broadcom: её бумаги подорожали почти на 4% на фоне новостей о том, что Blackstone и ряд крупных банков готовы финансировать разработку ИИ-чипов для стартапа Anthropic.
Этот ажиотаж разгорелся сразу после того, как Anthropic объявила о подготовке к потенциально рекордному первичному публичному размещению (IPO). Однако эксперты призывают к осторожности.
«Взрывной рост выручки Anthropic сопровождается ошеломляющими убытками и огромными обязательствами. Именно это напряжение станет центральной темой, когда на этой неделе свои отчеты опубликуют Alphabet, Microsoft и Amazon», – предупреждает Лукман Отунуга, глава отдела рыночных исследований FXTM.
Не отстает и Meta. Социальная сеть анонсировала крупнейшее в своей истории привлечение акционерного капитала на сумму $97,5 млрд для финансирования ИИ-инфраструктуры. В сделке заинтересованы Nvidia, AMD и Broadcom, которые могут вложить до $5 млрд.
Тем не менее, рынок отреагировал сдержанно: акции Meta снизились на 0,8%, поскольку инвесторы все чаще задаются вопросом: окупятся ли эти колоссальные вложения в условиях дорогих кредитов?
Нефть дешевеет, Boeing падает
Снижение цен на нефть марки Brent (которая, несмотря на падение, остается близка к максимумам с апреля) поддержало общую склонность к риску. Энергетический сектор стал одним из аутсайдеров дня, тогда как технологический был в лидерах.
Тяжелым ударом для индекса Dow Jones стали новости от Boeing. Акции авиастроителя обрушились на 9,5% после заявления гендиректора Келли Ортберг: компания не сможет достичь целевых показателей производства модели 737 раньше начала 2027 года.
Другие заметные движения:
Tesla выросла на 3,8%, достигнув максимума за три месяца.
General Motors прибавила 6,3% на новости о переходе листинга на биржу Nasdaq.
Xylem, производитель оборудования для управления водными ресурсами, потерял 11,8% из-за снижения годового прогноза.
Акции компаний, связанных с облачными вычислениями и ИИ-инфраструктурой (CoreWeave, Nebius, Dell, SuperMicro, Western Digital), показали один из лучших результатов дня.
Что дальше? Решение ФРС и выборы
Все взгляды теперь прикованы к среде, когда Федеральная резервная система огласит свое решение по процентным ставкам. Ожидается, что регулятор сохранит их на текущем уровне после повышения в прошлом месяце.
Однако рынок уже закладывает в цены как минимум два дополнительных повышения к середине 2027 года. Причина – упорно высокая инфляция, подпитываемая продолжающимся конфликтом между США и Ираном.
Также инвесторы внимательно следят за макроэкономическими данными: во вторник стало известно, что в сентябре в США вырос объем новых заказов на товары производственного назначения, что подтверждает силу экономического бума, движимого технологиями.
На горизонте маячат и промежуточные выборы в Конгресс США 3 ноября, результаты которых могут существенно изменить политический ландшафт страны.
По итогам торгов на NYSE количество растущих акций превысило падающие в соотношении 1,6 к 1, а на Nasdaq – 1,78 к 1. Индекс S&P 500 обновил шесть 52-недельных максимумов, тогда как Nasdaq отметил 41 новый рекорд, несмотря на 177 новых минимумов. Рынок остается разделенным, но оптимизм в отношении технологий пока перевешивает страхи.


