


















ФРС получила ещё один повод для декабрьского повышения ставки по федеральным фондам, а ЕЦБ удержал ставку по депозитам на уровне 2,5%, как и обещал. Но в комнате всё это время стоял слон, и его давно пора назвать по имени - Франция.
Экономика США выросла в третьем квартале на 3,4% в годовом исчислении, быстрее любого квартала года, и обогнала прогноз экспертов Bloomberg. Расходы бизнеса на оборудование, в значительной степени связанные с темой искусственного интеллекта, внесли наибольший вклад в рост с 2011. Если не считать восстановления после пандемии. Индекс цен на личное потребление, любимый показатель ФРС, вырос в сентябре на 0,5% м/м, максимум с марта, а очищенный от еды и энергии базовый показатель прибавил 0,3% м/м.
Эта комбинация крепкого роста экономики и инфляции укрепила рыночные ожидания о декабрьском повышении ставки по федеральным фондам и вернула EUR/USD к области 17-месячных минимумов.
Динамика европейской инфляции и ставки по депозитам ЕЦБ
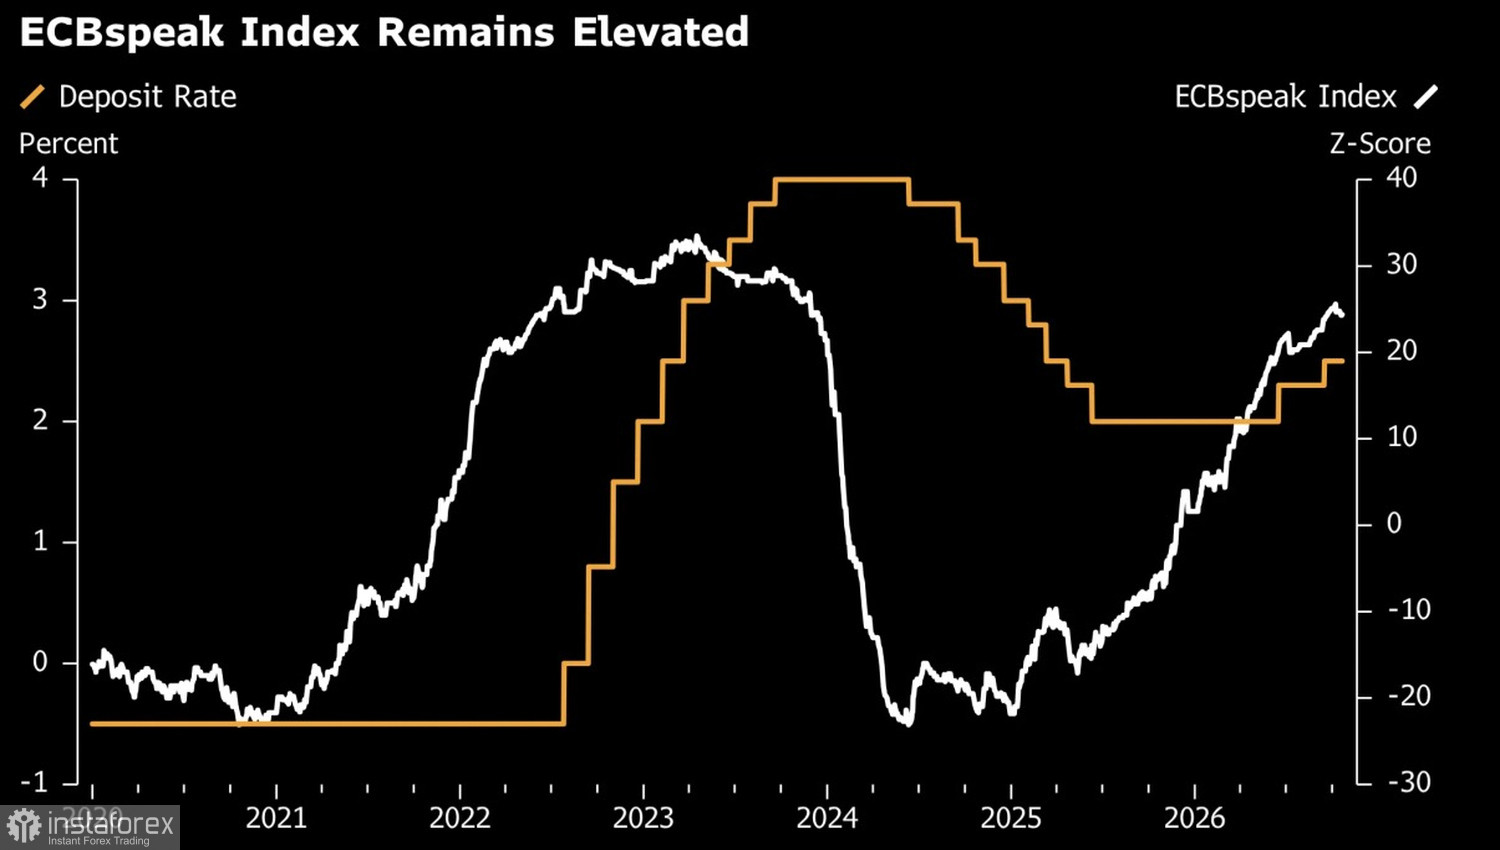
ЕЦБ удержал ставку по депозитам, как и ожидал практически весь опрос Bloomberg, и признал, что цены на энергоносители одновременно повышают риск для инфляции и создают риск снижения для прогноза экономического роста. Газ в Европе впервые почти за четыре года поднялся выше €100 за мегаватт-час, хотя базовая инфляция остаётся стабильной без явных признаков роста зарплат. При этом ВВП еврозоны растёт, лишь немного замедлившись в третьем квартале.
Главный риск остаётся структурным. Спред доходности по десятилетним французским и немецким облигациям взлетел до 15-летнего максимума, точно сигнальная ракета, напоминающая о долговом кризисе еврозоны, и подогрела спекуляции о возможном вмешательстве ЕЦБ. Инвесторы распродают долговые обязательства Парижа на фоне тревожного бюджетного дефицита, политической раздробленности и уличных протестов.
Динамика дифференциала доходности облигаций Франции и Германии
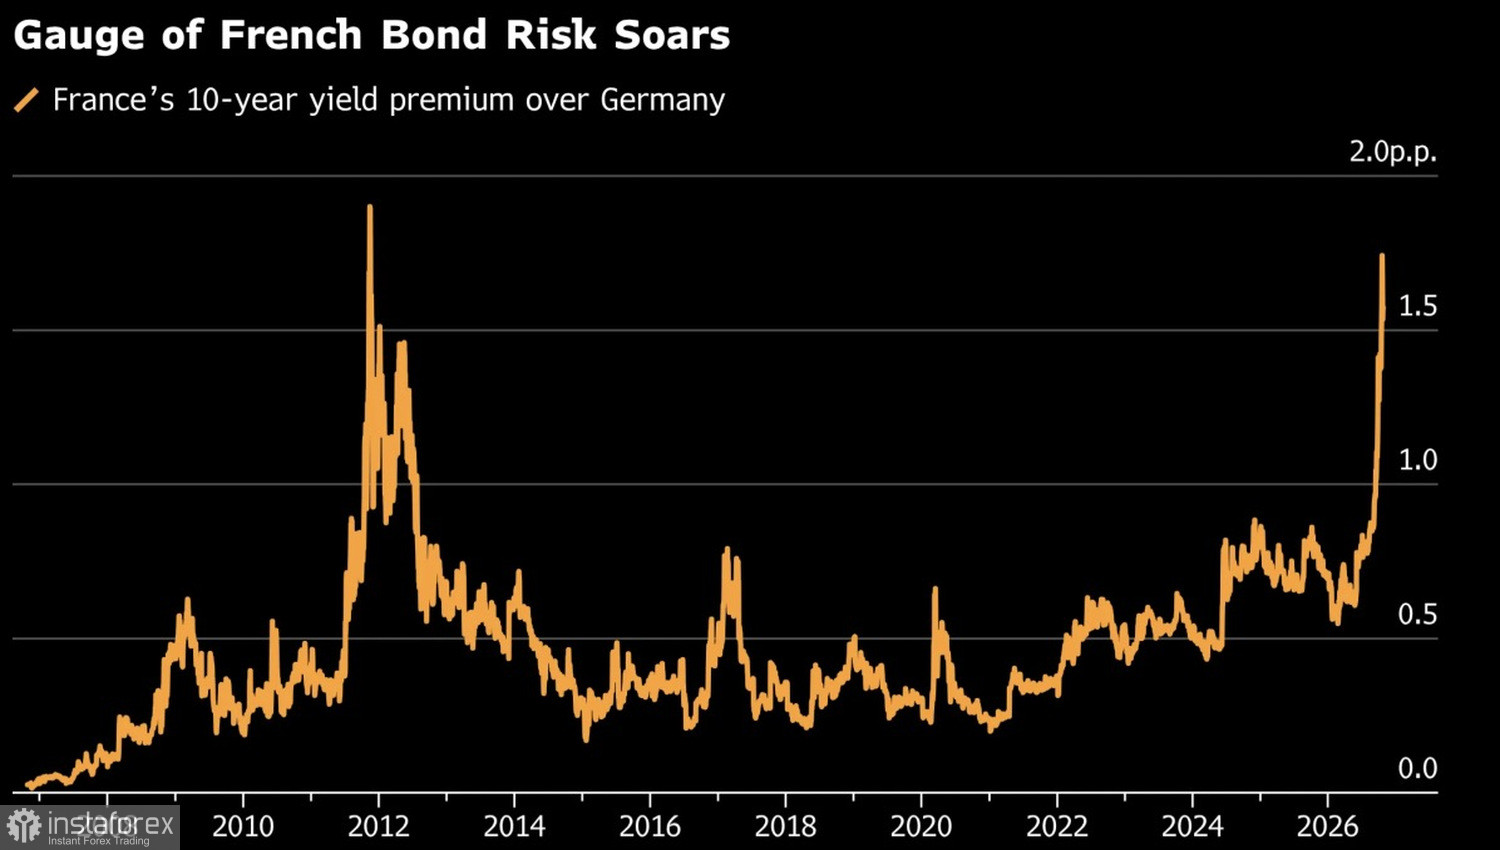
Кристин Лагард заявила, что Франция должна сама разобраться со своими финансами. Теоретически у ЕЦБ есть инструменты, скупка облигаций через TPI, трудно применимая сейчас, раз корни кризиса фискальные, а не рыночные. А также пауза в программе QT, которую Кристин Лагард пока не готова обещать.
Краткосрочные трейдеры стали менее «медвежьими» по EUR/USD, но премия за годовую защиту от снижения евро против доллара продолжает расти, как счётчик такси, не замечающий, что поездка уже закончилась. Тревога по поводу Франции носит структурный, а не сиюминутный характер.
Если даже сдержанность Кристин Лагард не успокаивает рынок облигаций, кто убедит его, что слон в комнате не вырастет ещё больше?
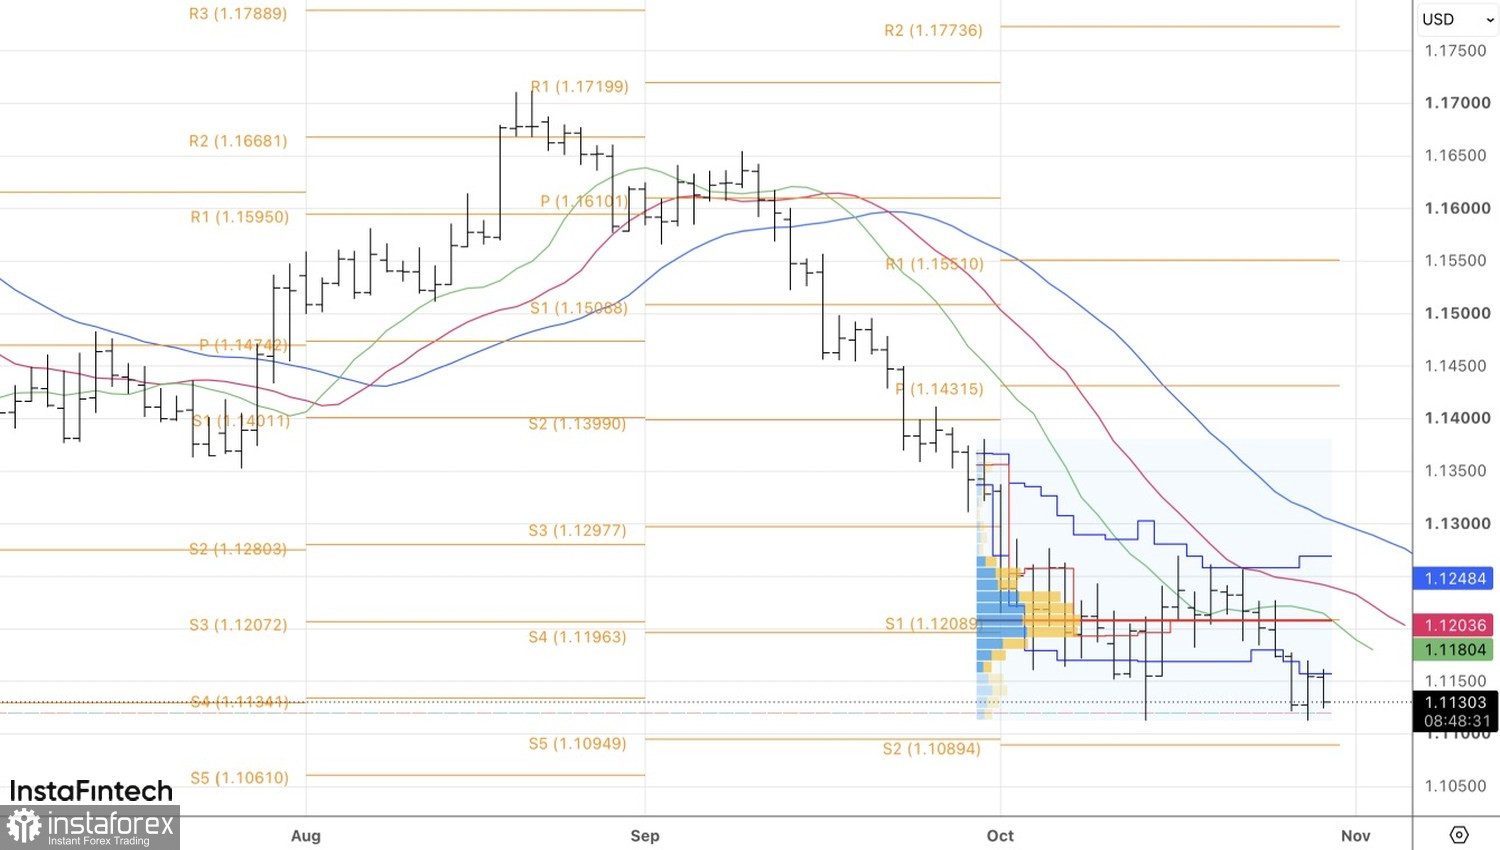
Технически на дневном графике EUR/USD закрепление ниже локального минимума на 1,111 позволит нарастить открытые от 1,118 шорты. Напротив, возвращение евро выше $1,116 станет поводом для покупок.


