


Данные по рынку труда Новой Зеландии оказались хуже прогнозов, уровень безработицы поднялся до 5.7% с 5.6% кварталом ранее, хотя и РБНЗ, и рынок в целом ожидали либо сохранение на прежнем уровне, либо снижение до 5.5%. Число занятых сократилось на 0.1% за квартал, а годовой рост занятости составил лишь 0.7%, что резко контрастирует с ожидавшимися 1.5%.
Полная занятость сократилась на 17 000 человек, тогда как частичная выросла на 15 000, а число временных и срочных контрактов за год увеличилось на 19.5% и 18.9% соответственно. Компании не увольняют работников, но переводят их на менее защищённые формы занятости, готовясь к неопределённости.
Тем не менее, рост заработных плат остался на уровне 2.1% г/г, что совпало с прогнозом РБНЗ. Этот факт смягчает «голубиный» эффект данных, поскольку даже при слабой занятости давление на зарплаты не усиливается, что даёт центробанку пространство для манёвра.
Главный экономист РБНЗ Пол Конвей на прошлой неделе заявил, что долгосрочные инфляционные ожидания вызывают у него беспокойство, поскольку они примерно соответствуют уровням, наблюдавшимся в период, когда инфляция превышала 7% после пандемии. Для рынка это означает, что слабость рынка труда не станет автоматическим аргументом в пользу паузы.
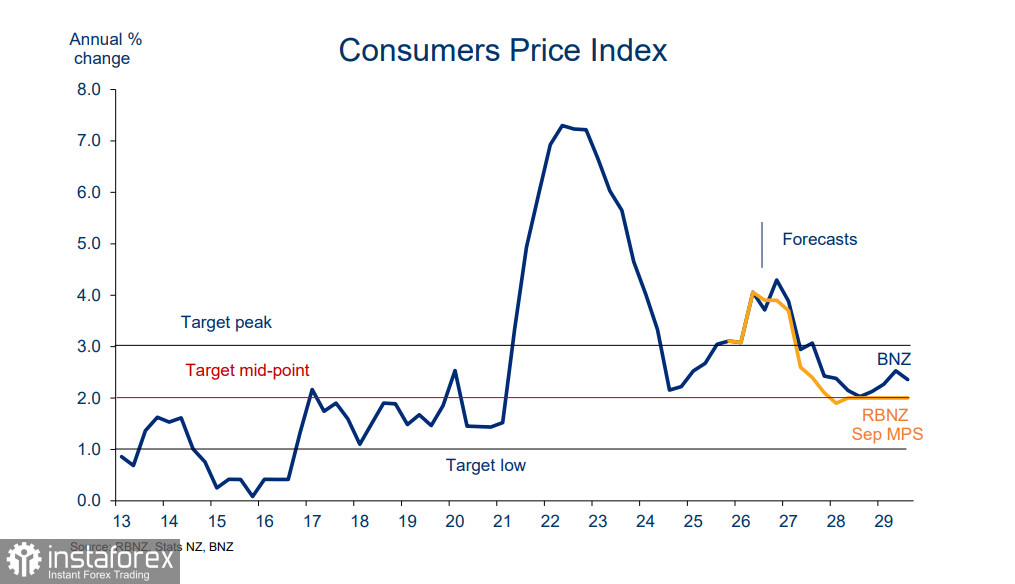
Если до публикации данных по занятости вероятность декабрьского повышения оценивалась почти в 90%, то после неё она упала примерно до 60–65%. Однако это всё ещё больше половины, и сам Конвей дал понять, что решение будет зависеть от обновлённых данных по инфляционным ожиданиям, которые выйдут до декабрьского заседания.
Помимо внутренних данных, на курс NZD/USD на прошлой неделе повлияли два мощных внешних фактора. Первый — резкое падение цен на нефть после промежуточных выборов в США, где демократы получили контроль над Конгрессом. Рынок воспринял это как сигнал к деэскалации конфликта с Ираном, Brent упал с уровня около $121 перед заседанием РБНЗ до примерно $961 к утру вторника. Для Новой Зеландии, зависимой от импорта топлива, это прямое облегчение для инфляционного давления и торгового баланса.
Второй фактор — предварительные результаты всеобщих выборов, прошедших 7 ноября. Правящая коалиция во главе с Национальной партией получила 67 из 131 места, что даёт ей узкое большинство. Однако около 400 000 специальных голосов ещё не подсчитаны, а окончательный результат ожидается только 27 ноября. Для рынка это означает, что сценарий смены правительства и изменения мандата РБНЗ (с возможным добавлением цели по занятости) пока не реализовался, что снимает часть неопределённости с киви. Тем не менее, необходимость коалиционных переговоров сохраняет политический фон волатильным.
Чистая короткая позиция по NZD незначительно выросла за отчетную неделю до -3.37 млрд, но расчётная цена под давлением краткосрочных факторов пытается закрепиться выше долгосрочной средней.
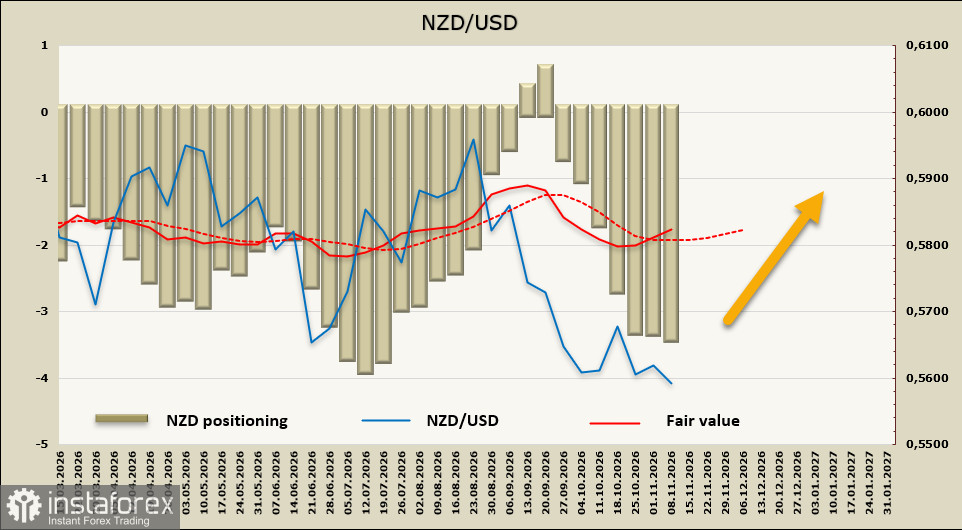
В предыдущем обзоре мы предположили, что шансы на бычий разворот NZD/USD возросли. Настрой на покупки был существенно ограничен после выхода отчета по занятости, что позволило обновить минимум, но позитив все же начинает преобладать. Полагаем, что уровень 0.5522 от 6 ноября будет устойчивым, киви предпримет попытку продолжения роста и сможет уйти выше сопротивления 0.5705.


