


Золото рухнуло к 3850.00, и это не просто коррекция: рынок пережил фундаментальную переоценку. Инфляция в США оказалась слишком горячей, чтобы ФРС могла смягчиться, данные по занятости подтвердили, что экономика не сбавляет обороты, а Трамп своим отказом от сделки с Ираном окончательно лишил металл геополитической передышки. Доллар и индексы растут именно по этой причине — инвесторы перекладываются в активы, выигрывающие от высокой ставки, тогда как золото, не приносящее дохода, оказалось главным проигравшим.
Что именно обрушило золото
Инфляция сломала нарратив «пика ставок». Октябрьский базовый CPI вырос на 0,3% м/м третий месяц подряд, превысив прогноз 0,2%. Для рынка это стало сигналом, что ФРС не только не собирается снижать ставку, но может действовать жёстче. Член ФРС Кристофер Уоллер прямо заявил, что при таких данных может потребоваться повышение на 50 базисных пунктов.
Данные по занятости убрали последний аргумент в пользу паузы. Сегодняшние заявки на пособие по безработице вышли на уровне 200 тысяч против ожидавшихся 195 тысяч. Хотя это чуть выше прогноза, показатель остаётся вблизи исторических минимумов и подтверждает: рынок труда не трещит. Значит, у ФРС нет причин для смягчения.
Доллар взлетел до максимума за 19 месяцев. DXY пробил 103.08, вернувшись к уровням апреля 2025 года. Для золота, номинированного в долларах, это прямой удар: металл становится дороже для держателей других валют.
Трамп отказался от сделки с Ираном, и это сработало против золота. Он заявил в Truth Social: «Нам не нужна сделка с Ираном. Те дни давно прошли. У нас их деньги, сотни миллиардов долларов, и у нас их пролив!» Это убило надежды на мирное урегулирование, которое в понедельник поддерживало золото. Нефть мгновенно выросла (Brent выше 93 доллара), а для золота это сработало против него: рост нефти - усиление инфляционных ожиданий - ещё более ястребиная ФРС - рост реальных ставок - давление на металл. Парадокс в том, что геополитика обычно поддерживает золото как защитный актив. Но в текущей конфигурации рынок торгует не страхом, а инфляцией через нефть.
Почему индексы при этом растут
Индексы и доллар растут не вопреки, а благодаря той же логике. Рынок акций в данной ситуации смотрит не на ставку, а на устойчивость экономики. Сильные данные по занятости означают, что потребительский спрос и корпоративные прибыли останутся на высоком уровне. Dow Jones вырос на 0,5%, S&P 500 — на 1,3%, Nasdaq — на 1,6%. Инвесторы покупают акции, потому что экономика США выглядит сильной, а ФРС, повышая ставку, реагирует на эту силу, а не на слабость.
Суть парадокса
Золото и акции находятся в разных «системах координат»:
- Для акций сильные данные = хорошо (прибыли растут).
- Для золота сильные данные = плохо (ставка останется высокой, альтернативная стоимость владения металлом растёт).
Пока этот разрыв сохраняется, золото будет оставаться под давлением, даже если доллар и индексы продолжат синхронный рост.
Ключевые события для наблюдения
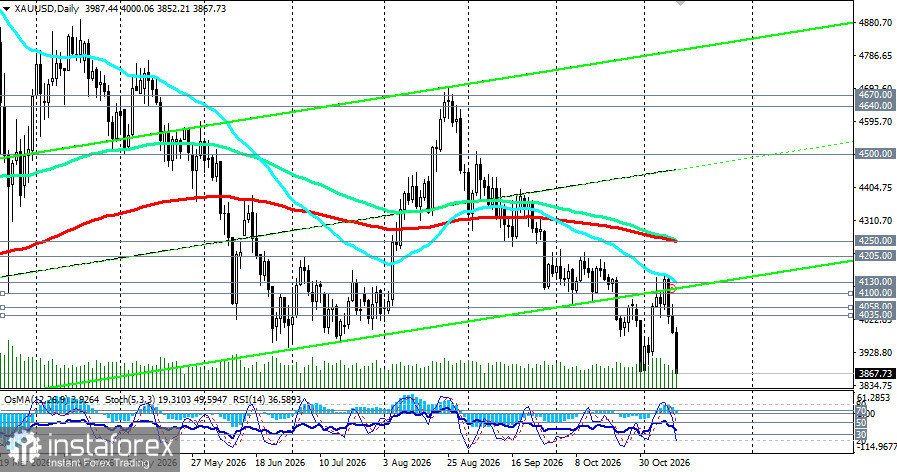
Пятница, 13 ноября, 13:30 GMT — индекс цен производителей (PPI) США за октябрь. Это главный триггер конца недели. Если данные окажутся сильными, ожидания повышения на 50 б.п. укрепятся, и золото может протестировать 3884 и ниже. Если слабыми — появится шанс на технический отскок к 3965.00–4012.00.
Продолжение комментариев представителей ФРС. После Уоллера рынок будет следить за любыми намёками на более агрессивное ужесточение. Выступления президента ФРБ Нью-Йорка Джона Уильямса и других чиновников могут усилить или ослабить давление на золото.
Геополитический фон — переговоры с Ираном и ситуация в Ормузском проливе. После заявления Трампа надежды на сделку практически исчезли, и любая эскалация вернёт премию за риск в нефть. Для золота это палка о двух концах: рост нефти усиливает инфляцию, что поддерживает ожидания ужесточения ФРС.
Что дальше с золотом
Ближайшая развилка — пятничный PPI. Технически золото уже в зоне перепроданности, но импульс остаётся сильным. OCBC отмечает, что макрофон стал менее благоприятным, но банк «не разворачивается в медвежью сторону» на среднесрочную перспективу. Это означает: краткосрочно — давление, среднесрочно — надежда на восстановление, когда рынок переварит ястребиный сценарий ФРС.


