


Общий индекс потребительских цен в Канаде остался в октябре на уровне 3,1% г/г, чуть ниже прогноза 3.2%. Ускорение стоимости услуг компенсировалось удешевлением товаров, а ключевой для регулятора показатель усечённого среднего trim снизился до 1.8%, медианный CPI остался на уровне 2.0%. Иными словами, отчёт подтвердил не разовый провал, а расхождение между общей инфляцией, поддерживаемой энергетическим шоком ближневосточного происхождения, и сдержанным базовым давлением, которое формально не требует агрессивного ужесточения, при которой у Банка Канады не остаётся причин сохранять рестриктивный уклон, особенно с учётом того, что инфляция в Канаде теперь ниже, чем в США.
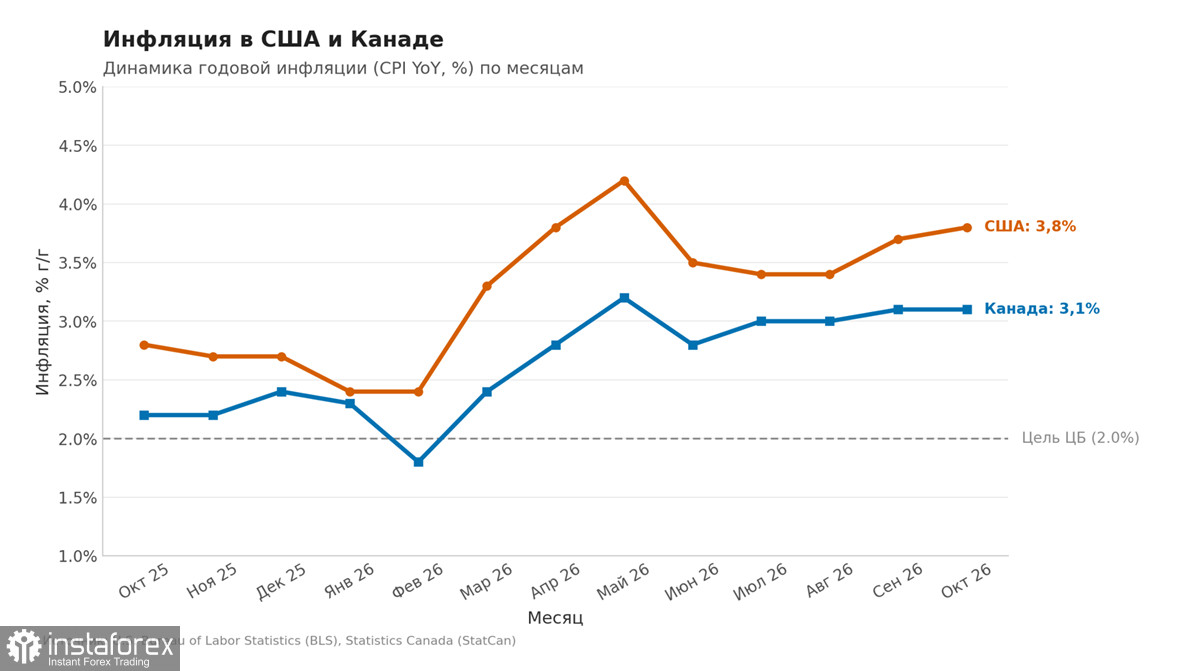
Теперь вероятность снижения ставки на декабрьском заседании выросла до уверенного большинства, а кривая форвардов закладывает ещё несколько шагов вниз в течение следующего года. Риторика членов управляющего совета в последние дни приобрела отчётливо голубиный оттенок, акцент сместился с опасений по поводу инфляции на озабоченность слабостью инвестиций и неопределённостью внешнего спроса. В этих условиях удержание ставки на текущем уровне становится всё труднее обосновать, и декабрьское снижение выглядит практически решённым, а дискуссия сводится лишь к масштабу снижения.
Фундаментальная картина остаётся противоречивой. С одной стороны, рынок труда демонстрирует устойчивость, занятость растёт, хотя и скромными темпами, а уровень безработицы держится вблизи исторически низких значений. С другой, рост ВВП едва превышает потенциальный, потребительские расходы сжимаются, а жилищный сектор остаётся заложником дорогой ипотеки. Иммиграционная политика ужесточается, что замедляет прирост населения и, как следствие, охлаждение арендного рынка и потребления. Совокупность этих факторов рисует картину экономики, которая избежит рецессии, но будет расти темпами, недостаточными для генерации инфляционного давления, что вполне соответствует целям Банка Канады, но неблагоприятно для валютного курса.
В торговой войне ситуация перешла в фазу вялого торга, конкретики практически нет. Затяжное противостояние также не в пользу луни, поскольку игроки вынуждены сохранять премию за риск, пока не появится ясность.
Отчет CFTC показал сокращение короткой позиции по CAD на 0.61 млрд, до -2.38 млрд, расчетная цена динамики не имеет.
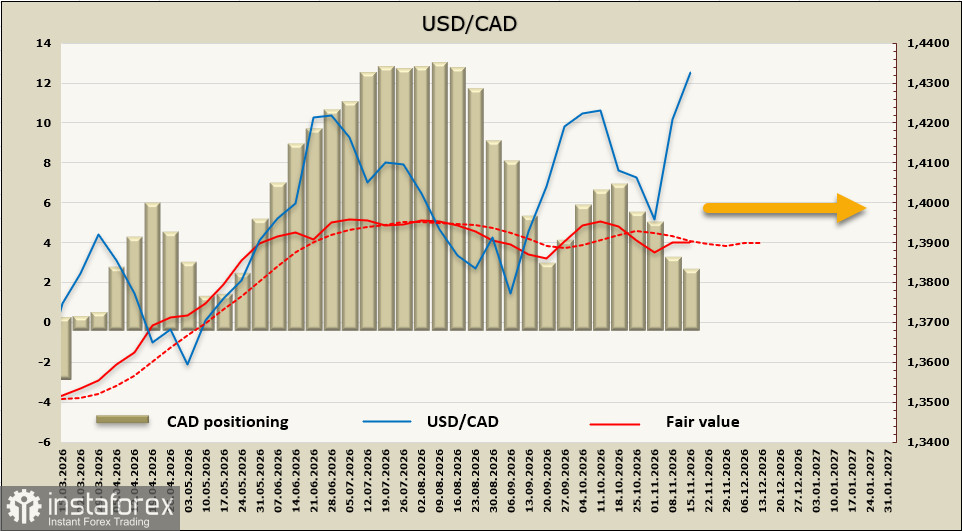
Как мы и ожидали неделей ранее, пара USD/CAD ушла выше сопротивления 1.4298 на фоне слабого отчета по инфляции в Канаде. Бычий импульс силен, но рынки будут ждать заседания Банка Канады, чтобы убедиться в развороте его позиции. Ожидаем бокового движения, вероятное коррекционное снижение будет неглубоким, во всяком случае вернуться ниже 1.2498 канадцу вряд ли удастся, а вот вероятность развития движения к 1.4788 стала выше.


