


















Опыт похож на врача, который приходит после смерти больного. Франция этого врача уже вызывала. Похоже, пациент опять не послушался.
Месяц назад всё начиналось с недовольства студентов. Теперь это общенациональный протест против роста стоимости жизни и сокращения госуслуг. В выходные беспорядки охватили весь Париж. Рынок отреагировал мгновенно. Французские облигации заметно отстают от американских и европейских аналогов. Доходность 10-летних облигаций Франции подскочила до 5%, максимума более чем за два десятилетия. Доходность немецких бундов, напротив, снизилась. Спред между ними расширился почти до 1,5 п.п. В начале месяца он и вовсе доходил до максимума почти за 15 лет.
В чём причина? Финансы Франции в плачевном состоянии. Госдолг около 120% ВВП, дефицит далеко за пределами европейского порога в 3%. Если стоимость заимствований останется высокой, ставка по долгу превысит номинальный рост экономики. Тогда для простой стабилизации долга понадобится первичный профицит бюджета до 2% ВВП. Такого Франция не добивалась с 1970-х. До 2032 дефицит нужно сократить минимум на 125 млрд евро. Однако правительство меньшинства с трудом проталкивает бюджет на 2027 с экономией всего в 28 млрд.
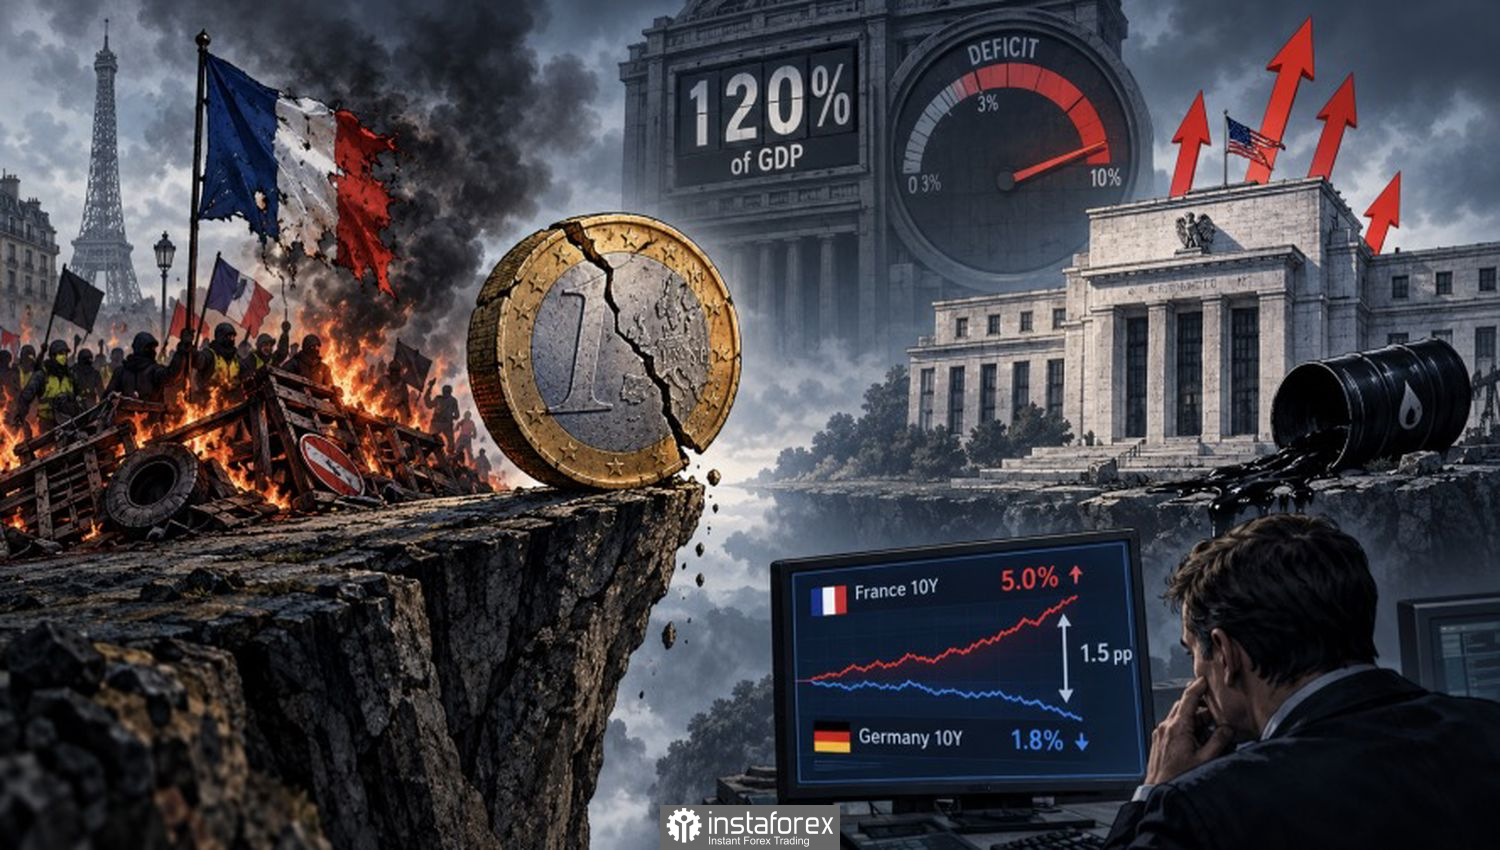
Где взять деньги? Пенсионный возраст в 65 лет принёс бы около 18 млрд евро. Но когда Эммануэль Макрон в 2023 поднял его с 62 до 64, страну захлестнули одни из крупнейших протестов в её истории. Итогом стал успех «Национального ралли» на выборах 2024. Талант не пропьёшь, особенно если его нет. Перед президентскими выборами желающих повторить этот опыт нет. Марин Ле Пен обещает рынкам бюджетную дисциплину, хотя её программа полна налоговых льгот и новых расходов. Жан-Люк Меленшон, которого обвиняют в разжигании протестов, предлагает просто списать более 500 млрд евро долга, которые держит центробанк. Крайняя степень глупости состоит в том, чтобы задумываться над совершаемой глупостью. Похоже, задумываться никто и не собирается.
Стоит ли удивляться? Всё это уже было. В мае 1968 студенческие волнения во Франции переросли во всеобщую забастовку. Правительство откупилось Гренельскими соглашениями и подняло минимальную зарплату на треть. Расплачиваться пришлось валюте. В 1969 франк девальвировали более чем на 11%. Сегодня своей валюты у Франции нет. Поэтому удар принимает на себя евро.
Однако давление на EUR/USD идёт и с другого берега Атлантики. Доходность трежерис растёт вслед за нефтью. В RBC BlueBay ждут, что инфляция в США достигнет пика в 4% в начале следующего года. В Barclays теперь прогнозируют повышение ставки ФРС на 25 б.п. и в декабре, и в январе. Лично мне кажется, для «американца» это хорошие новости. Для евро не очень.
Если инвесторы откажутся кредитовать Париж, ЕС и ЕЦБ встанут перед дилеммой. Спасать вторую экономику блока или дать ей погрузиться в хаос? Не придёт ли опыт и на этот раз слишком поздно?


