


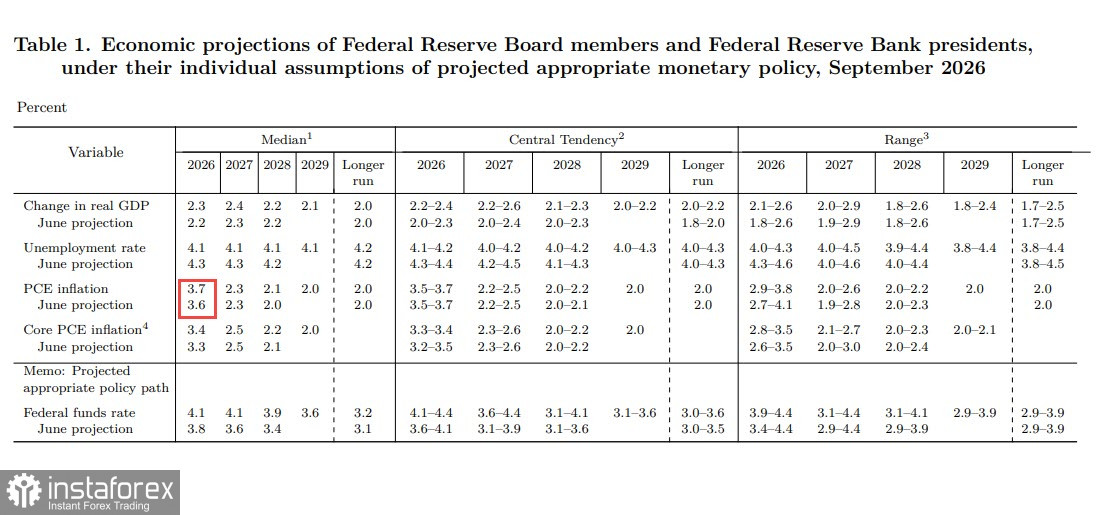
เมื่อวันที่ 16 กันยายน Fed ปรับขึ้นอัตราดอกเบี้ยนโยบาย 25 จุดพื้นฐาน มาอยู่ที่ 3.75–4.00% นี่เป็นการปรับขึ้นครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2023 แผนภาพจุดคาดการณ์ (dot plot) ฉบับปรับปรุงชี้ให้เห็นว่า ประมาณการอัตราดอกเบี้ยสิ้นปีในระดับกึ่งกลาง (median) ขยับจาก 3.8% เป็น 4.1% บ่งชี้ว่าอย่างน้อยน่าจะต้องขึ้นดอกเบี้ยอีกหนึ่งครั้ง
ตามทฤษฎีแล้ว ปัจจัยดังกล่าวควรหนุนให้ดอลลาร์สหรัฐแข็งค่า แต่ตลาดกลับไม่เชื่อในสัญญาณเชิงเข้มงวด (hawkish) นี้ ภายในวันถัดมา สัญญาฟิวเจอร์ส CME FedWatch แสดงให้เห็นภาวะเกือบเท่ากันระหว่างสองทางเลือก คือโอกาสคงดอกเบี้ยในการประชุมวันที่ 28 ตุลาคม กับโอกาสขึ้นดอกเบี้ยอีกครั้งมีน้ำหนักใกล้เคียงกัน
สาเหตุอยู่ที่ถ้อยแถลงของประธาน Fed Kevin Warsh ซึ่งตั้งใจหลีกเลี่ยงการให้ forward guidance และไม่ได้ให้คำมั่นว่าจะเดินหน้าขึ้นดอกเบี้ยต่อเนื่อง หรือจะหยุดพักวงจรคุมเข้ม ในสภาพแวดล้อมที่เงินเฟ้อยังอยู่ในระดับสูงและเศรษฐกิจกำลังชะลอตัว ความคลุมเครือนี้จึงถูกตลาดตีความว่าเป็นข้อจำกัดที่ชัดเจนต่อความยืดหยุ่นด้านนโยบาย
ประมาณการล่าสุดได้ปรับคาดการณ์เงินเฟ้อ core PCE เพิ่มขึ้น สะท้อนการยอมรับว่าแรงกดดันเงินเฟ้อฝั่งนี้ยืดเยื้อกว่าที่คาดการณ์ไว้ แต่ในขณะเดียวกัน ตัวเลขคาดการณ์การเติบโตก็ถูกปรับเพิ่มขึ้นเล็กน้อยด้วย Fed จึงยังไม่ดูเหมือนว่าจะให้น้ำหนักกับฉากทัศน์แบบ stagflation
แรงกดดันรอบที่สองต่อค่าเงินดอลลาร์มาจากน้ำมัน เมื่อวันที่ 21 กันยายน ราคาน้ำมัน Brent ร่วงลงมาที่ 101.71 ดอลลาร์ ขณะที่ WTI หลุดระดับ 100 ดอลลาร์ ลงมาที่ 98.15 ดอลลาร์ ซึ่งเป็นระดับต่ำสุดตั้งแต่วันที่ 10 กันยายน และเป็นการปรับตัวลงติดต่อกันเป็นวันที่สี่ ปัจจัยกระตุ้นคือความหวังที่ฟื้นขึ้นมาเกี่ยวกับการเจรจาทางการทูตเพื่อหาข้อยุติ ราคาน้ำมันที่ลดลงช่วยผ่อนคลายแรงกดดันด้านราคาและลดแรงหนุนต่อการปรับขึ้นดอกเบี้ยเพิ่มเติม อย่างไรก็ดี ความเสี่ยงยังคงอยู่: อิหร่านกลับมาเสนอข้อเรียกร้อง 7 ข้ออีกครั้ง และเลขาธิการสภาความมั่นคงแห่งชาติสูงสุดของอิหร่านเตือนว่าจะเกิด “การสู้รบครั้งชี้ขาด” หากสหรัฐปฏิเสธข้อเสนอเหล่านั้น ช่วงสุดสัปดาห์ กลุ่มฮูตีได้ยิงขีปนาวุธโจมตีกรุงริยาด นับเป็นการโจมตีเมืองหลวงของซาอุดีอาระเบียครั้งแรกนับตั้งแต่ความขัดแย้งเริ่มต้นขึ้น
น้ำมันได้กลายเป็นมาตรวัดหลักของดอลลาร์ หากการเจรจาได้ข้อสรุปและราคาน้ำมันยังคงปรับตัวลง ดอลลาร์ก็จะยังเผชิญแรงกดดันต่อไป แต่หากการเจรจาล้มเหลวและราคาน้ำมันดีดกลับขึ้นไปเหนือ 110 ดอลลาร์ ดอลลาร์ก็น่าจะได้แรงหนุนรอบใหม่
ณ วันที่ 15 กันยายน ตำแหน่งสุทธิฝั่งซื้อในสัญญาฟิวเจอร์สบนดัชนี DXY ร่วงลงจาก 17,025 สัญญา เหลือ 10,593 สัญญา ลดลงถึง 38% ภายในสัปดาห์เดียว นักเก็งกำไรเริ่มปิดสถานะซื้อดอลลาร์อย่างหนักล่วงหน้าก่อนการประชุม Fed ตลาดได้สะท้อนไปแล้วว่า ต่อให้มีการขึ้นดอกเบี้ยจริง ก็จะเป็นครั้งสุดท้าย เมื่อ Fed ขึ้นดอกเบี้ยตามคาด จึงไม่มีผู้เล่นรายใหม่เข้ามาซื้อดอลลาร์เพิ่มเติม — ผู้ที่ต้องการซื้อได้เข้าซื้อไปก่อนหน้าและออกจากตลาดไปแล้ว
ช่องว่างสำหรับการเทขายดอลลาร์เพิ่มเติมค่อนข้างจำกัด เนื่องจากแทบไม่เหลือให้ขายมากนัก อย่างไรก็ตาม จะต้องมีปัจจัยกระตุ้นใหม่เพื่อผลักดันให้เกิดรอบขาขึ้นที่ยั่งยืน
ในช่วงสัปดาห์ข้างหน้า ดอลลาร์มีแนวโน้มจะยังอยู่ภายใต้แรงกดดัน “การหยุดขึ้นดอกเบี้ยในเชิงเข้มงวด” จาก Fed ราคาน้ำมันที่ปรับลดลง และการทยอยลดสถานะฝั่งซื้อที่เกิดขึ้นไปแล้ว ต่างเป็นปัจจัยลบต่อดอลลาร์ ในระยะยาวกว่านั้น แนวโน้มจะขึ้นอยู่กับพัฒนาการในภูมิภาคอ่าวเปอร์เซีย และว่าภาวะ stagflation จะเกิดขึ้นกับเศรษฐกิจสหรัฐหรือไม่


