


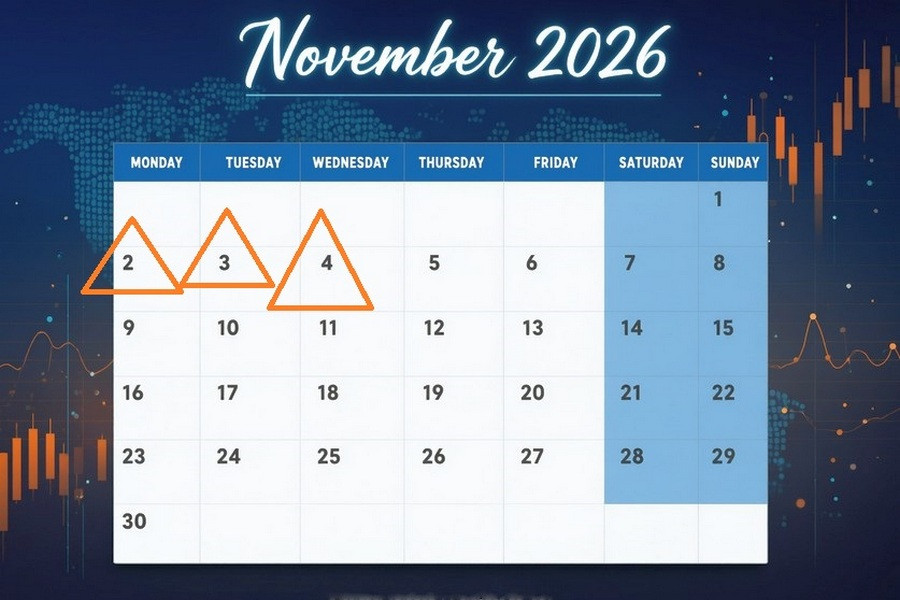
ประเด็นที่ทุกคนจับตามองในสัปดาห์นี้คือการเลือกตั้งกลางเทอมของสหรัฐ ตัวเลขเบื้องต้นชุดแรกจะเริ่มออกมาเช้าวันพุธ แต่การนับคะแนนอย่างเป็นทางการตามธรรมเนียมอาจใช้เวลาหลายสัปดาห์ ขณะเดียวกัน ผู้มีสิทธิเลือกตั้งชาวอเมริกันก็ทำลายสถิติการออกมาใช้สิทธิ — มากกว่า 20% ของผู้ลงทะเบียนทั้งหมดได้ใช้สิทธิลงคะแนนล่วงหน้าในช่วงสี่วันแรกไปแล้ว สถิติการเลือกตั้งกลางเทอมปี 2022 ถูกทำลายอย่างเป็นทางการ ตามรายงานจากแหล่งข่าว ใน 27 รัฐที่มีระบบเก็บข้อมูลการลงทะเบียนตามสังกัดพรรคอย่างเข้มงวด พบความเอนเอียงที่ชัดเจนดังนี้:
- คะแนนลงล่วงหน้าของ Democrat คิดเป็น 44%;
- คะแนนของ Republican คิดเป็น 32%;
- ช่องว่างนำสุทธิในปัจจุบันของ Democrat อยู่ที่ 12 จุดเปอร์เซ็นต์
แต่ยังเร็วเกินไปที่จะตัดโอกาสของ Republican ในเชิงประวัติศาสตร์ ผู้มีสิทธิเลือกตั้งสายอนุรักษนิยมมักนิยมไปใช้สิทธิในวันเลือกตั้งจริงมากกว่าลงล่วงหน้า บนตลาดคาดการณ์อย่างเช่น Polymarket โอกาสก็ร้อนแรง: ความน่าจะเป็นที่ Democrat จะได้คุมเสียงข้างมากในวุฒิสภาอยู่ที่ 69% ขณะที่โอกาสควบคุมสภาผู้แทนราษฎรถูกตลาดตีความแทบจะเป็นเอกฉันท์ว่าจะเป็นของ Democratic Party ฉากหลังหลักของการเลือกตั้งครั้งนี้คือภาวะตึงตัวทางเศรษฐกิจอย่างรุนแรงของครัวเรือน Bloomberg รายงานว่าปัจจุบันค่าใช้จ่ายครึ่งหนึ่งของครอบครัวอเมริกันโดยเฉลี่ยหมดไปกับที่อยู่อาศัยและอาหารเพียงสองหมวด — เป็นสถิติต้นทุนชีวิตที่เลวร้ายที่สุดในรอบ 15 ปี ผู้มีสิทธิเลือกตั้งกำลัง “ลงคะแนนด้วยกระเป๋าสตางค์” ของตนเอง
ทำไม Wall Street ถึงกำลังเดิมพันกับภาวะชะงักงันทางกฎหมาย?
พูดตรง ๆ ก็คือ นโยบายเศรษฐกิจแกนหลักของสหรัฐไม่น่าจะเปลี่ยนไปแบบหน้ามือเป็นหลังมือหลังการเลือกตั้ง ความขัดแย้งกับอิหร่าน มาตรการกำแพงภาษีการค้า และการขาดดุลงบประมาณรัฐบาลกลางขนาดมหาศาลจะยังคงอยู่ไม่ว่าจะโฉมหน้าสภาคองเกรสเป็นอย่างไร แต่สำหรับนักลงทุนในพอร์ต การแบ่งขั้วของอำนาจมีความสำคัญ ภาวะ “คองเกรสแบ่งข้าง” แทบจะแน่นอนว่าจะนำไปสู่ศึกหนักเรื่องเพดานหนี้สาธารณะในปี 2027 ดังนั้นตลาดการเงินจึงต้องประเมินราคาให้กับสามฉากสำคัญ:
- Democrat ชนะขาด (คุมทั้งสองสภา) เป็นฉากทัศน์เชิงลบต่อหุ้น นักลงทุนจะต้องสะท้อนความเสี่ยงของการเพิ่มความเข้มงวดด้านกำกับดูแล การตรวจสอบดีล และความเสี่ยงภาษีที่สูงขึ้นต่อภาคบริษัท ขณะเดียวกัน ผลตอบแทนพันธบัตรรัฐบาลสหรัฐและค่าเงินดอลลาร์จะอ่อนลงตามความคาดหวังเรื่องนโยบายการคลังที่ตึงตัวขึ้นและการเติบโตที่ช้าลง
- Republican ชนะขาด เป็นแรงกดดันซ้ำซ้อนต่อ Wall Street ตลาดกังวลว่าจะเกิดคลื่นมาตรการการค้ากีดกันและการขึ้นภาษีศุลกากรแบบคาดเดายากจาก Trump อีกระลอก ซึ่งจะโหมความกลัวเงินเฟ้อ ผลคือผลตอบแทนพันธบัตรสหรัฐและดอลลาร์สหรัฐจะพุ่งขึ้นแรงเมื่อนักเทรดเริ่มสะท้อนความเป็นไปได้ของการขึ้นดอกเบี้ยเพิ่มโดย Fed ในปี 2027
- ภาวะชะงักงันทางกฎหมาย — สภาผู้แทนฯ Democrat วุฒิสภา Republican เป็นฉากทัศน์ที่ “สบายใจ” และเอื้อต่อภาวะกระทิงของ Wall Street มากที่สุด ความเป็นอัมพาตทางการเมืองจะมัดมือทั้งสองพรรค ไม่สามารถผลักดันการปฏิรูปภาษีครั้งใหญ่ การขยายตัวเชิงการคลังแบบสุดโต่ง หรือการลดกฎระเบียบเชิงรุกให้ผ่านได้ ความไม่แน่นอนทางการเมืองจะคลายลง เทรดเดอร์จะหันกลับไปโฟกัสฤดูกาลประกาศผลประกอบการ ขณะที่ดอลลาร์และอัตราผลตอบแทนพันธบัตรรัฐบาลจะอ่อนตัวลงเล็กน้อยเมื่อคองเกรสปิดทางมาตรการภาษีศุลกากรเชิงรุกที่สุด
Big Tech ตั้ง “พื้น” ของตัวเองได้แล้วหรือยัง?
ระหว่างที่ Washington เตรียมนับคะแนน Wall Street ภาคเทคก็มีดราม่าของตัวเอง หุ้น Big Tech หล่นลงมาต่ำกว่าระดับราคาที่บริษัทเหล่านี้เพิ่งระดมทุนก้อนใหญ่มาสร้างศูนย์ข้อมูลและซื้อชิป นักลงทุนไม่เชื่อในโอกาสเติบโตไม่รู้จบเพียงแค่เพราะคำว่า “AI” อีกต่อไป:
- Intel — หุ้นร่วงลงต่ำกว่าระดับราคาในการระดมทุนเดือนสิงหาคมถึง 33% ครั้งนั้นผู้ผลิตชิปรายนี้ระดมเงินได้ 23 พันล้านดอลลาร์ สาเหตุหลักคือความล่าช้าด้านโลจิสติกส์อย่างหนักในการส่งมอบชิ้นส่วนสำคัญสำหรับคลัสเตอร์เซิร์ฟเวอร์
- Alphabet — หุ้นซื้อขายอยู่ต่ำกว่าระดับราคาในการระดมทุนเดือนมิถุนายนที่ผูกกับโครงการลงทุน 85 พันล้านดอลลาร์อยู่ราว 21–22% หลังรายงานไตรมาสออกมาน่าผิดหวังและกระแสเงินสดอิสระติดลบ
- Meta — หุ้นปรับตัวลงต่ำกว่าระดับราคาของดีลระดมทุน 25 พันล้านดอลลาร์ที่เพิ่งปิดไปเมื่อไม่กี่วันก่อนหน้า
รวมแล้วดีลระดมทุนมูลค่ารวมกว่า 133 พันล้านดอลลาร์ต่าง “ติดดอย” หมด Wall Street เต็มไปด้วยข้อสงสัย: เม็ดเงินลงทุนขนาดมโหฬารเหล่านี้จะคุ้มทุนจริงหรือไม่? หรือว่านี่คือจุดจบของยุค “เห็นคำว่า AI ก็พร้อมควักเงิน” ในทุกโครงการ? ปิดท้ายด้วยสัญญาณเตือนความเสี่ยงเทคโนโลยีที่น่ากังวลยิ่งขึ้น โลกการเงินได้รับสัญญาณเตือนภัยด้าน cyber-security: FBI กล่าวโทษกลุ่มแฮ็กเกอร์ที่เชื่อมโยงกับรัฐเกาหลีเหนือชื่อ “TraderTraitor” อย่างเป็นทางการ ฐานโจมตีคริปโตเอ็กซ์เชนจ์ครั้งประวัติการณ์
ผลคือมีสินทรัพย์ถูกขโมยไปจาก Binance ราว 6 พันล้านดอลลาร์ หน่วยงานสหรัฐเปิดเผยเส้นทางฟอกเงินว่า:
- คริปโตที่ถูกขโมยจะถูกแปลงอย่างรวดเร็วเป็นโทเคน Ethereum เป็นหลัก
- จากนั้นเงินจะไหลผ่านโปรโตคอลสภาพคล่องแบบกระจายศูนย์ (DeFi) และบริการ instant-swap ที่ไร้การกำกับดูแล เพื่อกลบเกลื่อนร่องรอยดิจิทัล
FBI และ IRS ได้ออกแนวทางฉุกเฉินไปยังบริษัทฟินเทคเอกชน แพลตฟอร์มเทรด และ validator ทั้งหลาย ให้บล็อกที่อยู่กระเป๋าที่เชื่อมโยงกับ TraderTraitor ทันทีและอย่างครอบคลุม กรณีนี้สะท้อนให้เห็นอย่างชัดเจนว่าโครงสร้างพื้นฐานดิจิทัลสมัยใหม่ยังคงเปราะบางเพียงใดต่อการโจมตีขั้นสูงของ “เจเนอเรชันใหม่”
ตลาดเข้าสู่เดือนพฤศจิกายนท่ามกลางไฟไขว้: ผลตัดสินจากผู้มีสิทธิเลือกตั้งกำลังใกล้เข้ามา ความแกร่งของยักษ์ใหญ่เทคโนโลยีกำลังถูกประเมินกันใหม่ และความเสี่ยงภูมิรัฐศาสตร์กำลังไต่ระดับ ยังไม่เห็นสัญญาณของช่วงพักหายใจในเร็ววัน
2 พฤศจิกายน
2 พฤศจิกายน 01:00 / ออสเตรเลีย / S&P Global manufacturing PMI (ขั้นสุดท้าย ต.ค.) / ก่อนหน้า: 52.0 / จริง: 49.6 / คาดการณ์: 49.7 / AUD/USD – ขึ้น แบบสำรวจเดือนกันยายนของ S&P Global บันทึกการเปลี่ยนผ่านของภาคการผลิตในออสเตรเลียสู่ภาวะหดตัว: composite PMI ร่วงลงสู่ 49.6 กดดันจากอุปสงค์ลูกค้าที่อ่อนแอลงและการลดลงของยอดคำสั่งซื้อใหม่ครั้งแรกในรอบสามเดือน ความระมัดระวังของผู้ซื้อเกิดจาก:
- สภาพแวดล้อมเงินเฟ้อโดยรวม
- ความเชื่อมั่นในตลาดที่ลดลง
- ต้นทุนการกู้ยืมที่สูง
บริษัทต่าง ๆ ถูกบีบให้ลดการซื้อวัตถุดิบท่ามกลางความปั่นป่วนอย่างต่อเนื่องในโลจิสติกส์ทางเรือ ขณะเดียวกัน ต้นทุนพลังงาน การขนส่ง และแรงงานที่สูงขึ้นได้เร่งให้เงินเฟ้อฝั่งผู้ผลิตทะยานขึ้น ผลักให้โรงงานต้องส่งผ่านต้นทุนไปยังราคาขายด้นปลาย การอ่านค่าขั้นสุดท้ายของเดือนตุลาคมคาดว่าจะสะท้อนการฟื้นตัวเล็กน้อยของตัวชี้วัดกิจกรรม ซึ่งจะเป็นแรงหนุนต่อดอลลาร์ออสเตรเลีย
2 พฤศจิกายน 01:00 / ออสเตรเลีย / ดัชนีชี้วัดเงินเฟ้อของ Melbourne Institute (ต.ค.) / ก่อนหน้า: 4.8% / จริง: 2.8% / คาดการณ์: – / AUD/USD – ผันผวน
ดัชนีชี้วัดเงินเฟ้อนำของ Melbourne Institute บันทึกการชะลอตัวของการเติบโตของราคาอย่างรวดเร็วลงสู่ 2.8% จาก 4.8% เมื่อเดือนก่อน ตัวชี้วัดรายเดือนซึ่งถือเป็นสัญญาณล่วงหน้าสำหรับสถิติทางการรายไตรมาส สะท้อนแรงกดดันด้านราคาที่ผ่อนคลายลงอย่างมีนัยสำคัญในหมวดสินค้าบริโภคและบริการหลัก ๆ เนื่องจากไม่มีฉันทามติคาดการณ์ไว้ล่วงหน้า การเผยแพร่ข้อมูลครั้งนี้อาจทำให้ความผันผวนของดอลลาร์ออสเตรเลียเพิ่มสูงขึ้น
2 พฤศจิกายน 03:30 / ออสเตรเลีย / อนุมัติการก่อสร้างอาคาร (ก.ย.) / ก่อนหน้า: 10.9% / จริง: 10.3% / คาดการณ์: -4.7% / AUD/USD – ลง
ตัวเลขอนุมัติการก่อสร้างอาคารของออสเตรเลียเดือนสิงหาคมชะลออัตราการเติบโตลงเล็กน้อยสู่ 10.3% แต่ยังสูงกว่าค่าเฉลี่ยระยะยาวที่ราว 2.5% อยู่มาก ความแข็งแกร่งในช่วงหลังได้รับแรงหนุนจากการเดินหน้าก่อสร้างโครงการที่ได้รับอนุมัติมาก่อนหน้า อย่างไรก็ดี ความสนใจของนักลงทุนต่อโครงการใหม่ยังคงถูกจำกัดด้วยปัจจัย:
- เงื่อนไขการปล่อยสินเชื่อที่เข้มงวด
- ต้นทุนวัสดุก่อสร้างที่สูงขึ้น
การเผยแพร่ข้อมูลเดือนกันยายนคาดว่าจะสะท้อนการดิ่งตัวแรงของกิจกรรมภาคพัฒนาอสังหาริมทรัพย์เข้าสู่ภาวะหดตัวลึก ซึ่งจะเป็นแรงกดดันต่อดอลลาร์ออสเตรเลีย
2 พฤศจิกายน 03:30 / ญี่ปุ่น / S&P Global manufacturing PMI (ขั้นสุดท้าย ต.ค.) / ก่อนหน้า: 54.9 / จริง: 54.1 / คาดการณ์: 53.3 / USD/JPY – ขึ้น
ภาคการผลิตของญี่ปุ่นชะลอการเติบโตลงในเดือนกันยายน โดย PMI อยู่ที่ 54.1 สะท้อนการเพิ่มขึ้นของปริมาณการผลิตและยอดขายที่อ่อนแรงที่สุดในรอบหลายเดือน อย่างไรก็ดี บริษัทญี่ปุ่นยังคง:
- รักษาการจ้างงานในระดับปานกลาง และ
- เร่งการซื้อวัตถุดิบ
ส่งผลให้ระดับสินค้าคงคลังพุ่งขึ้นใกล้จุดสูงสุดในรอบสี่ปี ขณะที่บริษัทเตรียมตัวรองรับคำสั่งซื้อที่จะเข้ามา คาดว่าการอ่านค่าขั้นสุดท้ายของเดือนตุลาคมจะแสดงการเย็นตัวต่อเนื่องของแรงขับภาคการผลิต และจะเป็นปัจจัยลบต่อเงินเยน
2 พฤศจิกายน 04:45 / จีน / RatingDog manufacturing PMI (ต.ค.) / ก่อนหน้า: 51.5 / จริง: 52.1 / คาดการณ์: 52.0 / Brent – ลง, USD/CNY – ขึ้น
ดัชนี PMI ภาคการผลิตของจีนจาก RatingDog ปรับขึ้นสู่ 52.1 ในเดือนกันยายน ซึ่งเป็นอัตราการขยายตัวเร็วที่สุดนับจากกลางฤดูใบไม้ผลิ หนุนโดยการฟื้นตัวพร้อมกันของอุปสงค์ทั้งในประเทศและต่างประเทศ
โรงงานเร่งความเร็วการผลิตและการจ้างงานเพื่อรองรับคำสั่งซื้อที่หลั่งไหลเข้ามา ขณะที่ราคาอินพุตสินค้าโภคภัณฑ์ที่พุ่งขึ้นต่อเนื่องสี่เดือนกระตุ้นให้บริษัทปรับขึ้นราคาขายเล็กน้อย ความเชื่อมั่นทางธุรกิจต่อแนวโน้มข้างหน้าดีขึ้น แม้ยังต่ำกว่าค่าเฉลี่ยระยะยาว ฉันทามติสำหรับเดือนตุลาคมคาดถึงการชะลอลงเล็กน้อยของอัตราการขยายตัว ซึ่งจะกดดันราคา Brent และผลักให้ USD/CNY ปรับตัวสูงขึ้น
2 พฤศจิกายน 08:30 / ออสเตรเลีย / ดัชนีราคาสินค้าโภคภัณฑ์ของ RBA (ต.ค.) / ก่อนหน้า: 16.2% / จริง: 15.5% / คาดการณ์: 15.1% / AUD/USD – ลง
ดัชนีราคาสินค้าโภคภัณฑ์ของ RBA เดือนกันยายนชะลอลงสู่ 15.5% ซึ่งเป็นระดับต่ำสุดในรอบหกเดือน แรงกดดันด้านลบมาจาก:
- แร่เหล็กที่ราคาถูกลง;
- alumina;
- สินค้าคอนเซนเทรตทองแดง
การลดลงเหล่านี้มีน้ำหนักมากกว่าการปรับตัวดีขึ้นของหมวดสินค้าเกษตรและโลหะที่ไม่ใช่เหล็กบางประเภท เมื่อวัดในรูปสกุลเงิน AUD ตะกร้าสินค้าโภคภัณฑ์เพื่อการส่งออกปรับขึ้น 6.6% สะท้อนผลของอัตราแลกเปลี่ยนในระดับปานกลาง นักวิเคราะห์คาดการเติบโตของราคาสินค้าโภคภัณฑ์จะชะลอตัวลงต่อในเดือนตุลาคม ซึ่งชี้ถึงความเสี่ยงด้านขาลงของค่าเงินดอลลาร์ออสเตรเลีย
2 พฤศจิกายน 10:00 / เยอรมนี / ยอดค้าปลีก (ก.ย.) / ก่อนหน้า: -2.2% / จริง: -0.4% / คาดการณ์: -0.3% / EUR/USD – ขึ้น ยอดค้าปลีกของเยอรมนีเดือนสิงหาคมหดตัว 0.4% ซึ่งเป็นการชะลอลงอย่างมีนัยของอัตราการหดตัวจากระดับ -2.2% ในเดือนกรกฎาคม แม้ว่าการใช้จ่ายของผู้บริโภคยังคงต่ำกว่าค่าเฉลี่ยระยะยาวราว 0.5% อยู่มาก แต่การที่ยอดขายปลีกหดตัวในอัตราที่ช้าลงบ่งชี้ว่าครัวเรือนกำลังค่อย ๆ ปรับตัวเข้ากับระดับราคาในปัจจุบัน ฉันทามติเดือนกันยายนคาดถึงการปรับดีขึ้นบางส่วน ซึ่งเป็นปัจจัยบวกต่อยูโร
2 พฤศจิกายน 11:55 / เยอรมนี / S&P Global ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) ภาคการผลิต (ขั้นสุดท้าย, ต.ค.) / ก่อนหน้า: 54.3 / จริง: 53.9 / คาดการณ์: 54.2 / EUR/USD – ปรับขึ้น PMI ภาคการผลิตของเยอรมนีเดือนตุลาคมปรับขึ้นมาที่ 54.2 ทำจุดสูงสุดในรอบ 2 เดือน ยืนยันการปรับตัวดีขึ้นอย่างต่อเนื่องของภาคอุตสาหกรรม:
- การขยายตัวของสมุดคำสั่งซื้อโดยรวมยังดำเนินต่อไป จากแรงหนุนของคำสั่งซื้อต่างประเทศที่ไหลเข้าอย่างสม่ำเสมอ
- การปลดคนงานในภาคโรงงานชะลอลงสู่ระดับต่ำสุดในรอบกว่า 3 ปี
- การเติบโตของผลผลิตเริ่มชะลอลงในบางพื้นที่
เงินเฟ้อราคาผู้ผลิตเร่งตัวขึ้นแตะระดับสูงสุดนับตั้งแต่เดือนพฤษภาคม จากต้นทุนที่สูงขึ้นของน้ำมัน สินค้าโภคภัณฑ์ และชิ้นส่วน ส่งผลให้ผู้ผลิตลดทอนมุมมองเชิงบวกต่อภาคอุตสาหกรรมในช่วง 6 เดือนข้างหน้า การยืนยันถึงการฟื้นตัวของภาคอุตสาหกรรมในเศรษฐกิจขนาดใหญ่ที่สุดของยุโรปจะเป็นแรงหนุนต่อยูโร
2 พฤศจิกายน 12:00 / ยูโรโซน / S&P Global ดัชนี PMI ภาคการผลิต (ขั้นสุดท้าย, ต.ค.) / ก่อนหน้า: 52.7 / จริง: 52.9 / คาดการณ์: 52.4 / EUR/USD – ปรับลง ดัชนี PMI ภาคการผลิตขั้นสุดท้ายของยูโรโซนในเดือนตุลาคมลดลงมาที่ 52.4 ซึ่งเป็นระดับต่ำสุดในรอบ 3 เดือน สะท้อนถึงการลดลงเล็กน้อยของการจ้างงานหลังจากขยายตัวต่อเนื่อง 2 เดือน ท่ามกลางความตึงเครียดในตะวันออกกลางที่กลับมาปะทุ โรงงานยุโรปเร่งซื้อวัตถุดิบล่วงหน้าอย่างรวดเร็ว ส่งผลให้สินค้าคงคลังวัตถุดิบแตะระดับสูงสุดในรอบเกือบ 4 ปี และระยะเวลารอคอยการส่งมอบยาวนานที่สุดนับตั้งแต่ต้นฤดูร้อน ต้นทุนด้านพลังงาน เชื้อเพลิง และการขนส่งที่พุ่งสูงขึ้น ดันเงินเฟ้อต้นทุนการผลิตให้สูงเกินค่าเฉลี่ยทั้งปี การเผยแพร่ข้อมูลครั้งถัดไปคาดว่าจะสะท้อนการชะลอตัวของการขยายตัวภาคอุตสาหกรรมในยูโรโซน ซึ่งจะกดดันค่าเงินยูโร
2 พฤศจิกายน 12:30 / สหราชอาณาจักร / S&P Global ดัชนี PMI ภาคการผลิต (ขั้นสุดท้าย, ต.ค.) / ก่อนหน้า: 51.9 / จริง: 51.7 / คาดการณ์: 52.8 / GBP/USD – ปรับขึ้น
ภาคการผลิตของสหราชอาณาจักรแสดงให้เห็นการปรับตัวดีขึ้นของภาวะธุรกิจอย่างมีนัยสำคัญที่สุดนับตั้งแต่ปลายฤดูใบไม้ผลิในเดือนตุลาคม ดัชนี PMI รวมปรับขึ้นมาที่ 52.8 จากแรงหนุนของ:
- การขยายตัวของผลผลิตที่แข็งแกร่งที่สุดในรอบ 2 ปี
- กระแสคำสั่งซื้อใหม่ที่ไหลเข้า
แม้การจ้างงานยังถูกจำกัดในบางพื้นที่ แต่การขาดแคลนชิ้นส่วนอิเล็กทรอนิกส์และการหยุดชะงักของโลจิสติกส์ทางทะเลอันเนื่องมาจากวิกฤตตะวันออกกลาง — ซึ่งทำให้สต็อกสินค้าลดลงต่อเนื่องเป็นเดือนที่ห้า — ผู้ผลิตอังกฤษยังคงมีมุมมองเชิงบวกมากขึ้นจากแนวโน้มการลงทุนในโครงสร้างพื้นฐานด้านกลาโหมและโครงการที่เกี่ยวข้องกับ AI ขนาดใหญ่ การคาดการณ์ว่ากิจกรรมภาคการผลิตจะเร่งตัวขึ้นจะเป็นปัจจัยสนับสนุนค่าเงินปอนด์
2 พฤศจิกายน 16:30 / แคนาดา / S&P Global ดัชนี PMI ภาคการผลิต (ขั้นสุดท้าย, ต.ค.) / ก่อนหน้า: 53.5 / จริง: 53.0 / คาดการณ์: 51.5 / USD/CAD – ปรับขึ้น PMI ภาคการผลิตของแคนาดาลดลงมาที่ 51.5 ในเดือนกันยายน ต่ำสุดในรอบ 6 เดือน ปัจจัยกดดันหลัก ได้แก่:
- การลดลงอย่างยืดเยื้อของคำสั่งซื้อส่งออกจากอุปสงค์สหรัฐที่อ่อนแอ
- ความขัดแย้งทางการค้าที่เพิ่มขึ้นกับสหรัฐ
- ความล่าช้าบริเวณชายแดนและการหยุดชะงักด้านโลจิสติกส์
ราคาพลังงานที่เพิ่มขึ้นและการขาดแคลนวัตถุดิบผลักดันเงินเฟ้อต้นทุนผู้ผลิตให้สูงสุดนับตั้งแต่กลางปี 2022 บีบให้บริษัทต้องระบายสต็อกลงและกดดันความเชื่อมั่นทางธุรกิจ การขยายตัวของภาคอุตสาหกรรมที่ชะลอลงจะกดดันค่าเงินดอลลาร์แคนาดา
2 พฤศจิกายน 16:45 / สหรัฐ / S&P Global ดัชนี PMI ภาคการผลิต (ขั้นสุดท้าย, ต.ค.) / ก่อนหน้า: 53.9 / จริง: 55.9 / คาดการณ์: 56.0 / USDX (ดัชนีค่าเงินดอลลาร์เทียบ 6 สกุลเงิน) – ปรับขึ้น ดัชนี S&P Global PMI ภาคการผลิตขั้นสุดท้ายของสหรัฐในเดือนตุลาคมอยู่ที่ 56.0 เป็นการปรับตัวดีขึ้นของภาวะการผลิตที่มั่นใจที่สุดนับตั้งแต่เดือนพฤษภาคม 2022 แม้ว่าการเติบโตของผลผลิตและระดับคำสั่งซื้อจะชะลอลงบางส่วน แต่ดัชนียังคงมีช่องว่างรองรับในเชิงบวกอย่างมาก การจ้างงานในภาคโรงงานเร่งตัวขึ้นสู่ระดับสูงสุดนับตั้งแต่ฤดูใบไม้ผลิปี 2012 บริษัทต่าง ๆ เดินหน้าสร้างสต็อกวัตถุดิบเพิ่มขึ้น ท่ามกลางการยืดเยื้อของระยะเวลานำส่งจากซัพพลายเออร์มากที่สุดในรอบ 2 ปี การยืนยันถึงพลวัตของภาคอุตสาหกรรมที่แข็งแกร่งและอุปสงค์แรงงานที่ตึงตัวจะเป็นแรงหนุนค่าเงินดอลลาร์สหรัฐ
2 พฤศจิกายน 17:00 / สหรัฐ / ISM ดัชนี PMI ภาคการผลิต (ต.ค.) / ก่อนหน้า: 54.6 / จริง: 54.5 / คาดการณ์: 54.6 / USDX – ปรับขึ้น แบบสำรวจของ ISM สำหรับเดือนกันยายนยืนยันการขยายตัวต่อเนื่องของภาคการผลิตสหรัฐ โดยดัชนี PMI ทรงตัวที่ 54.5 จากแรงหนุนของการเพิ่มขึ้นพร้อมกันของคำสั่งซื้อใหม่และการจ้างงาน แรงกดดันหลักของภาคธุรกิจยังคงเป็นการพุ่งขึ้นอย่างแรงของดัชนีราคาวัตถุดิบสู่เกือบ 78 สะท้อนต้นทุนโลหะ เชื้อเพลิง และภาษีนำเข้าที่สูงขึ้น ผนวกกับความล่าช้าในการส่งมอบสินค้าจากตะวันออกกลาง ทำให้ผู้จัดการเพิ่มความระมัดระวัง ฉันทามติสำหรับรายงานเดือนตุลาคมคาดว่ากโมเมนตัมการผลิตจะเร่งตัวขึ้น ซึ่งจะหนุนค่าเงินดอลลาร์
2 พฤศจิกายน 17:00 / สหรัฐ / ISM ดัชนีการจ้างงานภาคการผลิต (ต.ค.) / ก่อนหน้า: 51.2 / จริง: 52.7 / คาดการณ์: 53.0 / USDX – ปรับขึ้น ดัชนีย่อยการจ้างงานภาคการผลิตของ ISM ปรับขึ้นสู่ 52.7 ในเดือนกันยายน บ่งชี้อุปสงค์แรงงานที่กลับมาฟื้นตัว การเร่งขึ้นของการจ้างงานนำโดย:
- ภาคเทคโนโลยีขั้นสูง (รวมถึงคอมพิวเตอร์และผลิตภัณฑ์อิเล็กทรอนิกส์)
- การผลิตอุปกรณ์ขนส่ง (ชดเชยการจ้างงานที่อ่อนแอลงในภาคส่วนอื่น)
นักวิเคราะห์คาดว่า การจ้างงานภาคการผลิตในเดือนตุลาคมจะเร่งตัวขึ้นอีก ซึ่งจะเป็นปัจจัยบวกต่อค่าเงินดอลลาร์
3 พฤศจิกายน
3 พฤศจิกายน 06:30 / 07:30 / ออสเตรเลีย / การตัดสินใจอัตราดอกเบี้ย RBA และแถลงข่าว / ก่อนหน้า: 4.35% / จริง: 4.60% / คาดการณ์: 4.85% / AUD/USD – ปรับขึ้น ธนาคารกลางออสเตรเลีย (RBA) มีมติเอกฉันท์ปรับขึ้นอัตราดอกเบี้ยเงินสด 25 จุดพื้นฐานสู่ 4.60% ซึ่งเป็นต้นทุนการกู้ยืมสูงสุดนับตั้งแต่ปี 2011 และเป็นรอบการเข้มงวดครั้งที่สี่ของปีนี้ การตัดสินใจดังกล่าวให้เหตุผลจาก:
ธนาคารกลางออสเตรเลียมีมติเอกฉันท์ปรับขึ้นอัตราดอกเบี้ยเงินสด 25 จุดพื้นฐานสู่ 4.60% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2011 และเป็นการเข้มงวดนโยบายรอบที่สี่ของปีนี้ ปัจจัยสนับสนุนการตัดสินใจ ได้แก่:
- ความรุนแรงที่ทวีขึ้นในตะวันออกกลางซึ่งกระทบต่ออุปทานน้ำมันและดันราคาพลังงานโลกให้สูงขึ้น
- อุปสงค์ทั่วโลกที่ร้อนแรงต่อชิ้นส่วนที่เกี่ยวข้องกับ AI
แม้การใช้จ่ายผู้บริโภคชะลอตัว ราคาที่อยู่อาศัยในเมืองใหญ่ลดลง และมาตรการปล่อยสินเชื่อที่อยู่อาศัยเข้มงวดขึ้น แต่ระดับการใช้กำลังการผลิตที่สูง และความพร้อมของภาคธุรกิจในการผลักภาระต้นทุนที่สูงขึ้นไปยังราคาขาย ทำให้คณะกรรมการยังคงมีท่าทีเข้มงวดอย่างชัดเจน ความคาดหวังต่อการเข้มงวดนโยบายเพิ่มเติมจะหนุนค่าเงินดอลลาร์ออสเตรเลีย
3 พฤศจิกายน 18:00 / สหรัฐ / JOLTs ตำแหน่งงานว่าง (ก.ย.) / ก่อนหน้า: 7.335 ล้านตำแหน่ง / จริง: 7.079 ล้านตำแหน่ง / คาดการณ์: 7.130 ล้านตำแหน่ง / USDX – ปรับขึ้น รายงาน JOLTs ระบุว่าตำแหน่งงานว่างลดลง 256,000 ตำแหน่งในเดือนสิงหาคม สู่ระดับต่ำสุดในรอบ 5 เดือนที่ 7.079 ล้านตำแหน่ง การเย็นตัวลงของอุปสงค์แรงงานเด่นชัดในภาค:
- บริการด้านวิชาชีพและธุรกิจ (-119,000 ตำแหน่ง)
- สาธารณสุข (-115,000 ตำแหน่ง)
- การผลิต (-54,000 ตำแหน่ง)
- ก่อสร้าง (-48,000 ตำแหน่ง)
ขณะเดียวกัน จำนวนการจ้างงานใหม่ (5.2 ล้านคน) และการแยกตัวออกจากงานทั้งหมด (5.1 ล้านคน) ยังใกล้เคียงสมดุล บ่งชี้ว่าไม่มีการเลิกจ้างในวงกว้าง การกลับมาของการจ้างงานโดยภาคเอกชนจะเป็นแรงหนุนต่อดอลลาร์
3 พฤศจิกายน 18:00 / สหรัฐ / JOLTs การลาออกจากงาน (ก.ย.) / ก่อนหน้า: 3.089 ล้านคน / จริง: 3.066 ล้านคน / คาดการณ์: 3.050 ล้านคน / USDX – ปรับลง จำนวนการลาออกจากงานลดลงสู่ 3.07 ล้านคนในเดือนสิงหาคม ทำให้อัตราการลาออกอยู่ที่ 1.9% ซึ่งใกล้ระดับต่ำสุดนับตั้งแต่ปี 2020 การลดลงในภาคค้าส่งและการศึกษา ชดเชยการเพิ่มขึ้นในภาคสินค้าคงทน สะท้อนความระมัดระวังของภาคครัวเรือนท่ามกลาง:
- อัตราเงินเฟ้อที่ยังอยู่ในระดับสูง
- ต้นทุนการกู้ยืมที่สูง
การเคลื่อนย้ายแรงงานที่ลดลงบ่งชี้ความเชื่อมั่นของแรงงานที่อ่อนตัว ซึ่งจะกดดันค่าเงินดอลลาร์
3 พฤศจิกายน 18:00 / สหรัฐ / คำสั่งซื้อภาคโรงงาน (ก.ย. เดือนต่อเดือน) / ก่อนหน้า: 0.8% / จริง: 0.1% / คาดการณ์: 1.2% / USDX – ปรับขึ้น คำสั่งซื้อใหม่ต่อผู้ผลิตสหรัฐเพิ่มขึ้นเพียง 0.1% ในเดือนสิงหาคม ชะลอตัวลงอย่างมากจากการขยายตัวในเดือนกรกฎาคม การเพิ่มขึ้นเล็กน้อยของคำสั่งซื้ออุปกรณ์ไฟฟ้า โลหะขั้นปฐมภูมิ และเครื่องจักร เป็นแรงหนุนต่อกลุ่มสินค้าไม่คงทน (+0.3%) การเร่งตัวขึ้นของคำสั่งซื้ออุตสาหกรรมใหม่จะเป็นปัจจัยบวกต่อค่าเงินดอลลาร์สหรัฐ
3 พฤศจิกายน 18:00 / สหรัฐ / ดัชนี RCM/TIPP เศรษฐกิจในมุมมองเชิงบวก (พ.ย., ล่วงหน้า) / ก่อนหน้า: 45.6 / จริง: 46.8 / คาดการณ์: 46.2 / USDX – ปรับลง ดัชนีความเชื่อมั่นผู้บริโภคของ RealClearMarkets/TIPP ปรับขึ้นมาที่ 46.8 ในเดือนตุลาคม สูงสุดนับตั้งแต่ฤดูใบไม้ผลิ แม้ตลาดพันธบัตรรัฐบาลสหรัฐผันผวน โดยดัชนีย่อยทั้งหมดปรับตัวดีขึ้น:
- มุมมองเศรษฐกิจอีก 6 เดือนข้างหน้าปรับขึ้นสู่ 42.7
- มุมมองด้านการเงินส่วนบุคคลดีขึ้นสู่ 53.4
- ความเชื่อมั่นในนโยบายเศรษฐกิจของรัฐบาลกลางเพิ่มเป็น 44.4 (สะท้อนการปรับตัวของครัวเรือนต่อสภาพแวดล้อมปัจจุบัน)
ความเชื่อมั่นผู้บริโภคที่แข็งแกร่งขึ้นจะเป็นปัจจัยกดดันค่าเงินดอลลาร์
4 พฤศจิกายน
4 พฤศจิกายน 00:30 / สหรัฐ / สต็อกน้ำมันดิบ API (รายสัปดาห์) / ก่อนหน้า: -4.93 ล้านบาร์เรล / จริง: -2.031 ล้านบาร์เรล / Brent – ผันผวน รายงานของ API ระบุการลดลงของสต็อกน้ำมันดิบเชิงพาณิชย์มากกว่า 2 ล้านบาร์เรลในสัปดาห์สิ้นสุดวันที่ 23 ต.ค. สวนทางกับความคาดหวังที่มองว่าจะมีการเพิ่มขึ้นของสต็อก การตึงตัวเพิ่มเติมมาจากการลดลงของสต็อกที่ Cushing (-453,000 บาร์เรล) และการลดลงของการผลิตน้ำมันรายวันของสหรัฐสู่ 13.269 ล้านบาร์เรลต่อวัน โดยมีการเพิ่มขึ้นของสต็อกเชื้อเพลิงบางส่วนชดเชย:
- น้ำมันเบนซิน +2.39 ล้านบาร์เรล
- น้ำมันกลั่น +380,000 บาร์เรล
การขาดฉันทามติอย่างเป็นทางการและทิศทางที่สวนทางกันระหว่างตลาดน้ำมันดิบกับตลาดผลิตภัณฑ์สำเร็จรูปอาจเพิ่มความผันผวนให้กับราคา Brent
4 พฤศจิกายน 03:30 / ออสเตรเลีย / ดัชนีกิจกรรมธุรกิจ (ต.ค.) / ก่อนหน้า: -1.6 / จริง: -24.2 / คาดการณ์: -24.9 / AUD/USD – ปรับลง แบบสำรวจเดือนกันยายนชี้ให้เห็นว่าความเชื่อมั่นธุรกิจในออสเตรเลียทรุดตัวลงอย่างรุนแรงสู่ -24.2 เนื่องจากความไม่แน่นอนที่เพิ่มขึ้น ข้อจำกัดด้านสินเชื่อ และคลื่นลูกที่สองของการขึ้นราคาน้ำมันเชื้อเพลิงและโรงกลั่น
- ยอดขายและรายได้ดิ่งลงฉุดดัชนีกิจกรรมธุรกิจลดลง 28.5 จุดสู่ -31.0
- คำสั่งซื้อใหม่ลดลง 22.4 จุด
- การจ้างงานกลับเข้าสู่ภาวะหดตัว
ช่องว่างอย่างรุนแรงระหว่างต้นทุนการผลิตและราคาขาย (43.2) บีบอัดอัตรากำไร และทำให้การใช้กำลังการผลิตลดลงสู่ 77.2% ความตึงเครียดในภาคธุรกิจที่ยังดำเนินต่อไปจะกดดันค่าเงิน AUD
4 พฤศจิกายน 01:00 / ออสเตรเลีย / S&P Global ดัชนี PMI ภาคบริการ (ขั้นสุดท้าย, ต.ค.) / ก่อนหน้า: 53.2 / จริง: 51.2 / คาดการณ์: 47.8 / AUD/USD – ปรับลง
ภาคบริการของออสเตรเลียเข้าสู่ภาวะหดตัวในเดือนตุลาคมเป็นครั้งแรกนับตั้งแต่เดือนพฤษภาคม ดัชนี PMI รวมลดลงสู่ 47.8 ท่ามกลางการชะลอตัวอย่างแรงของการไหลเข้าของลูกค้าใหม่ อุปสงค์ที่อ่อนแอถูกฉุดโดย:
- ความเชื่อมั่นในตลาดที่ลดลง
- ต้นทุนการกู้ยืมที่สูง
- ต้นทุนด้านพลังงาน ค่าแรง และการขนส่งที่ยังคงปรับเพิ่มขึ้นอย่างต่อเนื่อง
บริษัทต่าง ๆ ผลักภาระต้นทุนที่สูงขึ้นไปยังผู้บริโภค แม้จะมีการจ้างงานเพิ่มเพื่อเร่งเคลียร์งานคั่งค้าง การยืนยันสัญญาณการชะลอตัวของภาคบริการจะกดดันค่าเงิน AUD
4 พฤศจิกายน, 04:45 / จีน / RatingDog services PMI (ประมาณการขั้นสุดท้าย, ต.ค.) / ก่อนหน้า: 51.4 / จริง: 51.6 / คาดการณ์: 51.5 / Brent – ลง, USD/CNY – ขึ้น
ดัชนี PMI ภาคบริการของจีนปรับขึ้นสู่ระดับ 51.6 ในเดือนกันยายน ซึ่งเป็นระดับสูงสุดนับตั้งแต่ต้นฤดูร้อน โดยได้แรงหนุนจาก:
- อุปสงค์ในประเทศที่ปรับตัวดีขึ้น
- การเติบโตที่เร็วขึ้นของสัญญาการส่งออกใหม่
ผู้ประกอบการภาคบริการเพิ่มการจ้างงานต่อเนื่องเป็นเดือนที่ห้า แต่ต้นทุนแรงงาน วัตถุดิบ และพลังงานที่สูงขึ้นได้ผลักให้เงินเฟ้อด้านต้นทุนป้อนเข้าของภาคบริการแตะระดับสูงสุดในรอบ 4 ปีครึ่ง การชะลอตัวของโมเมนตัมภาคบริการของจีนจะกดดันราคา Brent และผลักให้ USD/CNY ปรับตัวสูงขึ้น
4 พฤศจิกายน, 11:55 / เยอรมนี / S&P Global services PMI (ประมาณการขั้นสุดท้าย, ต.ค.) / ก่อนหน้า: 49.7 / จริง: 52.9 / คาดการณ์: 51.7 / EUR/USD – ลง
ดัชนีบริการ PMI ของเยอรมนียืนที่ระดับ 52.9 ในเดือนกันยายน ตอกย้ำการกลับเข้าสู่ภาวะขยายตัว คำสั่งซื้อใหม่ทรงตัว เนื่องจากลูกค้าชะลอการอนุมัติงบประมาณ ส่งผลให้ปริมาณงานคั่งค้างกลับมาลดลงอีกครั้ง การจ้างงานยังคงขยายตัวเป็นเดือนที่สาม แต่การจ้างยังอยู่ในระดับจำกัด ขณะที่เงินเฟ้อด้านต้นทุนป้อนเข้าชะลอลงจากราคาน้ำมันเชื้อเพลิงที่ลดลง การชะลอตัวของภาคบริการจะกดดันค่าเงินยูโร
4 พฤศจิกายน, 12:00 / ยูโรโซน / S&P Global services PMI (ประมาณการขั้นสุดท้าย, ต.ค.) / ก่อนหน้า: 51.6 / จริง: 53.0 / คาดการณ์: 51.7 / EUR/USD – ลง
กิจกรรมภาคบริการของยูโรโซนแตะจุดสูงสุดที่ 53.0 ในเดือนกันยายน ก่อนที่โมเมนตัมจะเริ่มชะลอลง โดยภาคบริการของฝรั่งเศสอ่อนตัวเข้าใกล้ภาวะหดตัว และการไหลเข้าของคำสั่งซื้อใหม่ในประเทศอื่น ๆ อ่อนแรงลง ทำให้การจ้างงานลดลงสู่ระดับต่ำสุดในรอบห้าเดือน เงินเฟ้อด้านต้นทุนป้อนเข้าที่ลดลงมาพร้อมกับแรงกดดันต่อกำลังการผลิตภาคอุตสาหกรรมที่ผ่อนคลายลง แต่ความคาดหวังทางธุรกิจอ่อนตัวลง การชะลอตัวของภาคบริการจะกดดันค่าเงินยูโร
4 พฤศจิกายน, 12:30 / สหราชอาณาจักร / S&P Global services PMI (ประมาณการขั้นสุดท้าย, ต.ค.) / ก่อนหน้า: 52.5 / จริง: 52.1 / คาดการณ์: 53.1 / GBP/USD – ขึ้น
แบบสำรวจภาคบริการของสหราชอาณาจักรชี้ว่ายังคงขยายตัวต่อไปในเดือนตุลาคม โดยได้แรงหนุนจาก:
- การลงทุนด้าน AI ของภาคธุรกิจ
- อุปสงค์ต่อบริการด้านเทคโนโลยี
การเติบโตของคำสั่งซื้อใหม่ช่วยหนุนให้กลับมาจ้างงานเพิ่ม แม้ฝ่ายบริหารจะยังระมัดระวังและต้นทุนอยู่ในระดับสูง การฟื้นตัวของกิจกรรมภาคบริการจะช่วยหนุนค่าเงินปอนด์
4 พฤศจิกายน, 13:00 / ยูโรโซน / CPI (เบื้องต้น, ต.ค.) / ก่อนหน้า: 3.2% / จริง: 3.8% / คาดการณ์: 3.9% / EUR/USD – ขึ้น
อัตราเงินเฟ้อ CPI รายปีของยูโรโซนพุ่งขึ้นสู่ 3.8% ในเดือนกันยายน ซึ่งเป็นระดับสูงสุดนับตั้งแต่ฤดูใบไม้ร่วงปี 2023 ปัจจัยขับเคลื่อนหลักคือ การเพิ่มขึ้นอย่างมากของอัตราค่าไฟฟ้าและพลังงาน (+18.9%) ราคาบริการที่สูงขึ้น (+3.2%) และอาหาร (+1.3%) ส่งผลให้เงินเฟ้อพื้นฐานขยับขึ้นสู่ 2.5% แรงกดดันด้านราคากระจายไปทั่วเศรษฐกิจหลัก ดันอัตราเงินเฟ้อในเยอรมนี ฝรั่งเศส เนเธอร์แลนด์ อิตาลี (ขึ้นสู่ 4.2%) และสเปน (สู่ 5.0%) เงินเฟ้อที่ยังอยู่ในระดับสูงอย่างต่อเนื่องจะเพิ่มแรงกดดันให้ ECB เข้มงวดนโยบาย และช่วยหนุนค่าเงินยูโร
4 พฤศจิกายน, 16:15 / สหรัฐฯ / ADP employment change (ต.ค.) / ก่อนหน้า: 36k / จริง: 90k / คาดการณ์: 65k / USDX – ลง
ประมาณการการจ้างงานภาคเอกชนของ ADP เพิ่มขึ้นสู่ 90k ในเดือนกันยายน พลิกกลับจากภาวะชะลอตัวติดต่อกันสามเดือน การจ้างงานเพิ่มกระจุกตัวในภาค:
- สาธารณสุข
- การศึกษา (+55k)
- การบริการและการท่องเที่ยว (+22k)
ซึ่งชดเชยการลดลงในภาคการเงินและบริการวิชาชีพได้ การขยายตัวของการจ้างงานอย่างต่อเนื่องควบคู่กับค่าจ้างที่ทรงตัว บ่งชี้ว่าไม่มีการทรุดตัวอย่างรุนแรงของตลาดแรงงานภาคธุรกิจ การชะลอตัวของการจ้างงานภาคเอกชนจะเป็นปัจจัยกดดันค่าเงินดอลลาร์
4 พฤศจิกายน, 16:30 / แคนาดา / ดุลการค้า (ก.ย.) / ก่อนหน้า: 0.79 พันล้าน CAD / จริง: 4.20 พันล้าน CAD / คาดการณ์: 3.70 พันล้าน CAD / USD/CAD – ขึ้น
ดุลการค้าของแคนาดาพุ่งขึ้นสู่ระดับเกินดุล 4.2 พันล้านดอลลาร์แคนาดาในเดือนสิงหาคม ซึ่งเป็นระดับสูงสุดนับตั้งแต่ฤดูใบไม้ผลิปี 2022 แม้ค่าเงินดอลลาร์แคนาดาจะแข็งค่าขึ้น ส่งออกเพิ่มขึ้น 2.5% จากการขยายตัวของการส่งออกสินค้าโภคภัณฑ์ (+4.7%) ท่ามกลางปัจจัย:
- วิกฤตการณ์ในตะวันออกกลาง
- การเร่งนำเข้าสินค้าแคนาดาของผู้ซื้อสหรัฐฯ (+8.1%) ก่อนการบังคับใช้ภาษีนำเข้าใหม่
ขณะที่การนำเข้าลดลง 2.0% จากการนำเข้ายานยนต์ที่ลดลง (-8.8%) และการดิ่งลงของการนำเข้าทองคำและโลหะกลุ่มแพลทินัมที่ยังไม่ผ่านการถลุง (-40.0%) การขาดดุลการค้าที่ลดแคบลงจะช่วยหนุนค่าเงินดอลลาร์แคนาดา
4 พฤศจิกายน, 16:30 / สหรัฐฯ / ดุลการค้า (ก.ย.) / ก่อนหน้า: -92.8 พันล้านดอลลาร์ / จริง: -105.6 พันล้านดอลลาร์ / คาดการณ์: -108.8 พันล้านดอลลาร์ / USDX – ลง
ดุลการค้าของสหรัฐฯ ขาดดุลเพิ่มเป็น 105.6 พันล้านดอลลาร์ในเดือนสิงหาคม ซึ่งเป็นช่องว่างที่กว้างที่สุดนับตั้งแต่ฤดูใบไม้ผลิปี 2025 จากการนำเข้าที่ทำสถิติสูงสุดที่ 420.8 พันล้านดอลลาร์ นำโดยการซื้อ:
- น้ำมันดิบ
- ทองคำที่ไม่ใช่เพื่อการเงิน
- ชิ้นส่วนเซมิคอนดักเตอร์
- เครื่องจักรอุตสาหกรรม
การส่งออกเพิ่มขึ้นสู่ 315.2 พันล้านดอลลาร์ ช่วยชดเชยการขาดดุลที่เพิ่มขึ้นได้บางส่วน การขาดดุลการค้าที่ขยายกว้างขึ้นจะกดดันค่าเง


