


EUR/USD เปิดเดือนพฤศจิกายนด้วยการขยับขึ้น: ในวันจันทร์ยูโรปรับตัวขึ้นราว 0.5% มาที่ 1.1237 หลังจากปิดตลาดเมื่อสัปดาห์ที่แล้วที่ระดับ 1.1160 นับเป็นการดีดตัวที่โดดเด่นหลังจากที่คู่เงินนี้ทำจุดต่ำสุดรอบปีที่ 1.1104 เมื่อวันที่ 29 ตุลาคม แต่สิ่งนี้เป็นสัญญาณการกลับตัวหรือไม่? หากพิจารณาจากปัจจัยพื้นฐานแล้ว ยังไม่ใช่: การปรับขึ้นครั้งนี้อธิบายได้จากราคาน้ำมันที่ลดลงและการปิดสถานะก่อนการเลือกตั้งสหรัฐ ขณะที่ปัญหาหลักของยูโรยังคงเดิม
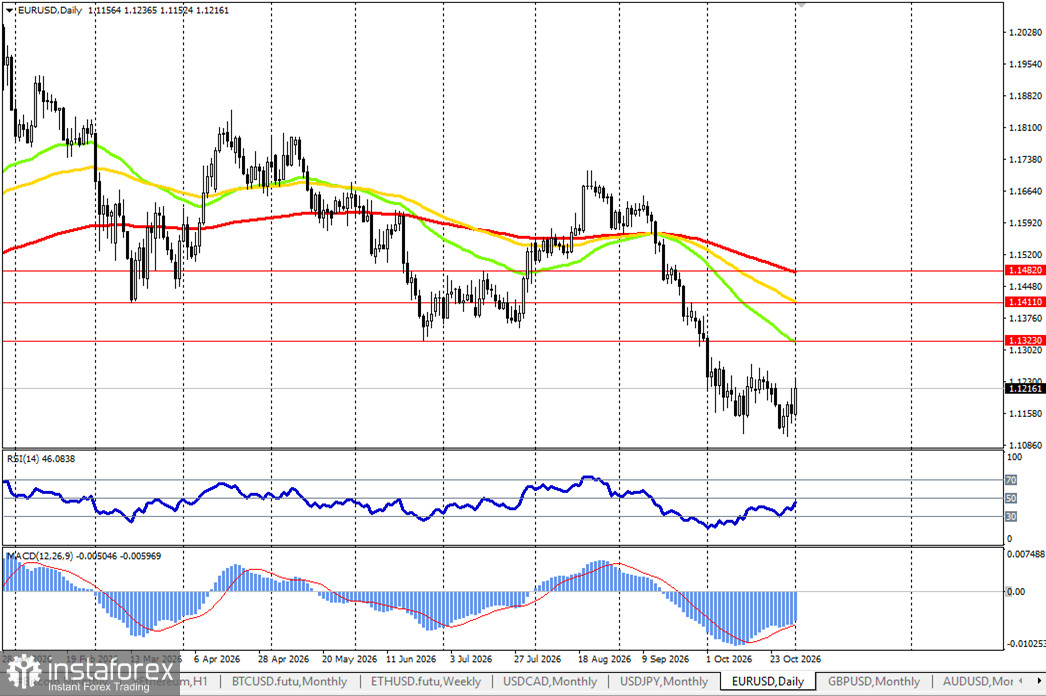
อะไรที่หนุนค่าเงินยูโรในวันจันทร์?
ปัจจัยหลักคือราคาน้ำมัน โดย Brent ร่วงลงราว 3% มาที่ 110 ดอลลาร์ต่อบาร์เรล หลังการเจรจาระหว่างอิหร่านและสหรัฐฯ ที่มีกาตาร์เป็นคนกลางดำเนินต่อเนื่อง รายงานข่าวระบุว่า ประธานาธิบดีสหรัฐ Donald Trump ให้คำมั่นว่าจะไม่ใช้ปฏิบัติการโจมตีก่อนการเลือกตั้งกลางเทอม แม้จะไม่ตัดความเป็นไปได้หลังจากนั้นก็ตาม สำหรับยูโรโซนซึ่งต้องนำเข้าพลังงานเป็นส่วนใหญ่ ราคาน้ำมันที่ลดลงช่วยบรรเทาความเสี่ยงด้านภาวะชะงักงันร่วมกับเงินเฟ้อ (stagflation)
เหตุผลรองลงมาคือเรื่องสถานะการลงทุน ก่อนการลงคะแนนเสียง นักลงทุนรายใหญ่ได้ลดสถานะถือครองดอลลาร์ฝั่งซื้อ ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ปรับตัวลดลงเล็กน้อย ผู้เล่นในตลาดมองการเคลื่อนไหวครั้งนี้ว่าเป็นเพียงแรงรีบาวด์เชิงกลยุทธ์จากการปิดสถานะ มากกว่าจะเป็นการเปลี่ยนแนวโน้ม ตลาดมีมุมมองตาม AMINA Bank ว่ากองทุนเฮดจ์ฟันด์ขาดทุนหนักในเดือนตุลาคม ทำให้ตลาดมีขีดความสามารถจำกัดในการรองรับข่าวหรือปัจจัยเซอร์ไพรส์ใหม่ ๆ
ข้อมูลเศรษฐกิจยูโรโซน: ดีกว่าคาด แต่ยังไม่ใช่จุดเปลี่ยน
ข้อมูลล่าสุดออกมาคละกัน แต่โดยรวมใกล้เคียงกับประมาณการ GDP ยูโรโซนไตรมาส 3 ขยายตัว 0.4% เมื่อเทียบรายไตรมาส เทียบกับที่คาดไว้ 0.2% ขณะที่อัตราการว่างงานทรงตัวที่ 6.5% อัตราเงินเฟ้อของเยอรมนีชะลอลงมาอยู่ที่ 2.8% ในเดือนตุลาคม จาก 3.3% ต่ำกว่าที่คาดไว้ โดยหลักมาจากการลดภาษีน้ำมันเชื้อเพลิงชั่วคราว อัตราเงินเฟ้อพื้นฐานในเยอรมนีลดลงมาอยู่ที่ 2.1%
ภาพรวมรายประเทศยังไม่สอดคล้องกัน เศรษฐกิจฝรั่งเศสหดตัว 0.1% ในไตรมาส 3 ขณะที่อิตาลีไม่ขยายตัวเลย และอัตราเงินเฟ้อของอิตาลีพุ่งขึ้นแตะ 5.4% ในเดือนตุลาคม การที่เงินเฟ้อเยอรมนีชะลอลงลดแรงสนับสนุนต่อการขึ้นดอกเบี้ยของ ECB ในเดือนธันวาคม ซึ่งจำกัดปัจจัยหนุนค่าเงินยูโร
ฝรั่งเศส: Fitch ปรับลดแนวโน้มความน่าเชื่อถือ
เมื่อวันศุกร์ Fitch ได้ปรับแนวโน้มอันดับความน่าเชื่อถือของรัฐบาลฝรั่งเศสจาก “มีเสถียรภาพ” เป็น “เชิงลบ” ขณะที่ Moody’s คงแนวโน้มเชิงลบไว้ก่อนแล้ว ส่วนต่างระหว่างอัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสกับเยอรมนีอายุ 10 ปี ขยับกว้างขึ้นอีก 9 จุดเบี้ยประกัน เป็น 165 จุดท่ามกลางการประท้วงที่ยังดำเนินอยู่ และพันธบัตรรัฐบาลฝรั่งเศสอายุ 10 ปีซื้อขายกันที่บริเวณ 4.97% หนี้สาธารณะของฝรั่งเศสอยู่ที่ 119% ของ GDP งบประมาณปี 2027 ยังไม่ได้ลงนาม และผู้สมัครจากพรรคการเมืองนอกกระแสเป็นผู้นำในผลสำรวจความนิยมก่อนการเลือกตั้งประธานาธิบดีในฤดูใบไม้ผลิ
ECB: ความไม่แน่นอนยังคงอยู่
เมื่อวันที่ 29 ตุลาคม ECB คงอัตราดอกเบี้ยเงินฝากที่ 2.50% และระบุว่าเงื่อนไขทางการเงินตึงตัวขึ้น Christine Lagarde ประธาน ECB ประกาศว่าจะลาออกจากตำแหน่งในวันที่ 7 กุมภาพันธ์ 2027 โดยยังไม่ได้ระบุผู้สืบตำแหน่ง ตลาดคาดว่า ECB จะขึ้นดอกเบี้ยในเดือนธันวาคม แต่เงินเฟ้อเยอรมนีที่ชะลอตัวและอัตราผลตอบแทนพันธบัตรฝรั่งเศสที่ปรับสูงขึ้นทำให้มุมมองดังกล่าวไม่ชัดเจนนัก
สหรัฐฯ: การเลือกตั้งและตลาดแรงงาน
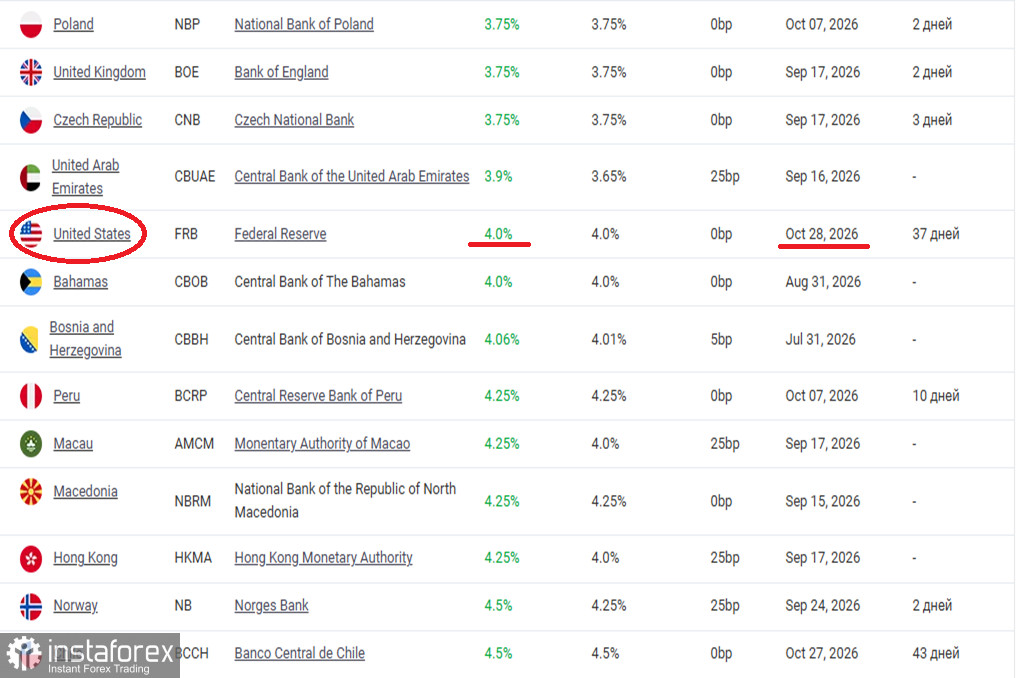
เมื่อวันที่ 28 ตุลาคม Fed คงอัตราดอกเบี้ยไว้ที่ 3.75–4.00% โดยมีกรรมการ 2 คนลงคะแนนให้ปรับขึ้น อัตราการเติบโตของ GDP สหรัฐฯ ไตรมาส 3 ขยายตัวแบบ annualized ที่ 3.4% ดัชนีต้นทุนการจ้างงานเพิ่มขึ้น 3.4% เมื่อเทียบกับปีก่อน ขณะที่ตลาดยังให้น้ำหนักความเป็นไปได้สูงว่า Fed จะปรับขึ้นดอกเบี้ยในการประชุมวันที่ 8–9 ธันวาคม
สัปดาห์นี้ ตลาดให้ความสนใจกับสองเหตุการณ์สำคัญ วันที่ 3 พฤศจิกายนเป็นการเลือกตั้งกลางเทอม ผลการคาดการณ์ให้น้ำหนักค่อนข้างสูงว่า Democrat จะชนะในสภาผู้แทนราษฎร ส่วนการเลือกตั้งวุฒิสภายังไม่ชัดเจน Standard Chartered เตือนว่าผลสำรวจสะท้อนกระแสไม่พอใจรัฐบาล (anti-incumbent) อย่างชัดเจน ซึ่งไม่ได้แปลว่า จะสะท้อนออกมาในผลคะแนนเสมอไป วันที่ 6 พฤศจิกายน จะมีการประกาศตัวเลขการจ้างงานนอกภาคเกษตรของสหรัฐฯ เดือนตุลาคม หากออกมาดีมาก จะยิ่งตอกย้ำความคาดหวังต่อการขึ้นดอกเบี้ยของ Fed ในเดือนธันวาคม
ส่วนต่างอัตราดอกเบี้ย
ส่วนต่างระหว่างกรอบบนของอัตราดอกเบี้ย Fed (4.00%) กับอัตราดอกเบี้ยเงินฝากของ ECB (2.50%) อยู่ที่ 150 จุดเบสิส หาก Fed ปรับขึ้นดอกเบี้ยในเดือนธันวาคม ขณะที่ ECB หยุดขึ้นดอกเบี้ยท่ามกลางเงินเฟ้อเยอรมนีที่ชะลอลง ส่วนต่างอาจขยายไปถึง 175 จุดเบสิส การฟื้นตัวระยะสั้นของยูโรในขณะนี้ยังไม่เปลี่ยนปัจจัยดังกล่าว
ปัจจัยที่อาจทำให้ภาพเปลี่ยนไป
ปัจจัยสนับสนุนยูโร:
- ราคาน้ำมันที่ปรับลดลงต่อเนื่อง และความคืบหน้าในการเจรจาในตะวันออกกลาง;
- ผลการเลือกตั้งสหรัฐฯ ที่ทำให้เกิดความไม่แน่นอนด้านการคลังมากขึ้น และกดดันให้ดอลลาร์อ่อนค่า;
- ตัวเลขการจ้างงานสหรัฐฯ วันที่ 6 พฤศจิกายนที่ออกมาอ่อนแอ ลดโอกาสการเข้มงวดนโยบายของ Fed;
- การผ่านงบประมาณของฝรั่งเศส
ปัจจัยลบต่อยูโร:
- ข้อมูลตลาดแรงงานหรือเงินเฟ้อของสหรัฐฯ ที่ออกมาแข็งแกร่ง;
- การกลับมานัดหยุดงาน/ความตึงเครียดในตะวันออกกลางหลังการเลือกตั้ง และราคาน้ำมันที่สูงขึ้น;
- สถานการณ์เศรษฐกิจฝรั่งเศสที่ทรุดตัวลงต่อเนื่องและส่วนต่างผลตอบแทนพันธบัตรที่กว้างขึ้น;
- ECB พับแผนการขึ้นดอกเบี้ยเดือนธันวาคมท่ามกลางเงินเฟ้อที่ชะลอลง
ภาพทางเทคนิค: การย่อตัวกลับขึ้นไปทดสอบแนวต้าน
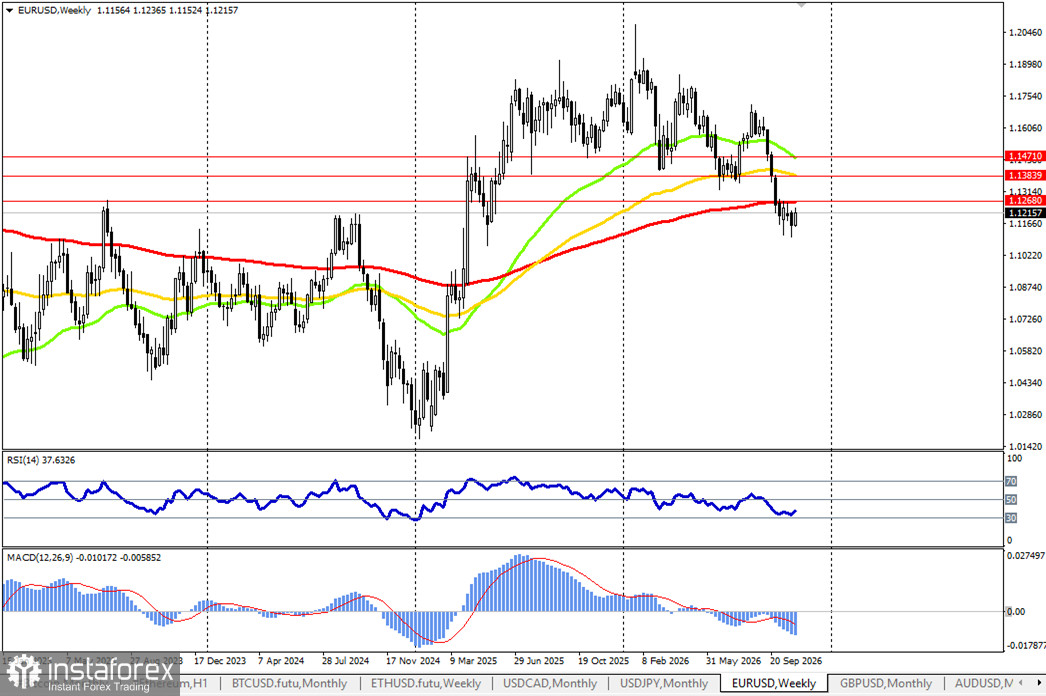
บนกราฟรายวัน คู่สกุลเงินยังคงอยู่ในแนวโน้มขาลง: ราคาอยู่ต่ำกว่า EMA 50 (1.1323), EMA 100 (1.1411) และ EMA 200 (1.1482) บนกราฟรายสัปดาห์ ราคายังอยู่ต่ำกว่า EMA 200 รายสัปดาห์ (1.1268) การปรับขึ้นรอบนี้เป็นเพียงการรีบาวด์เพื่อลดภาวะขายมากเกินไป แนวต้านสำคัญอยู่ในโซน 1.1268–1.1272 ซึ่งเป็นบริเวณที่ EMA 200 รายสัปดาห์และ EMA 200 กราฟ 4 ชั่วโมงมาบรรจบกัน และยังเป็นขอบบนของกรอบการเคลื่อนไหวเดือนตุลาคมด้วย แนวรับอยู่ที่ 1.1171–1.1181 จากนั้นคือจุดต่ำสุดของปีที่ 1.1104
สรุป
การแข็งค่าของยูโรในวันจันทร์เป็นเพียงจังหวะพัก ไม่ใช่การกลับทิศของแนวโน้ม ปัจจัยหนุนหลักมาจากราคาน้ำมันที่ร่วงลงและการปิดสถานะก่อนการเลือกตั้ง ขณะที่แรงกดดันขาลงหลักยังคงอยู่ ได้แก่ มุมมองเครดิตเชิงลบคู่ของฝรั่งเศส ความไม่แน่นอนในผู้นำ ECB และส่วนต่างอัตราดอกเบี้ยที่ยังเอื้อต่อดอลลาร์
การเข้าซื้อยูโรจากระดับปัจจุบันคือการเก็งว่าราคาน้ำมันจะอ่อนต่อ และข้อมูลเศรษฐกิจสหรัฐจะออกมาน่าผิดหวัง ส่วนการขายยูโรมองข้ามข้อเท็จจริงที่ว่าคู่สกุลนี้ยังไม่แตะโซนแนวต้านแข็ง และตลาดกำลังทยอยปิดสถานะก่อนการเลือกตั้ง
เป็นสัปดาห์สำคัญ: การเลือกตั้ง U.S. midterms วันที่ 3 พฤศจิกายน และรายงานการจ้างงานสหรัฐวันที่ 6 พฤศจิกายน หากการรีบาวด์ขึ้นไปถึงโซน 1.1268–1.1272 และข้อมูลสหรัฐแข็งแกร่งยืนยันแนวโน้ม Fed เชิงเข้มงวด แรงกดดันต่อยูโรจะกลับมาอีกครั้ง ก่อนถึงตอนนั้น—รอดูท่าที
เนื้อหานี้มีวัตถุประสงค์เพื่อให้ข้อมูลและการวิเคราะห์เท่านั้น และไม่ถือเป็นคำแนะนำการลงทุนเฉพาะบุคคล


