


ดัชนี ISM Manufacturing เดือนตุลาคมปรับตัวขึ้นมาอยู่ที่ 55.5 จาก 54.5 ในเดือนกันยายน สูงกว่าตัวเลขคาดการณ์ที่ 54.6 ถือเป็นการขยายตัวที่เร็วเป็นอันดับสองของภาคการผลิตในรอบเกือบสี่ปี ดัชนีย่อยด้านการผลิตกระโดดขึ้นสู่ระดับ 59.0 จาก 56.7 ขณะที่คำสั่งซื้อใหม่ยังคงปรับตัวขึ้นมาที่ 55.5 สำหรับดอลลาร์แล้ว นี่คือสัญญาณที่ตลาดรอคอย — การชะลอตัวของภาคอุตสาหกรรมที่เคยสร้างความกังวลให้นักลงทุนเมื่อช่วงต้นฤดูใบไม้ร่วงไม่เพียงหยุดลงเท่านั้น แต่ยังพลิกกลับมาเป็นการฟื้นตัวอย่างมั่นคง ISM ที่แข็งแกร่งมักหนุนค่าเงินดอลลาร์ผ่านความคาดหวังต่อแนวโน้มการเข้มงวดนโยบายการเงิน และคราวนี้ความสัมพันธ์ดังกล่าวก็ส่งผลเกือบจะในทันที
ภาคบริการไม่ได้สร้างความประหลาดใจ: ดัชนี PMI เดือนตุลาคมอยู่ที่ 54.9 แทบไม่ต่างจากเดือนกันยายน และสูงกว่าที่คาดเล็กน้อย ภาคบริการที่ทรงตัวแข็งแกร่งควบคู่ไปกับภาคการผลิตที่เร่งตัวขึ้น ช่วยวาดภาพเศรษฐกิจที่ไม่ต้องการชะลอลง — ซึ่งอาจไม่ใช่ฉากหลังที่สบายสำหรับ Fed แต่กลับเป็นปัจจัยบวกอย่างมากต่อดอลลาร์
รายงานการจ้างงานประจำเดือนตุลาคมเป็นประเด็นหลักของสัปดาห์ ตัวเลขการจ้างงานนอกภาคเกษตรเพิ่มขึ้น 165,000 ตำแหน่ง มากกว่าที่คาดราว 60–70,000 ตำแหน่งถึงกว่าสองเท่า และตัวเลขของเดือนสิงหาคมและกันยายนยังถูกปรับทบทวนเพิ่มขึ้นรวมกันอีก 84,000 ตำแหน่ง อัตราการว่างงานลดลงมาที่ 4.1% จาก 4.2% และค่าแรงเฉลี่ยต่อชั่วโมงเพิ่มขึ้น 0.4% เมื่อเทียบรายเดือน
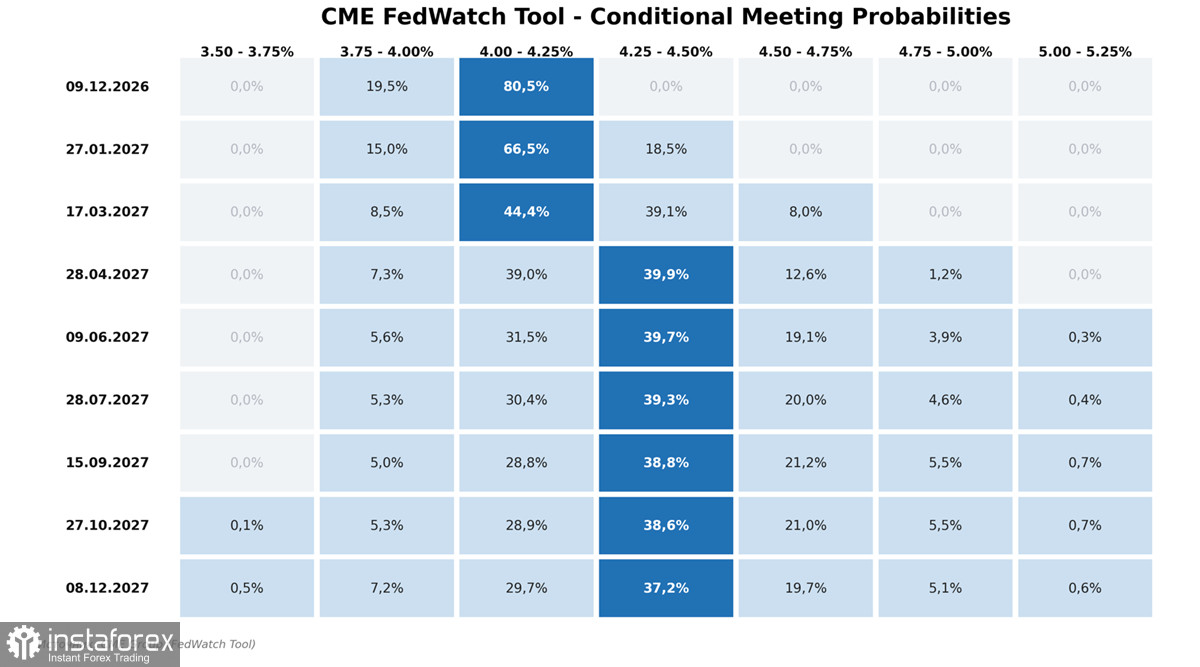
ผลลัพธ์คือดัชนีดอลลาร์ (DXY) ปรับตัวขึ้น 0.7% ในวันศุกร์สู่ระดับ 102.30 ความน่าจะเป็นของการปรับขึ้นดอกเบี้ยในการประชุมเดือนธันวาคมพุ่งจาก 67% เป็นราว 80% และคาดการณ์เวลาที่จะปรับขึ้นดอกเบี้ยครั้งถัดไปก็ขยับจากเดือนมิถุนายนมาเป็นเดือนเมษายน Mary Daly ประธานธนาคารกลางสาขา San Francisco กล่าวว่าเธอ “คาดว่าเราจำเป็นต้องเข้มงวดนโยบายเพิ่มเติมอีก” ขณะที่ John Williams ประธานธนาคารกลางสาขา New York เน้นย้ำว่า แม้อัตราเงินเฟ้อจะอยู่เหนือเป้าหมายและตลาดแรงงานยังคงแข็งแกร่ง ธนาคารกลางก็ยังมีพื้นที่ให้ปรับนโยบายได้
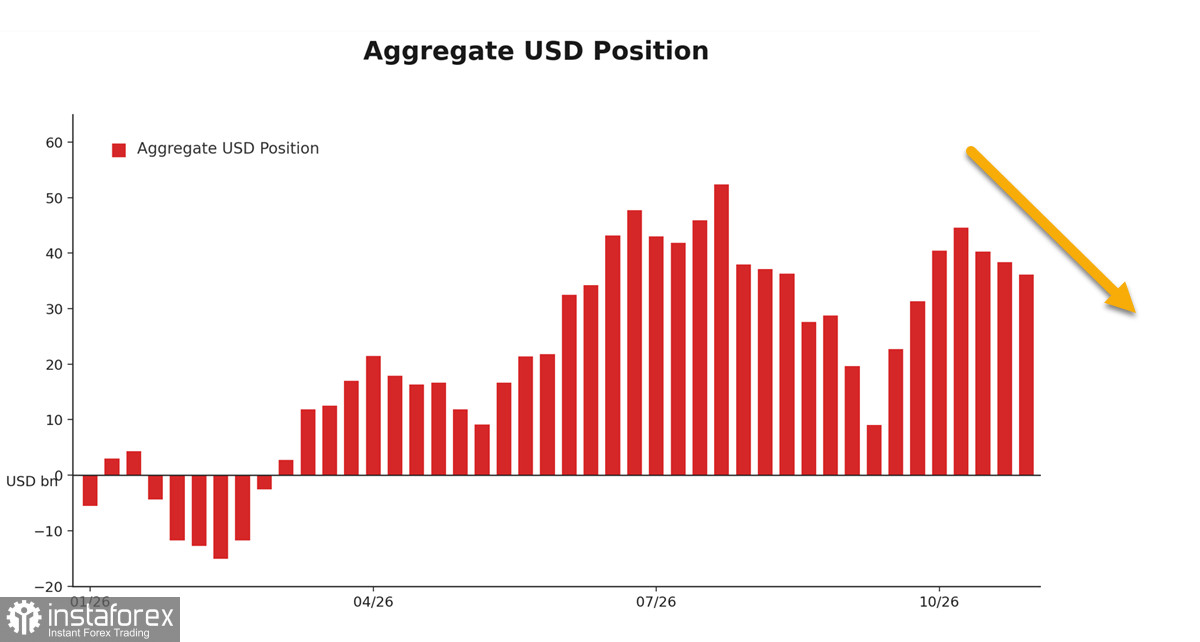
สถานะซื้อสุทธิรวมในดอลลาร์สหรัฐเมื่อเทียบกับสกุลเงินหลักต่าง ๆ ลดลงในสัปดาห์ที่รายงาน สู่ระดับ 36.1 พันล้านดอลลาร์ ซึ่งนับเป็นการลดลงต่อเนื่องเป็นสัปดาห์ที่สาม แต่การปรับลดค่อนข้างจำกัด และมุมมองเชิงบวกต่อดอลลาร์ยังคงแข็งแกร่ง การลดลงของสถานะรวมสะท้อนถึงไม่ใช่การเทขายดอลลาร์ แต่เป็นการปิดสถานะขายในหลายสกุลเงิน
เหตุการณ์การเมืองสำคัญของสัปดาห์คือการเลือกตั้งกลางเทอม หลังจากชัยชนะของพรรคเดโมแครต ดัชนีดอลลาร์ร่วงลงมาที่ 101.2 ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ปลายเดือนกันยายน อย่างไรก็ตาม ปฏิกิริยาดังกล่าวเป็นเพียงระยะสั้น ๆ เพราะเมื่อถึงสิ้นสัปดาห์ หลังจากการประกาศตัวเลขการจ้างงานนอกภาคเกษตร ดัชนีก็ฟื้นตัวกลับมาได้ ตลาดหุ้นรับข่าวค่อนข้างนิ่งในช่วงแรก ก่อนจะเริ่มประเมินผลกระทบต่อภาค AI ใหม่อีกครั้ง ความเสี่ยงหลักคือสภาคองเกรสอาจเข้มงวดกฎเกี่ยวกับ AI มากขึ้น และจำกัดการก่อสร้างศูนย์ข้อมูล ในวันพฤหัสบดีที่ 5 พฤศจิกายน ดัชนี Nasdaq?100 ร่วงลง 6.4% ซึ่งเป็นการปรับลงในวันเดียวที่รุนแรงที่สุดนับตั้งแต่เดือนมีนาคม 2020 ดัชนี Philadelphia Semiconductor Index ดิ่งลง 12.25% และมูลค่าตลาดรวมของตลาดหุ้นสหรัฐหายไปราว 5.7 ล้านล้านดอลลาร์ นับจากจุดสูงสุดวันที่ 6 ตุลาคม
ในระยะสั้น ดอลลาร์อาจปรับฐานและมีแนวโน้มอ่อนค่าลงในช่วงไม่กี่วันข้างหน้า แต่ด้วยข้อมูลเศรษฐกิจสหรัฐที่แข็งแกร่งและการคาดการณ์อัตราดอกเบี้ยของ Fed ที่ปรับสูงขึ้น บ่งชี้ว่าดอลลาร์น่าจะปิดปีนี้ในระดับที่สูงกว่าปัจจุบัน


