


ดัชนี CPI ของเดือนตุลาคมมีประเด็นเชิงเทคนิคอยู่ประการหนึ่ง: เนื่องจากการปิดหน่วยงานรัฐบาลในปีที่แล้ว ทำให้ Bureau of Labor Statistics ไม่สามารถเก็บข้อมูลของเดือนตุลาคม 2025 ได้ จึงไม่มีการเผยแพร่ตัวเลขรายปีออกมา ตลาดจึงต้องประเมินอัตราเงินเฟ้อจากการเปลี่ยนแปลงรายเดือนเพียงอย่างเดียว
ดัชนี CPI ทั้งหมดเพิ่มขึ้น 0.4% เดือนต่อเดือน เทียบกับที่คาดไว้ 0.3% แต่หลังจากที่เดือนกันยายนเพิ่มขึ้น 0.6% ก็ทำให้ตัวเลขล่าสุดดูเหมือนการชะลอตัว อัตราเงินเฟ้อพื้นฐานเพิ่มขึ้น 0.3% ซึ่งเท่ากับเดือนสิงหาคมและกันยายน และยังสูงกว่าที่คาดไว้ที่ 0.2% ทั้งหมวดสินค้าและบริการต่างเพิ่มขึ้น 0.4% หมายความว่าแรงกดดันด้านเงินเฟ้อได้แพร่กระจายกว้างขึ้นในเศรษฐกิจเมื่อเทียบกับเดือนก่อน ๆ การคำนวณของ Bloomberg สำหรับอัตราเงินเฟ้อพื้นฐานแบบสามเดือนคำนวณเป็นรายปีอยู่ที่ 3.7% ซึ่งเป็นระดับสูงสุดในรอบกว่าสองปี
หลังการประกาศตัวเลข CPI น้ำเสียงของเจ้าหน้าที่ก็แข็งกร้าวขึ้น Mester ประธาน Cleveland Fed ระบุว่าอัตราดอกเบี้ยนโยบายควรคงอยู่ในระดับที่ตึงตัว เพราะอัตราเงินเฟ้อยังอยู่ "ห่างจาก" เป้าหมายมากเกินไป Kashkari ประธาน Minneapolis Fed มองว่าอัตราเงินเฟ้อพื้นฐานราว 3% นั้น "ยังสูงเกินไป" Bullard ประธาน St. Louis Fed ตั้งข้อสังเกตว่าอัตราดอกเบี้ยในปัจจุบัน "ใกล้เคียงภาวะเป็นกลางมากกว่าจะอยู่ในระดับตึงตัวอย่างชัดเจน" ซึ่งเป็นนัยว่าพื้นที่ในการขยับนโยบายมีจำกัด Waller ซึ่งกล่าวสุนทรพจน์ในช่วงกลางเดือนพฤศจิกายน ปฏิเสธที่จะยืนยันการขึ้นดอกเบี้ยในเดือนธันวาคม แต่ก็ไม่ตัดความเป็นไปได้นั้น พร้อมย้ำว่าการตัดสินใจจะขึ้นอยู่กับข้อมูลเศรษฐกิจเป็นหลัก
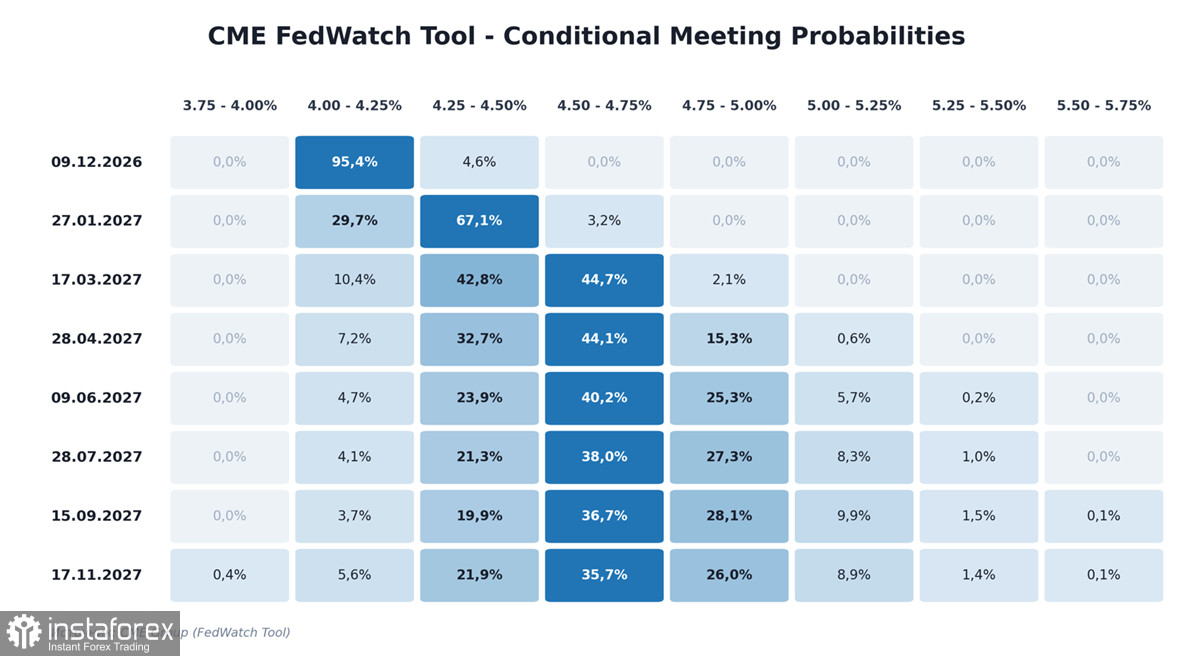
ภายในช่วงกลางเดือนพฤศจิกายน ตลาดอัตราดอกเบี้ยได้มีการปรับราคาใหม่: ความน่าจะเป็นของการขึ้นดอกเบี้ยในเดือนธันวาคมเพิ่มขึ้นจากราว 50% เป็น 95% และความเป็นไปได้ของการขึ้น 50 จุดเบส แทนที่จะเป็น 25 จุดเบส ก็เพิ่มขึ้นระหว่างสัปดาห์มาอยู่ที่ราว 15% ประเด็นถกเถียงจึงเปลี่ยนจาก “จะขึ้นดอกเบี้ยหรือไม่” เป็น “จะขึ้นมากเท่าไร”
ข้อมูลชุดที่เผยแพร่หลังวันที่ 9 พฤศจิกายน ให้ภาพที่ค่อนข้างผสมผสาน ยอดขายบ้านมือสองในเดือนตุลาคมร่วงลง 5.5% จากเดือนกันยายน เหลือเพียงอัตราแบบปีต่อปีที่ 3.75 ล้านหน่วย ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนสิงหาคม 2010 อัตราดอกเบี้ยจำนองระยะ 30 ปี ยังคงอยู่เหนือ 7.4% และราคากลางของการขายต่ออยู่ที่ระดับสูงสุดเป็นประวัติการณ์ ทำให้การซื้อบ้านเกินกำลังของครัวเรือนส่วนใหญ่
ในทางตรงกันข้าม ยอดค้าปลีกเดือนตุลาคมเพิ่มขึ้น 0.4% เทียบกับประมาณการที่ 0.2% และตัวเลขของเดือนกันยายนก็ถูกปรับขึ้น การผลิตภาคอุตสาหกรรมเพิ่มขึ้น 0.3% สูงกว่าที่คาดการณ์ ยอดผู้ขอรับสวัสดิการว่างงานครั้งแรกลดลงอยู่ในช่วง 195–210k ซึ่งต่ำกว่าค่าเฉลี่ยในอดีต สนับสนุนมุมมองที่ว่าบริษัทต่างๆ ยังไม่ได้เริ่มลดจำนวนพนักงาน
สำหรับ Federal Reserve สิ่งนี้บ่งชี้ว่าการเข้มงวดนโยบายการเงินยังไม่ได้ทำลายเศรษฐกิจ จึงยังไม่มีเหตุจำเป็นเร่งด่วนให้ต้องหยุด
ตัวเลขงบประมาณเดือนตุลาคมที่กระทรวงการคลังเปิดเผย แสดงให้เห็นดุลขาดดุล 412 พันล้านดอลลาร์ ซึ่งเป็นการเปิดปีงบประมาณที่แย่ที่สุดเป็นประวัติการณ์ ฝั่งรายจ่ายเพิ่มขึ้น 18% เมื่อเทียบกับปีก่อน ขณะที่รายรับเพิ่มขึ้นเพียง 6% ในช่วงสิบสองเดือนที่ผ่านมา ดุลขาดดุลรวมอยู่ที่ราว 1.9 ล้านล้านดอลลาร์ หรือประมาณ 6% ของ GDP
ภาระดอกเบี้ยสมควรได้รับความสนใจเป็นพิเศษ ในปีงบประมาณ 2026 ต้นทุนดอกเบี้ยพุ่งขึ้นถึง 1.2 ล้านล้านดอลลาร์ สูงกว่ารายจ่ายด้านกลาโหมเป็นครั้งแรก นั่นหมายความว่าเกือบ 28% ของรายรับภาษีของรัฐบาลกลางทั้งหมดถูกใช้ไปกับการจ่ายดอกเบี้ย และเมื่ออัตราดอกเบี้ยเฉลี่ยของหนี้รัฐบาลเพิ่มสูงขึ้นตามการรีไฟแนนซ์พันธบัตรเดิม สัดส่วนนี้ก็จะเพิ่มขึ้นต่อไป แม้ไม่มีการก่อหนี้ใหม่ก็ตาม
ดุลขาดดุลที่เพิ่มขึ้นบีบให้กระทรวงการคลังต้องกู้ยืมมากขึ้น กดดันราคาพันธบัตรและดันให้ผลตอบแทนสูงขึ้น ผลตอบแทนที่สูงขึ้นช่วยพยุงค่าเงินดอลลาร์ แต่ภาระหนี้ที่เพิ่มขึ้นอย่างต่อเนื่องบั่นทอนความเชื่อมั่นในระยะยาวต่อดอลลาร์ในฐานะสินทรัพย์สำรอง จนถึงตอนนี้ ตลาดยังเลือกตีความแบบแรก ทว่าความอดทนก็ไม่ได้มีไม่สิ้นสุด
ข้อมูลจาก CFTC สำหรับสัปดาห์สิ้นสุดวันที่ 10 พฤศจิกายน แสดงให้เห็นการลดลงต่อเนื่องของสถานะ Long สุทธิรวมใน USD ของนักเก็งกำไรเมื่อเทียบกับสกุลเงินหลัก ลงมาอยู่ที่ 30.87 พันล้านดอลลาร์
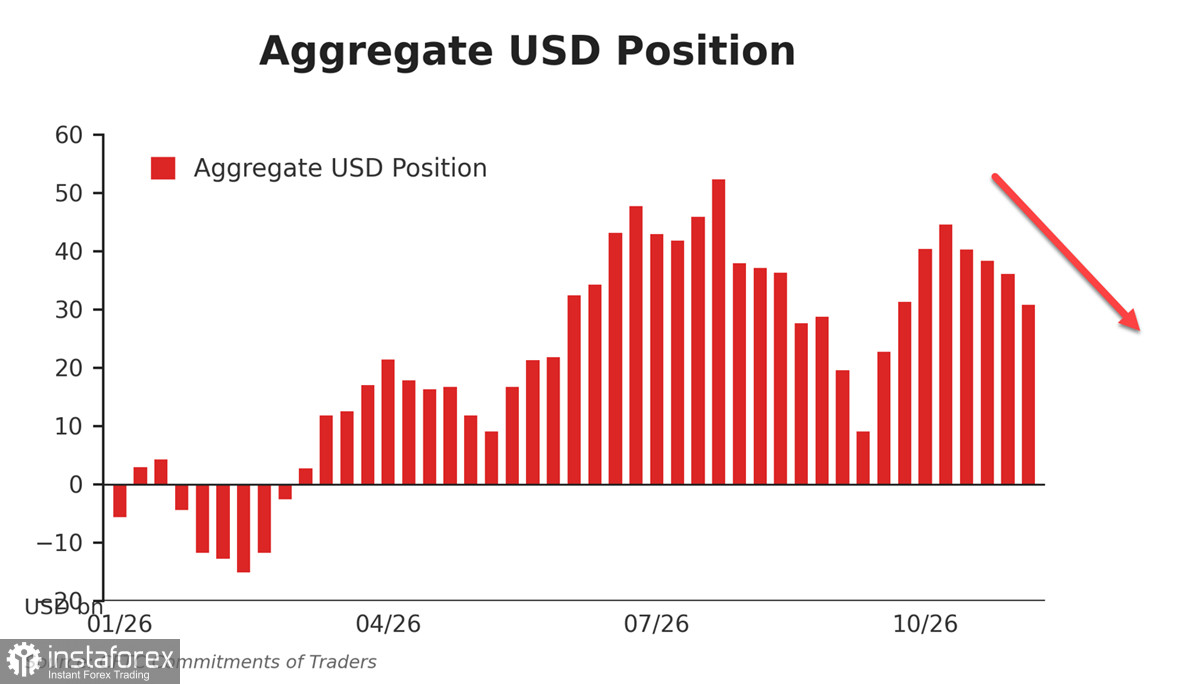
การลดสถานะซื้อ (long position) เกิดขึ้นจากการปิดสถานะขาย (covering short positions) ในยูโรและเยน ไม่ได้มาจากการขายดอลลาร์ ซึ่งหมายความว่าตลาดยังไม่ได้ปรับราคาใหม่ตามคาดการณ์อย่างเต็มที่
ภายใต้อิทธิพลของปัจจัยระยะสั้น ดอลลาร์กำลังแข็งค่า และธนาคารขนาดใหญ่หลายแห่งคาดว่าทิศทางนี้จะดำเนินต่อไปจนถึงสิ้นปี แต่ในระยะยาวสถานะของดอลลาร์ยังเปราะบาง ต้นทุนดอกเบี้ยที่พุ่งสูงอย่างรุนแรงและการขาดดุลงบประมาณที่เพิ่มขึ้นยังไม่ถูกสะท้อนในราคาอย่างเต็มที่ ขณะเดียวกัน แนวโน้มการยุติสงครามกับอิหร่าน และการผ่อนคลายความตึงเครียดทางภูมิรัฐศาสตร์ในยุโรปและตะวันออกกลางโดยรวม — ซึ่งเป็นปัจจัยที่หนุนดีมานด์ของดอลลาร์ในฐานะสกุลเงินปลอดภัย — ก็ยังไม่ชัดเจน
ดอลลาร์แข็งแกร่งในตอนนี้ และความแข็งแกร่งนั้นตั้งอยู่บนสองเสาหลัก — เงินเฟ้อที่ดื้อรั้นซึ่งบีบให้ Fed ต้องคงอัตราดอกเบี้ยไว้ในระดับสูงขึ้น และการคลายสถานะขาย (unwinding) ต่อดอลลาร์ เสาหลักแรกเป็นปัจจัยพื้นฐาน ส่วนที่สองเป็นปัจจัยเชิงเทคนิค และเมื่อปัจจัยเชิงเทคนิคนี้หมดแรง ดอลลาร์จะต้องมีเหตุผลใหม่ในการปรับตัวขึ้นต่อไป ซึ่งจนถึงตอนนี้ยังไม่ปรากฏให้เห็น


