


Публикуваните данни за цените на производител за септември – ръст от 6,8% на годишна база – може на пръв поглед да изглеждат като сигнал за отслабване на инфлационния натиск по веригите на производство (консенсусната прогноза беше 7,6%). В същото време обаче вносните цени, измерени в йени, скочиха с 24,5% на годишна база, а разходите за химикали, пластмаси и цветни метали се повишиха съответно с 13,3%, 12,8% и 40,2%. Това означава, че отслабването на йената, в комбинация с продължаващото геополитическо напрежение в Близкия изток, продължава да пренася външен ценови натиск в японската икономика с нарастваща сила; умереният ръст на общия индекс на цените на производител само прикрива този структурен процес. Икономисти, анкетирани от Reuters, изрично отбелязаха, че цените на производител „подкрепят намерението на Bank of Japan да повиши лихвите в подходящ момент“, въпреки че няма неотложност за незабавно затягане.
Вносът на суров петрол в Япония през юни се повиши до 8,6 милиона тона, като надмина нивото от миналата година за пръв път от четири месеца. Доставка от United States беше двигател на възстановяването, удвоявайки се спрямо май до 2,7 милиона тона – почти една трета от общия внос. Зависимостта на Япония от Близкия изток намаля от 94% през 2025 г. до 62,3% към юни.
Американският суров петрол обаче струва на Япония приблизително с 15% повече – разлика, обусловена от по-високите производствени разходи при шистовия петрол и логистиката. Освен това японските рафинерии исторически са оптимизирани за по-тежките сортове суров петрол от Близкия изток; преминаването към по-леките американски сортове изисква допълнителни капиталови разходи за преконфигуриране на процесите. От гледна точка на предлагането, непосредствен риск от прекъсване няма. Но ако Ормузкият проток остане ефективно затворен за продължителен период и цените на петрола се задържат на текущите нива, Япония ще се изправи пред натрупващ се набор от шокове.
По-високите разходи за внос на енергия влошават условията на търговия и пряко намаляват реалния национален доход. Ако цената на петрола остане над 100 щ.д./барел и вносните цени в йени продължат да се повишават, дефицитът по текущата сметка може да се разшири до нива, невиждани от първия петролен шок насам – пораждайки фундаментален низходящ натиск върху йената, тъй като финансирането на дефицита изисква стабилен приток на чуждестранен капитал.
Втори канал е чрез реалните доходи на домакинствата. Покачването на цените на енергията и храните вече допринесе за стагнация в частното потребление. Ако високите цени се задържат, реалните доходи ще продължат да се свиват, което допълнително ще потиска потреблението и растежа на БВП.
Трети канал минава през корпоративните инвестиции. Несигурността относно бъдещите цени на енергията и надеждността на снабдяването насърчава компаниите да отлагат капиталовите си разходи.
Четвърти канал е чрез инфлационните очаквания. Ако повишените разходи за енергия се задържат, BOJ може да бъде принудена да покачва лихвите по-агресивно, отколкото вътрешните условия сами по себе си биха оправдали. Това би могло да предизвика рязко икономическо забавяне и да отслаби йената, тъй като пазарите ще започнат да калкулират рецесионен сценарий.
Пазарът все още очаква лихвеният процент на BOJ през декември да бъде 1,25% като базов сценарий. Ако обаче енергийният шок се проточи, USD/JPY вероятно ще остане волатилна, диференциалът в основните лихвени проценти ще остане значителен и дори ход на BOJ през декември няма да може да елиминира напълно тази разлика.
Спекулативното позициониране показва нетна къса позиция в йени в размер на +4,93 млрд. щ.д. за отчетната седмица – съществено наднормено тегло – но имплицираната цена няма ясен тренд и се е върнала към дългосрочната си средна стойност.
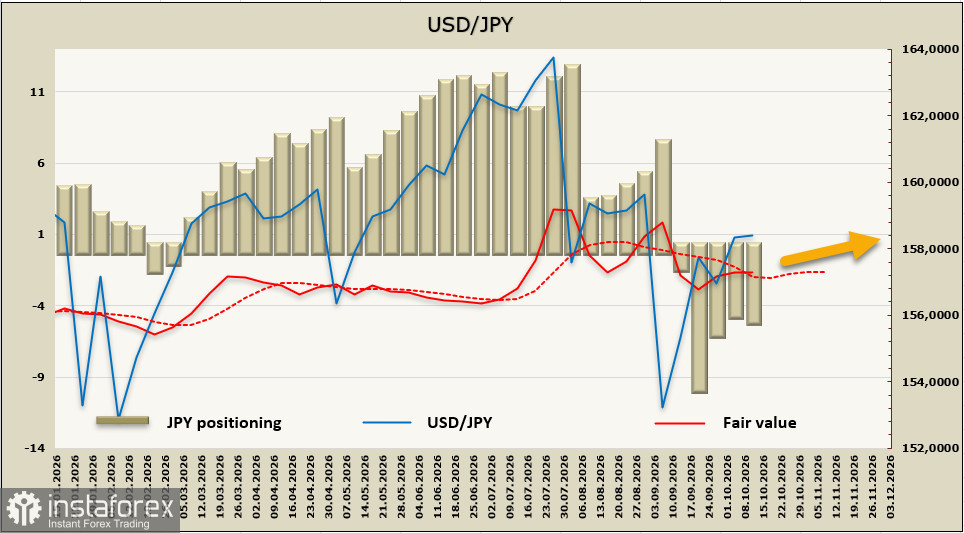
USD/JPY се върна към средата на широкия диапазон, който доминираше през 2026 г., а краткосрочната посока остава неясна. В предишната бележка посочихме, че валутната двойка вероятно ще остане в рамките на 157–160 при липса на ясен двигател; малко неща са се променили през изминалата седмица. Съпротивата е на 160.35; докато двойката остава под това ниво, вероятността за подновено понижение изглежда по-голяма от тази за възобновяване на възходящия тренд.


