


















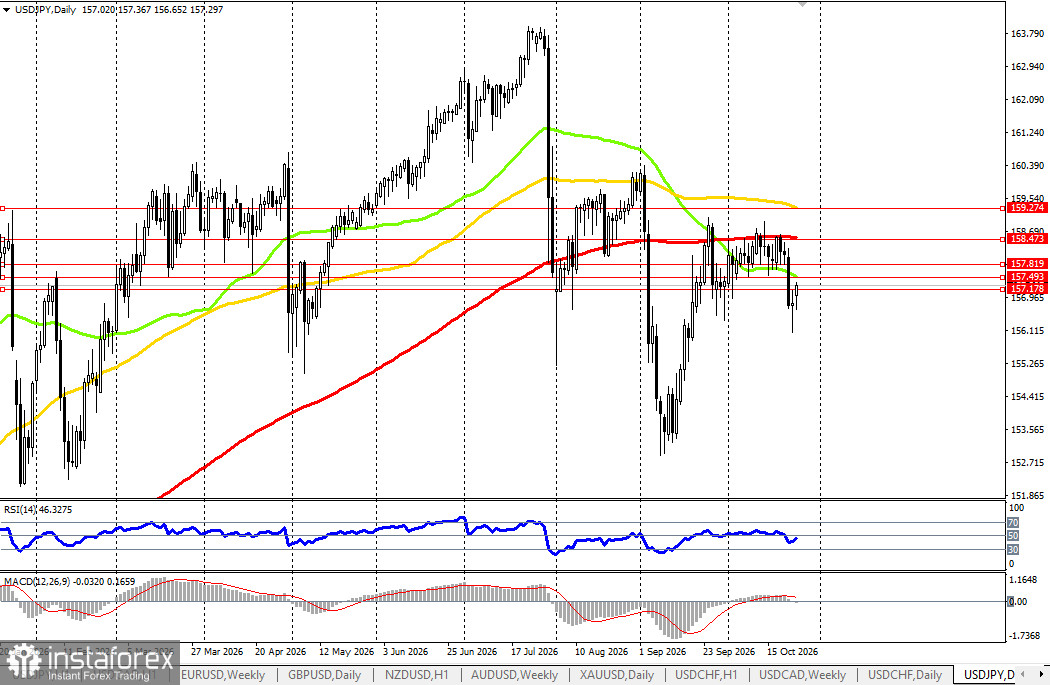
USD/JPY се търгува около 157.29, покачвайки се от достигнатото миналата седмица дъно в района на 156.10. Преди седмица двойката се изкачи до 158.68, но след това рязко спадна на фона на риск-оф потоци. През последните три месеца USD/JPY нито веднъж не успя да задържи трайно ниво над 160.00. Причината не са само пазарните сили: Министерството на финансите на Япония, Министерството на финансите на САЩ и Bank of Japan са активни, като BoJ повишава лихвите с най-бързия темп от десетилетия насам.
Bank of Japan: ястребова пауза преди декември
Bank of Japan повиши лихвите през юни и септември до 1,25% – две увеличения за три месеца, най-бързото затягане от 1990 г. насам. Политическата лихва вече е в неутралния диапазон, който BoJ оценява на 1,1–2,5%. На заседанието на 29–30 октомври не се очаква промяна, но тонът може да бъде по-„ястребов“. Reuters съобщава, че BoJ може за първи път от 2013 г. насам да признае, че целта за инфлация от 2% е постигната, и да подчертае възходящите рискове. Цените на енергията и слабата йена, която оскъпява вноса, засилват ценовия натиск: годишната инфлация в Токио се ускори до 2,7% през септември спрямо 1,9% през август. Пазарните очаквания рязко се промениха: проучване на Bloomberg показва, че 83% от икономистите вече очакват повишение през декември (спрямо 35% месец по-рано), а 67% очакват покачване на лихвите на всяко тримесечие. Медианната прогноза за пиково равнище на лихвата е 1,75%. Morgan Stanley MUFG определя предстоящото решение като „ястребова пауза“, докато Daiwa Institute очаква повишения през декември и март.
Японското правителство: интервенции и политика
Основният спирачка пред USD/JPY е рискът от интервенция. През 2026 г. Министерството на финансите на Япония е изхарчило над £27 трилиона за подкрепа на йената, включително рекордните £15,4 трилиона (около 97 млрд. долара) в периода 30 юли – 26 август. На 31 юли Япония и САЩ проведоха първата съвместна интервенция от 1998 г. насам. Финансовият министър Satsuki Katayama заяви, че действията са насочени срещу „прекомерната волатилност и безредните движения“ на йената. Властите не публикуват официални „червени линии“, но пазарът приема нивото 160,00 като праг, след който интервенциите стават вероятни. Американският фактор също е важен: президентът Trump обсъди слабостта на йената с министър-председателя Sanae Takaichi, а американският министър на финансите Scott Bessent подкрепя по-силна йена.
Takaichi е известна като поддръжник на „гълъбова“ политика, но след изказванията на Bessent кабинетът ѝ заяви, че не преследва политика на рефлация. По оценки на Bloomberg приблизително две трети от икономистите смятат, че правителството е смекчило съпротивата си срещу повишенията на лихвите. MUFG Securities счита, че кабинетът на министър-председателя няма да приветства нови повишения, но може тихомълком да ги приеме, за да поддържа отношенията със САЩ. Предпазливите коментари на министъра по икономическата и фискалната политика Minoru Kiuchi от 23 октомври бяха приети като аргумент срещу прибързано затягане и двойката се възстанови от дъната.
САЩ: Fed запазва предимството на долара
Fed повиши лихвите през септември до 3,75–4,00%, а според анкета на Reuters сред 100 икономисти 94 очакват Fed да запази нивото на заседанието на 28 октомври. Пазарите обаче оценяват приблизително 80% вероятност за повишение през декември. Годишната инфлация в САЩ се ускори до 3,7% през септември, а консенсусната прогноза за предпочитания от Fed показател PCE на 29 октомври е 3,6% (базисен 3,1%). Председателят на Fed Kevin Warsh не се ангажира предварително с конкретен изход, но аргументите за пауза в затягането отслабват.
Ограничаващ фактор за долара са спадащите доходности по държавните ценни книжа: доходността по 10-годишните облигации се понижи под 5% до около 4,97% в понеделник, а доларовият индекс е близо до 101,64. Цената на Brent се понижи към 115 долара за барел на фона на информации за катарско посредничество с Иран.
Фискални рискове
Публичният дълг на Япония надхвърля 200% от БВП; съотношението в САЩ е около 124% от БВП. За Япония високият дълг прави повишенията на лихвите скъпи за бюджета и обяснява предпазливостта на правителството. За САЩ доходностите по 30-годишните облигации над 5,3% и междинните избори на 3 ноември добавят несигурност. Засега пазарът възприема фискалните рискове в САЩ като по-малко остри от двойната заплаха от затягане на BoJ и потенциална японска интервенция.
Лихвен диференциал
Разликата между горната граница на диапазона на Fed (4,00%) и лихвата на BoJ (1,25%) е 275 б.п. Ако и двете се повишат през декември, този диференциал ще се запази. Той ще започне да се свива само ако BoJ продължи да повишава лихвите на всяко тримесечие, докато Fed направи пауза. Затова carry trade стратегията – заемане в йени за инвестиране в долари – остава доходоносна и подкрепя двойката, докато интервенциите и нарастващите очаквания за BoJ ограничават посоката нагоре.
Какво би могло да промени картината?
Фактори, които биха подкрепили йената (биха понижили USD/JPY):
- признание от BoJ на 30 октомври, че инфлацията от 2% е постигната, и намек за повишение през декември;
- „гълъбов“ тон от Kevin Warsh на 28 октомври и по-слаби от очакваното PCE данни;
- възобновен „risk-off“ – разпродажба на технологични акции или ескалация в Близкия изток;
- доближаване на USD/JPY до 160,00 и нови предупреждения от японското Министерство на финансите.
Фактори, които биха подкрепили долара (биха повишили USD/JPY):
- потвърждение за повишение от Fed през декември и PCE над очакванията; - предпазлив тон на BoJ без сигнал за декември; - натиск от японското правителство за забавяне на затягането.
Техническа картина – съпротива 157,80–158,10
На дневната графика цената е под трите EMA: EMA50 (157,493), EMA200 (158,473) и EMA100 (159,274). На седмичната графика възходящият тренд се запазва: цената е над EMA100 (153,716) и EMA200 (149,731). Най-близката съпротива е 157,49, следвана от клъстера 157,80–158,10, където се пресичат EMA от трите хоризонта. Подкрепи: 157,18 и дъното от миналата седмица при 156,10.
Заключение
USD/JPY е притисната между два противоположни фактора. Диференциалът от 275 б.п. и „ястребовият“ Fed подкрепят долара, докато ускореното затягане от BoJ, рискът от интервенция около 160,00 и търсенето на йената като „safe haven“ дърпат двойката надолу. Покупките на USD/JPY от тези нива са залог, че Fed ще бъде по-строг от BoJ и че лимитите за интервенция няма да бъдат наложени. Продажбите игнорират факта, че йената остава валута за финансиране и че дългосрочният тренд все още е нагоре.
Тази седмица е решаваща: 28 октомври – заседание на Fed и пресконференция на Warsh; 29 октомври – БВП и PCE на САЩ; 30 октомври – решение на BoJ. Ако BoJ потвърди постигане на инфлационната цел, а Fed смекчи тона, двойката ще бъде под низходящ натиск. Дотогава – изчаквателна позиция.
Този материал е само за информация и анализ и не представлява индивидуален инвестиционен съвет.


