


В средата на седмицата на глобалните пазари се появи рядко срещан модел: технологичните акции поскъпваха широко, докато щатският долар не показваше признаци на отстъпление. На Уолстрийт спасителният пояс за индустрията на изкуствения интелект беше тримесечният отчет на доставчика на облачни изчислителни услуги CoreWeave — компанията отчете резултати, които вдъхнаха живот на пазар, смазан от скорошни разпродажби:
- приходите за третото тримесечие скочиха със 168% до 3.7 милиарда долара;
- прогнозата за приходите за цялата година беше повишена до 13.0–13.3 милиарда долара (консенсус 12.86 милиарда долара);
- прогнозата за коригирана оперативна печалба също комфортно надмина очакванията на Уолстрийт;
- предплащанията и депозитите от клиенти възлизаха на около 9 милиарда долара, което потвърждава, че физическото търсене на изчислителни мощности остава изключително силно
В САЩ акциите на CoreWeave скочиха с двуцифрен процент, а тази вълна бързо се преля към Азия и Европа. Фючърсите на Nasdaq‑100 подскочиха с близо 2%, изпреварвайки по-консервативните индекси S&P 500 и Dow Jones. Има причини купувачите да се радват, но е твърде рано за шампанско. Ралито изглежда локално и ограничено до технологичния сектор – не се наблюдава широкообхватно, пазарно разпространено купуване. Отчетът на CoreWeave премахна непосредствения страх, но не реши фундаменталните проблеми:
- оценките на големите технологични компании остават напрегнати
- огромните нужди от дългово финансиране не са изчезнали
- развитието на дейта центрове е изправено пред регулаторни и енергийни ограничения
Само преди миналия четвъртък композитният индекс Nasdaq се срина с 5.5%, заличавайки предишните печалби. Докато технологичните акции празнуват CoreWeave, доларът се захранва от различно гориво: пазарът на облигации рязко преоценява очакванията за паричната политика на Фед. Индексът на потребителските цени (CPI) на САЩ за октомври излезе по-висок от очакваното и поредица от „ястребови“ изказвания на представители на Фед окончателно изтласкаха „гълъбите“ от терена. Производните FedWatch на CME сега показват:
- ~85.6% вероятност за повишение на лихвата с 25 б.п. през декември
- ~14.4% вероятност за агресивно повишение с 50 б.п.
- ~0% вероятност за пауза
Защо акциите и доларът растат заедно?
Обикновено силният долар и покачващите се доходности смазват технологичния сектор. Защо сега и двете се покачват едновременно? Едновременно действат три фактора в различни времеви хоризонти:
- Различна природа на импулсите. Акциите, свързани с AI, реагират на микроикономически новини — експлозивния ръст на приходите на CoreWeave и потвърдените бюджети за инфраструктура. Доларът реагира на макроикономически сили — пазарите калкулират продължителна „ястребова“ позиция на Фед. В краткосрочен план тези потоци не се пресичат.
- AI като буфер за БВП. Масивните разходи за сървъри от страна на големите технологични компании подкрепят реалния растеж в САЩ. Парадоксално, силната активност дава на Фед carte blanche: регулаторът може да поддържа по-високи лихви за по-дълго, без да предизвика незабавна рецесия. Силното търсене в AI едновременно радва акционерите и подхранва „ястребите“ във Фед, като укрепва долара.
- Ротация от „убежища“ към риск. Виждайки оптимизма в технологиите, институционалните инвеститори се пренасочват от държавни облигации обратно към акции. Продажбата на държавни ценни книжа сваля цените им и вдига доходността — което от своя страна засилва ралито на долара. Този съюз изглежда мощен, но не е устойчив безкрайно.
Ако доходността по американските държавни облигации се установи над 5% и очакванията за лихвите продължат да растат, разходите по финансиране ще притиснат финансовите „артерии“ на големите технологични компании. Мултипликаторите в сектора ще бъдат под натиск, а заемането на милиарди за покупка на чипове ще стане непоносимо скъпо. Същото покачване на доходността, което сега подхранва долара, в крайна сметка рискува да обърне технологичното възстановяване. Междувременно на върха на корпоративния свят текат тектонични размествания.
Microsoft изпревари Nvidia за първи път от юни 2025 г. и си върна второто място в света по пазарна капитализация. До неотдавна Nvidia държеше абсолютната корона, но гръмък скандал около CEO-то Jensen Huang разклати доверието на инвеститорите. Apple сега седи сама на трона, докато водещият световен производител на AI‑чипове се смъкна на трето място. Корпоративната драма разкри и много по-голям проблем — ролята на Сингапур. Островната държава се превърна в ключов елемент в разследванията за заобикаляне на американските експортни ограничения.
Изглежда, че китайските технологични гиганти са получавали устойчив достъп до най-високия клас оборудване на Nvidia години наред чрез сложна мрежа от посредници: чиповете формално са били купувани от регионални облачни доставчици за местна употреба, но фактически са били „отдавани под наем“ в Китай. За Вашингтон се оказа почти невъзможно да контролира тази верига. Епизодът показа, че всяка забрана от Белия дом за директни продажби е в най-добрия случай частична: между фабриката за чипове и сървър в Шънджън стоят десетки юридически лица, кухи компании и препродавачи в трети юрисдикции. Глобалната логистика на полупроводниците не може да бъде напълно контролирана с директиви от американските търговски служби.
Най-опасната промяна е философска и геополитическа. САЩ и Китай се отказаха от идеята за стабилен, предвидим глобален ред. Правилата бяха заменени от стратегия на несигурността: несигурността вече не е страничен риск, а основен лост за извличане на отстъпки. Това се вижда най-ясно в стила на Donald Trump; Пекин отвръща в същия дух, редувайки открит код, скрити „бекдор“ решения и експортни ограничения върху редки суровини.
Последиците за реалната икономика са разрушителни. Когато правилата се променят на всеки няколко седмици, корпорациите не могат да залагат дългосрочни бюджети, да строят фабрики или да планират капиталови разходи години напред. Глобалната икономика се плъзна в режим на хронична нестабилност, при който единствената константа е готовността за следващия внезапен шок.
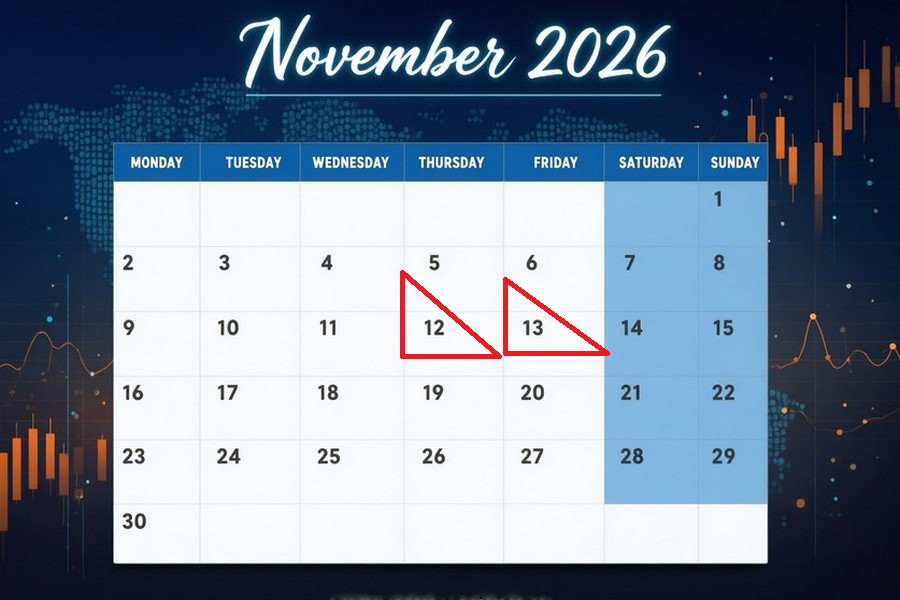
12 ноември
12 ноември, 02:50 / Япония / Индекс на цените на производител (PPI) за октомври / предишна стойност: 7.6% / реална: 6.8% / прогноза: 6.5% / USD/JPY – нагоре
През септември годишният растеж на производствените цени в Япония се забави до 6.8%, най-слабото четене от май насам, тъй като ценовият натиск отслабна. Осезаемо охлаждане се наблюдава при:
- нефтени продукти
- въглища
- транспортно и индустриално оборудване
Това доведе до понижение на месечните цени с 0.3%. Повишеният инфлационен натиск се запазва при химикалите и IT сектора. По-нататъшно забавяне на инфлацията на едро би отслабило аргументите за затягане на политиката на BoJ и би тласнало долара по-високо спрямо йената.
12 ноември, 03:00 / Австралия / Melbourne Institute – очаквана потребителска инфлация (водещ индикатор) за ноември / предишна стойност: 4.9% / реална: 5.3% / прогноза: 5.4% / AUD/USD – нагоре През октомври инфлационните очаквания на австралийските потребители скочиха до 5.3%, най-високото ниво от юни, задвижени от устойчивия растеж на базисните цени. Инвестициите в AI инфраструктура и продължаващият ценови натиск допринесоха за по-високите очаквания, подтиквайки централната банка да повиши основната лихва до 4.60%. Управителният съвет остава готов да затяга допълнително, за да върне инфлацията към целта. Растящите потребителски инфлационни очаквания ще засилят „ястребовите“ залози за лихвите и ще подкрепят австралийския долар.
12 ноември, 03:01 / Великобритания / Индекс RICS House Price Balance за октомври / предишна стойност: -28% / реална: -32% / прогноза: -34% / GBP/USD – надолу Септемврийското проучване на RICS отчете по-дълбок спад на жилищния пазар във Великобритания: балансът на цените падна до -32%, прекратявайки четиримесечното възстановяване. По-високите ипотечни лихви охладиха търсенето от страна на купувачите, като балансът на новите запитвания от купувачи се понижи до -22% и отслаби очакванията за продажби. Най-рязък спад на цените се наблюдава в Лондон; северните региони показаха по-голяма устойчивост. Разширяващият се отрицателен баланс би засилил притесненията за имотния сектор и би натежал върху паунда.
12 ноември, 10:00 / Великобритания / БВП (Q3) / предишна стойност: 0.8% / реална: 1.4% / прогноза: 1.9% / GBP/USD – нагоре През второто тримесечие британската икономика отбеляза най-силната си експанзия от началото на 2025 г., ускорявайки до 1.4% с подкрепата на 1.7% ръст в услугите. Корпоративните инвестиции скочиха с 5.2%, потреблението на домакинствата остана стабилно, а нетният износ допринесе положително. Производството се забави само умерено, като строителството отчете спад от 1.0%. Очакваното ускоряване на растежа би укрепило фундаментите на паунда и би подкрепило възходящото движение.
12 ноември, 10:00 / Великобритания / Търговски баланс на стоки за септември / предишна стойност: -£19.3 млрд. / реална: -£18.01 млрд. / прогноза: -£19.2 млрд. / GBP/USD – надолу През август дефицитът по търговията със стоки на Великобритания се стесни до £18.01 млрд., най-малкия недостиг от януари насам. Подобрението отразява 2.4% спад на вноса на стоки до седеммесечно дъно, тъй като покупките на чуждестранно оборудване намаляха. Износът за ЕС се понижи с 7.3%, ограничавайки по-нататъшното ребалансиране. Очакваното разширяване на дефицита по стоките би сигнализирало по-слаби външни позиции и би оказало натиск върху паунда.
12 ноември, 10:00 / Великобритания / Промишлено производство за септември / предишна стойност: 0.8% / реална: 1.6% / прогноза: 2.9% / GBP/USD – нагоре През август промишленото производство във Великобритания нарасна с 1.6%, отбелязвайки ясно ускоряване спрямо юли. Настоящите темпове на производство се доближават до дългосрочната историческа норма от ~1.73%, което показва постепенна адаптация на фабриките към по-високите разходи. Очакваното активизиране на промишлената дейност би подкрепило паунда и би тласнало GBP/USD към локални върхове.
12 ноември, 10:00 / Великобритания / Строителна продукция за септември / предишна стойност: -1.9% / реална: -1.8% / прогноза: -2.1% / GBP/USD – надолу През август строителната продукция във Великобритания спадна с 1.8%, удължавайки десетмесечната низходяща серия. Основният тежестен фактор беше 5.8% спад при новите строителни поръчки, частично компенсиран от по-силна дейност по ремонт и поддръжка. За тримесечен период секторът се сви с 1.0%, подчертавайки трайната слабост на фона на високите разходи по финансиране. По-дълбоко свиване би натежало върху инвеститорското доверие и върху паунда.
12 ноември, 10:00 / Великобритания / БВП за септември / предишна стойност: 1.8% / реална: 2.1% / прогноза: 1.9% / GBP/USD – надолу През август британската икономика нарасна с 2.1%, най-голямото месечно увеличение от октомври 2022 г., след ръст от 1.8% месец по-рано. Резултатът надмина дългосрочния исторически ориентир от 1.9%, отразявайки широка устойчивост на секторите. Очакваното забавяне на растежа би ограничило възходящия потенциал на паунда и би довело до реализиране на печалби.
12 ноември, 16:30 / Канада / Разрешителни за строеж за септември (м/м) / предишни: -15.8% / реални: 8.8% / прогноза: -4.0% / USD/CAD – нагоре
През август канадските разрешителни за строеж нараснаха с 8.8% м/м до 13.6 млрд. CAD, движени от рязък скок при многофамилните жилищни одобрения до 5.8 млрд. CAD. Сегментът на нежилищното строителство отслабна заради спад в търговските недвижими имоти. Строителният сектор остава волатилен и чувствителен към кредитните условия. Връщане към отрицателни стойности би сигнализирало нестабилност и би натежало върху лунито.
12 ноември, 16:30 / САЩ / Първоначални молби за помощи при безработица (седмични) / предишни: 195 хил. / реални: 189 хил. / прогноза: 195 хил. / USDX (индекс на щатския долар спрямо 6 валути) – надолу
Седмичните първоначални молби спаднаха до 189 хил., като повториха 57-годишно дъно. Компаниите се въздържат от масови съкращения на фона на устойчливо вътрешно търсене, въпреки че продължаващите молби нараснаха до 1.718 млн. Вниманието на работодателите се подкрепя от високите енергийни разходи и геополитическата несигурност. Повишение на молбите би подсказало постепенно охлаждане на пазара на труда и би отслабило долара.
12 ноември, 18:00 / САЩ / Продажби на съществуващи жилища за октомври (м/м) / предишни: 3.93 млн. / реални: 3.99 млн. / прогноза: 3.88 млн. / USDX – надолу
През септември продажбите на съществуващи жилища в САЩ се увеличиха с 1.5% м/м до годишен темп от 3.99 млн. единици. Слаби повишения на продажбите в южните и западните щати компенсираха слабостта в Североизтока, като общият брой на офертите достигна 1.6 млн. Жилищният пазар остава вял, тъй като високите разходи по ипотеките ограничават активността на купувачите. Очакван спад в продажбите би потвърдил слабостта на имотния пазар и би натиснал долара.
12 ноември, 20:00 / САЩ / Седмични петролни запаси (EIA) / предишни: -1.892 млн. барела / реални: -0.865 млн. / прогноза: -1.10 млн. / Brent – нагоре
Търговските запаси от суров петрол в САЩ намаляха с 0.865 млн. барела, пети пореден седмичен спад, докато преработката в рафинериите се увеличи със 199 хил. барела дневно. Запасите от дестилати се свиха с 3.565 млн. барела, а тези от бензин – с 0.222 млн., което компенсира умерения приток към Cushing (+280 хил.) и по-високия нетен внос. Продължаващо изчерпване на запасите би затегнало предлагането на физическия пазар и би подкрепило цените на Brent.
13 ноември
13 ноември, 13:00 / Еврозона / Търговски баланс за септември / предишен: €10.7 млрд. / реален: -€16.1 млрд. / прогноза: -€4.5 млрд. / EUR/USD – нагоре
През август външният дефицит на еврозоната се разшири до €16.1 млрд., най-високото ниво от началото на 2023 г., задвижен от кризата в Близкия изток и нарушенията в танкерния трафик. Скок от 20.7% на вноса на енергийни суровини повиши общия внос до €243.8 млрд., неутрализирайки ръст от 18.5% на износа към САЩ. Очаквано свиване на дефицита по търговския баланс би подсказало стабилизиране на външните потоци и би подкрепило еврото.
13 ноември, 13:00 / Еврозона / Промяна в заетостта (Q3) / предишни: 0.5% / реални: 0.5% / прогноза: 0.4% / EUR/USD – надолу
Годишният ръст на заетостта в еврозоната остана на ниво 0.5% през второто тримесечие, значително под дългосрочния тренд от 0.86%, което отразява предпазливостта на работодателите на фона на нарастващи разходи. Очакваното забавяне в наемането би засилило опасенията за пазара на труда и би ограничило търсенето на еврото.
13 ноември, 13:00 / Еврозона / БВП (предварителни данни, Q3) / предишен: 0.6% / реален: 1.2% / прогноза: 1.3% / EUR/USD – нагоре
Предварителната оценка показва ускоряване на растежа в еврозоната до 1.3% през третото тримесечие — най-добрият резултат от повече от година — воден от Германия, Испания и Нидерландия, като Ирландия излиза от рецесия. Това повече than компенсира свиването от 0.1% във Франция. Потвърждение на широкобазирания растеж би засилило фундаментите на еврото и би подкрепило възходящия импулс.
13 ноември, 16:30 / Канада / Търговия на едро (финални данни) за септември / предишни: 0.4% / реални: -1.6% / прогноза: 0.5% / USD/CAD – надолу
През август оборотът на търговията на едро в Канада намаля с 1.6%, прекъсвайки предходните повишения. Оценките за септември сочат възстановяване на продажбите на едро, движено от силно търсене на индустриално оборудване, суровини и автомобили. Връщане към растеж би подобрило перспективите за страната и би подкрепило канадския долар.
13 ноември, 16:30 / САЩ / Индекс на цените на производител (PPI) за октомври (м/м) / предишен: 0.5% / реален: 1.3% / прогноза: 0.4% / USDX – надолу
През септември месечният индекс на цените на едро скочи с 1.3%, най-силното повишение от пролетта на 2022 г., задвижено от ръст от 10.8% при енергийните разходи. Ценовият натиск бързо се предаде към транспорта, логистиката и търговските услуги, повишавайки базисния PPI (без храни и енергия) с 0.7%. Очакваното отслабване на инфлацията на едро би намалило притесненията на инвеститорите и би насърчило реализиране на печалби по долара.
13 ноември, 16:30 / САЩ / Индекс на цените на производител (PPI) за октомври (г/г) / предишен: 5.6% / реален: 6.3% / прогноза: 6.6% / USDX – нагоре
Годишната инфлация при производителските цени се ускори до 6.3% през септември след ревизираните 5.6% месец по-рано, най-високото ниво от декември 2022 г. Нарастващите цени на изхода от фабриките потвърждават прехвърлянето на по-високите разходи за суровини към крайните стоки. Ново ускоряване на цените на едро би окуражило „ястребите“ във Fed и би изтласкало долара към локални върхове.
Ключови изказвания и събития
12 ноември, 02:30 / Австралия / Реч на Marni Baker (RBA) — AUD/USD
12 ноември, 04:30 / Япония / Реч на Toichiro Asada (Управителен съвет на BoJ) — USD/JPY
12 ноември, 17:00 / САЩ / Реч на Beth Hammack (Президент на Cleveland Fed) — USDX
12 ноември, 18:00 / САЩ / Реч на Michael Barr (Зам.-председател на Fed по надзора) — USDX
12 ноември, 18:30 / Еврозона / Реч на Boris Vuj?i? (Управителен съвет на ECB) — EUR/USD
12 ноември, 19:30 / САЩ / Реч на Austan Goolsbee (Президент на Chicago Fed) — USDX
12 ноември, 21:10 / САЩ / Реч на Mary Daly (Президент на San Francisco Fed) — USDX
12 ноември, 22:30 / Еврозона / Реч на Christine Lagarde (Президент на ECB) — EUR/USD
13 ноември, 02:30 / САЩ / Реч на John Williams (Президент на New York Fed) — USDX
13 ноември, 10:10 / Еврозона / Реч на Isabel Schnabel (Изпълнителен съвет на ECB) — EUR/USD
13 ноември, 18:50 / САЩ / Реч на Michelle Bowman (Член на борда на Fed) — USDX
13 ноември, 20:00 / САЩ / Реч на Mary Daly (Президент на San Francisco Fed) — USDX
В рамките на тези дни са планирани изказвания на редица представители на централни банки. Техните коментари обичайно повишават волатилността на валутните пазари, тъй като може да подсказват бъдещи намерения в паричната политика.


