


早盤美元走勢呈現分化:EUR/USD 設法收復了部分跌幅,而英鎊則持續走弱。不過,整體背景並無改變——市場正靜待明日 Fed 的決議,並且對任何經濟數據的反應都比平時強烈得多。
先從德國說起。9 月的 ZEW 經濟預期指數已經公布——這是一項針對金融分析師的調查,詢問他們對未來六個月德國經濟表現的預期。該指標幾乎沒有變化,只小幅上升 0.5 點至 34.7,而對當前經濟狀況的評價則顯著改善,上升 14 點至 -47.1。研究所所長 Achim Wambach 將預期韌性歸因於財政刺激和出口動能,但同時警告,高能源價格、伊朗戰爭以及混合攻擊威脅等風險仍然相當突出。有趣的是,各產業之間的情況差異很大:受惠於高利率的保險公司與銀行表現明顯較佳,而汽車和鋼鐵產業則持續深度負面。在整個歐元區層面,預期指標相反下跌了近 6 點,不過對當前情勢的評價同樣有所改善。
這造成了一個有趣的背離:德國撐得較穩,而整體歐元區則更為憂心,這看起來是 ECB 採取緊縮政策後合乎邏輯的結果。9 月 10 日,ECB 自伊朗戰爭爆發以來第二次升息,將存款利率提高至 2.50%。對歐元而言,這個訊號是複雜的:一方面,經濟顯然比先前擔心的更能適應較高的利率;另一方面,歐元區預期的下滑表示市場已開始反映未來成長放緩的風險。這意味著,貨幣政策帶來的支撐並不像升息決策公布後第一時間看起來那樣無條件。
英鎊今早因英國勞動市場數據而承受壓力。8 月申領失業救濟金的人數大幅增加 27,800 人,扭轉前一個月減少 11,800 人的趨勢。這項指標通常被視為就業轉弱的早期訊號,因為申領救濟金的增加往往先於整體勞動市場狀況的惡化。不過,英鎊兌美元跌勢受到一定限制,原因在於失業率仍維持在 4.9% 不變,而市場原本預期會上升。與波動較大的每週申請數相比,失業率是一項更可靠的指標,而在我看來,正是這樣的穩定性阻止了 GBP/USD 出現更劇烈的下跌。結果,英鎊的反應偏向中性,我不排除在未出現新的負面預算相關消息的情況下,未來幾小時內該貨幣對可能收復部分早盤跌幅。
進入下半天,市場焦點將轉向 ADP 就業數據以及紐約聯準銀行 Empire State 製造業指數。市場預期後者將大幅惡化,從前一個月的 20.6 點降至 14.1 點。如果實際數據好於預期,美元在聯準會會議前將有額外理由走強:強勁的就業與製造業數據只會為更緊縮的政策提供進一步論據。對歐元與英鎊來說,這樣的情境代表它們將同時面臨來自兩個方向的壓力。對 EUR/USD 而言,強於預期的 ADP 數據可能抵消今日 ZEW 報告的影響,重新恢復偏空走勢;而已因預算相關疑慮而轉弱的 GBP/USD,若缺乏強勁的本國數據支撐,則幾乎沒有上漲靠山。我認為,這兩個貨幣對對美國數據的反應將相當同步——當前整體美元環境的影響,明顯壓過了各自的本地因素。
動能
對歐元而言,向上關鍵阻力位在 1.1544,若能突破,匯價可能上看 1.1563,接著是 1.1579。不過,要出現這樣的走勢,需要相當明顯的推動因素,而今日數據更可能對單一貨幣造成壓力,因此我將此視為次要情境。向下若跌破 1.1525,則更具操作意義,將打開通往 1.1507 與 1.1486 的空間。在我看來,從 ZEW 數據背離到對強勁 ADP 報告的預期,今日新聞的組合都在指向這些水準。
對英鎊而言,向上關鍵阻力位在 1.3502,若能突破,匯價有機會上看 1.3531 與 1.3565。不過,在缺乏本國數據意外利多的情況下,英鎊基本上缺乏進一步走高的催化劑。向下若跌破 1.3464 則顯得更為現實,目標將落在 1.3435 與 1.3401,尤其是在今早申領失業救濟金人數大幅增加,已經顯示出市場傾向的方向之後。
均值回歸
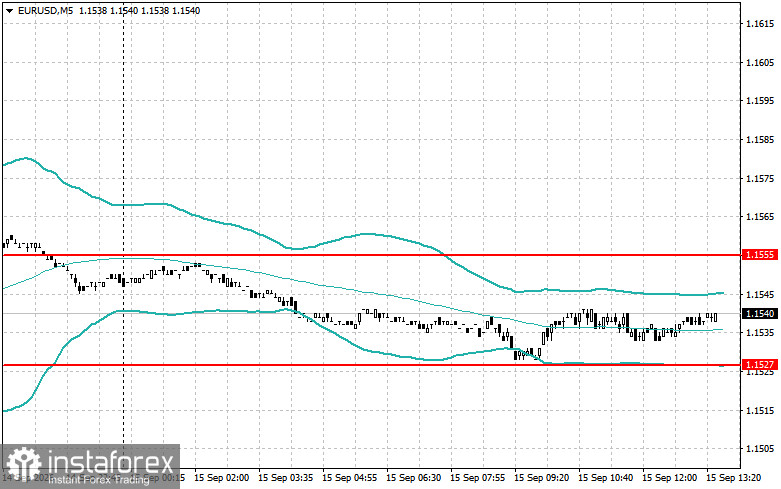
對於歐元,我關注的是上方的 1.1555。邏輯如下:匯價嘗試向上突破這一水平,但買盤不足以支撐漲勢,隨後價格又跌回該水平之下,從而形成賣出訊號。這種情境在今天看起來相當合理,因為整體背景已經對歐元形成壓力,意味著任何向上的嘗試都很可能僅僅是技術性反彈。下方關鍵位在 1.1527,操作思路則相反——在市場嘗試跌破這一邊界但未能成功後,我會尋找買入機會。
然而,逆勢做多始終比順勢做空風險更高,因此在這類反彈操作中,將目標設定得保守一些更為合理,大致控制在 15–20 點的空間,而不是寄望於整個市場格局出現趨勢性反轉。
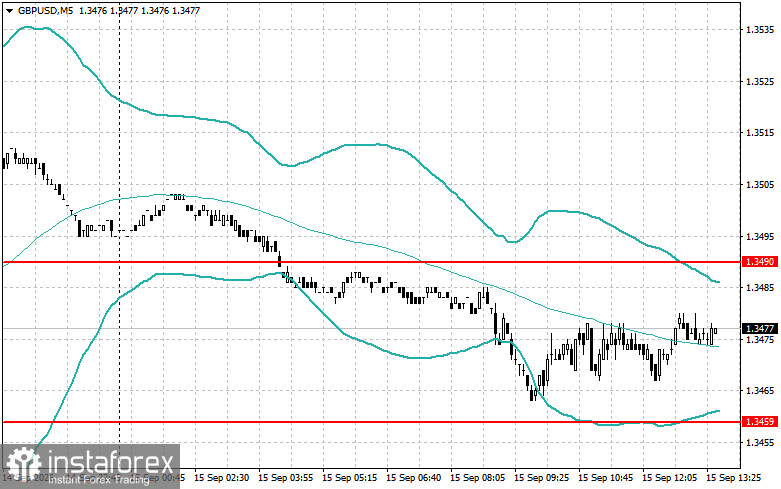
對於英鎊而言,上方區間的上界在 1.3490。這裡採用相同的操作思路:如果匯價突破該水準後很快動能減弱,隨後又跌回該水準下方,便可視為建立空單的依據。考慮到今日就業市場數據公佈後英鎊走弱的情況,這種走勢相當有可能出現。下方 1.3459 的水準則意味著,在出現假跌破後的反彈可以考慮買入,但進入該區域時必須格外謹慎。當前英鎊的基本面背景極為不利,即便技術面反彈成功,漲勢也可能相當短暫,隨後匯價很可能再度轉為下行。


