


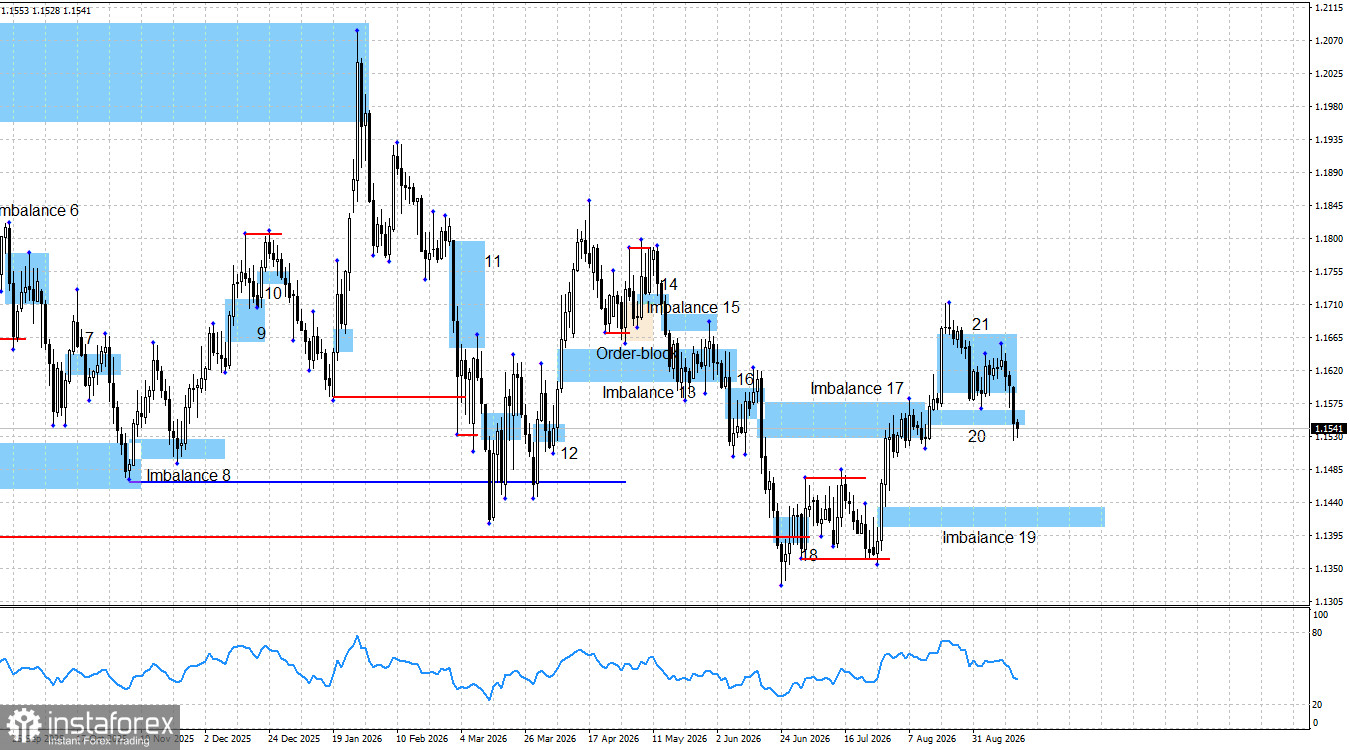
過去三天內,EUR/USD 貨幣對已下跌約 100 點。有趣的是,歐元的下跌始於上週四,而當時 ECB 作出的是完全偏鷹派的決策,理應讓多頭得以延續攻勢。然而,在最關鍵的時刻,多頭再度退卻,幾乎不戰而敗。須再次強調,目前空頭之所以佔優的主要原因在於即將召開的 Fed 會議,交易員預期屆時將出現貨幣政策收緊。市場上仍在激烈爭論,Kevin Warsh 能否在決策上與白宮及親自任命其為 FOMC 主席的 Donald Trump 保持距離,並真正作出收緊貨幣政策的決定。同時,亦有討論認為,現階段在 9 月份升息是否合理、是否有必要。各方意見分歧,就在結果公布前一天,依然沒有明確答案,儘管所有勞動力市場與通膨相關的必要數據早已到位。
在我看來,目前的關鍵問題是:美元是否走得太前面,市場是否已在缺乏充分依據的情況下過度買入美元。FOMC 若收緊政策,對美元確實屬利多因素,但同一時間,美元已連續三個完整交易日上漲。這樣的漲幅,作為對一項尚未真正落實的鷹派 Fed 決策的預先反應,難道還不夠嗎?就技術型態而言,多頭失衡 20 仍可視為有效,因為價格尚未跌破其基準區域。也就是說,多頭並未真正離場,只是暫時退守。
整體而言,就目前資訊面來看,我仍認為情勢偏向多頭。一方面,從任何一張圖表都能清楚看出,歐元之前起漲的位置,與過去一年平均價格相比,屬於相對低位,這意味著仍存在上行空間。另一方面,市場對 FOMC 是否會在 9 月收緊貨幣政策依舊存疑,不論 Warsh 發表何種言論,懷疑情緒仍在。第三,近期美國經濟數據大體上表現令人失望。第四,地緣政治因素已不再對空頭或美元提供支撐。第五,ECB 在 2026 年已經兩度收緊貨幣政策。第六,美國財政部決定增加長期公債的購買規模,這將削弱對美元的需求。第七,美國與加拿大之間已爆發貿易戰。第八,2026 年美國勞動市場的表現僅略優於 2025 年。因此,在當前環境下,我完全看不到任何支持空頭大舉進攻的理由。
從現行圖表型態來看,確實可見原本的多頭動能出現中斷,但仍有機會延續。多頭失衡 21 曾為多頭提供極佳機會,以延續自 6 月以來展開的漲勢,然而該型態已被證偽。多頭目前唯一的希望,便寄託在尚未失效的多頭失衡 20 上。因此,市場仍可能對該型態作出反應,但現在只要歐元再出現幾乎任何程度的額外下跌,即便幅度極小,也很可能使這一型態同樣告失效。一切將在明日晚間見分曉。
週二的經濟消息背景對交易員吸引力有限,這一點從價格走勢中可見端倪。上午公佈的 ZEW 經濟景氣預期指數未能引發任何市場反應。每週一次的 ADP 報告同樣未吸引交易員關注。因此,市場焦點仍完全鎖定在 Fed 會議上,因為目前依然無法確定最終決議為何。
在 2026 年,多頭仍有諸多理由發起攻勢。從結構與長週期角度來看,Trump 去年的政策曾導致美元大幅走弱,而這些政策至今並未發生實質改變。在我目前的判斷下,即便 FOMC 採取鷹派立場,我仍看不到對美元有足夠份量的支撐因素。至於在 2026 年上半年大部分時間裡曾推升美元需求的地緣政治因素,如今也不再發揮同樣的支撐作用。
美國與歐盟的新聞日曆:
- 歐盟 – 工業生產變動(09:00 UTC)。
- 美國 – 零售銷售變動(12:30 UTC)。
- 歐盟 – ECB 總裁 Christine Lagarde 發表談話(17:00 UTC)。
- 美國 – FOMC 利率決議(18:00 UTC)。
- 美國 – 利率點陣圖(18:00 UTC)。
- 美國 – FOMC 新聞發布會(18:30 UTC)。
9 月 16 日的經濟事件日曆上共有六項數據與事件,其中最後三項、與 Fed 相關的內容尤為重要。週三下半日,經濟消息背景對市場情緒的影響可能相當強烈。
EUR/USD 預測與交易建議:
在我看來,目前該貨幣對仍處於重啟多頭趨勢的過程中,而這一趨勢此前曾暫停了一年。約六個月前,市場資訊背景曾急劇轉向有利於空頭,但單就趨勢本身而言,尚不能視為被取消或結束。從長期來看,該貨幣對目前可被視為在一個區間內運行,不過區間波動並未推翻更大級別上的多頭趨勢。因此,多頭在 2026 年仍可能重新展開攻勢,而其唯一剩餘的技術依託便是失衡 20。另一方面,空頭失衡最快可能就在今日形成,這將為未來開立做空部位創造條件。若失衡 20 最終被證偽,歐元下跌的目標區間可能位於 1.1406–1.1434 一帶。不過,只有在失衡 20 確認失效之後,這一情境才有可能真正啟動。


