


由於德國政治危機惡化、美聯儲進一步收緊貨幣政策的可能性上升,以及市場對美國資產的興趣再度升溫,EUR/USD 跌至自 7 月下旬以來的最低水平。不過,隨著聯合國峰會臨近、各方對恢復外交努力以解決中東衝突的前景轉趨樂觀,以及 Donald Trump 與習近平即將舉行會晤,全球風險偏好可能改善,從而對作為避險資產的美元造成壓力。
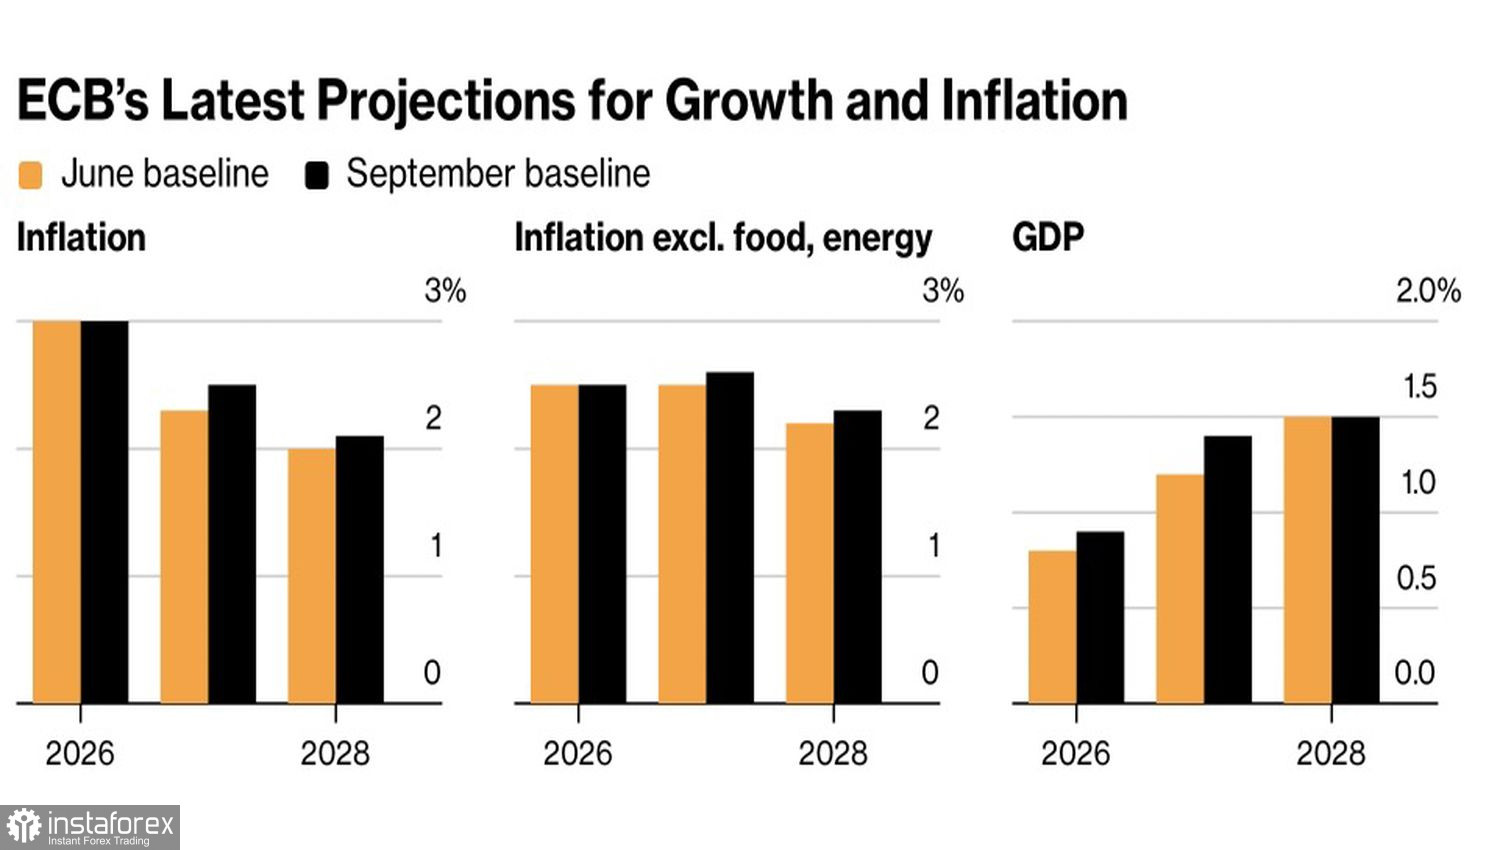
根據 ECB 首席經濟學家 Philip Lane 的說法,歐元區經濟正面臨第二波物價上漲,影響範圍不僅限於石油,還包括天然氣。按照歐洲央行的評估,這第二波漲價將導致通膨水準較先前預期更高且更具持續性。因此,依據管理委員會更新後的預測,消費者物價指數(CPI)要到 2027 年才會回到 2% 的目標水準。
ECB 經濟與通膨預測
這樣的說法意味著,ECB 已準備好繼續其貨幣政策緊縮週期。儘管如此,期貨市場預期到了 10 月時,存款利率只會升至 2.63%,這隱含了約 50–52% 再度升息的機率。根據 CME 衍生性商品的定價,屆時 Federal Reserve 再度收緊貨幣政策的機率約為 53%。兩者風險相當。12 月亦是同樣情況。換言之,就此因素而言,無論是美元還是歐元,都沒有明顯優勢。
差別在於,ECB 尚未失去市場信心,而 Fed 則是剛剛才因 Kevin Warsh 表示將持續對抗通膨直到其受控,而重新贏回信任。這讓美國資產得以受惠於需求的回升。結果是,美國公債殖利率下滑、Nasdaq Composite 創下歷史新高,美元也隨之走強。
德國民眾對總理信心的變化
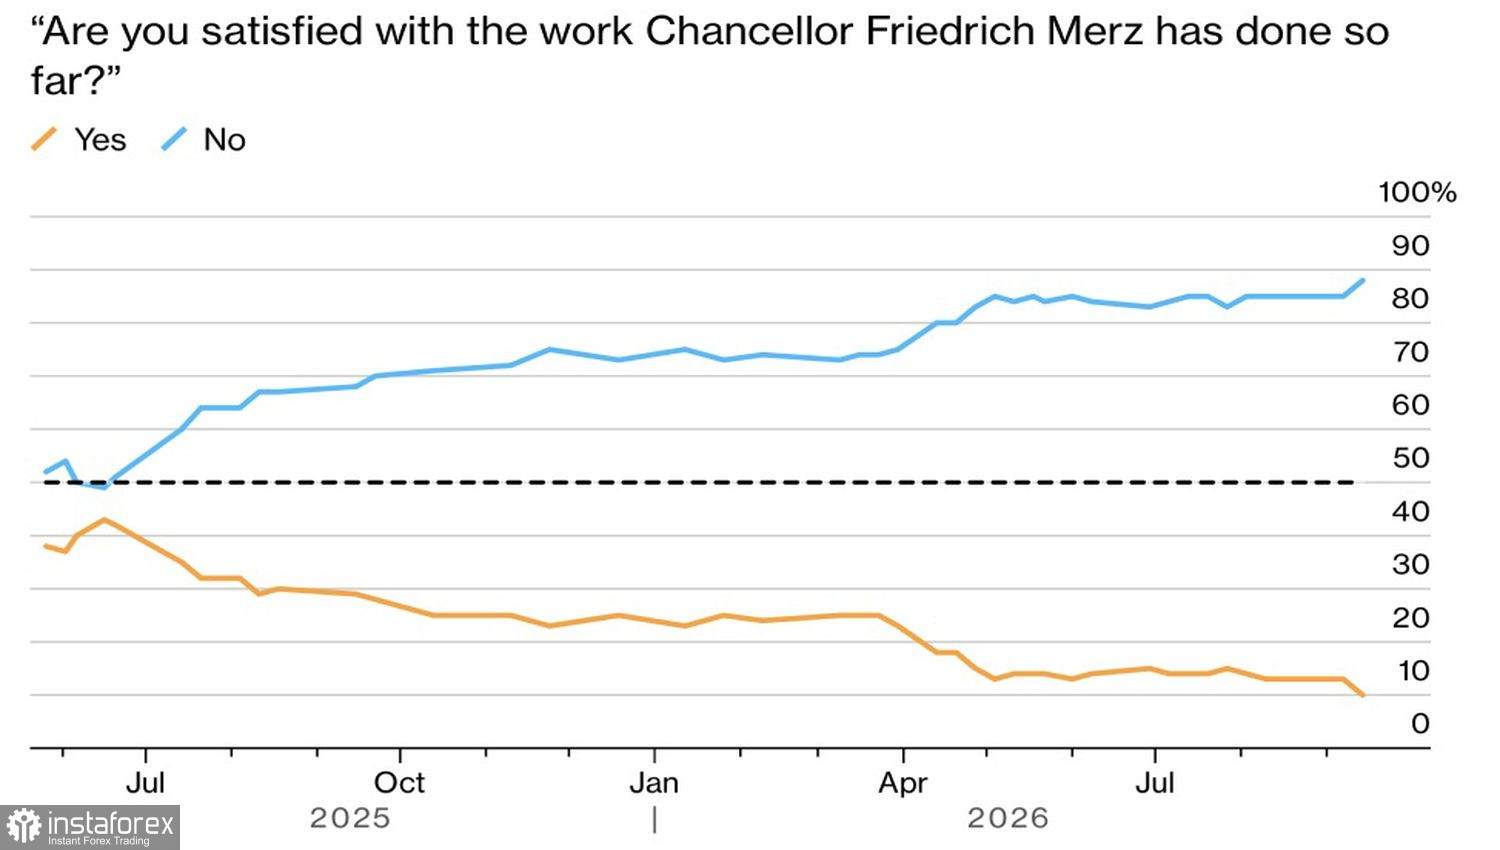
由於政治風險升高,資金自歐洲流向北美的趨勢正持續得到支撐。在德國,CDU在三場地方選舉中落敗之後,Friedrich Merz 的政治地位急遽下滑,他出任總理的前景也變得愈發不明朗。若該黨更換領袖,來自舊大陸的資金外流可能進一步加速,從而對 EUR/USD 造成壓力。
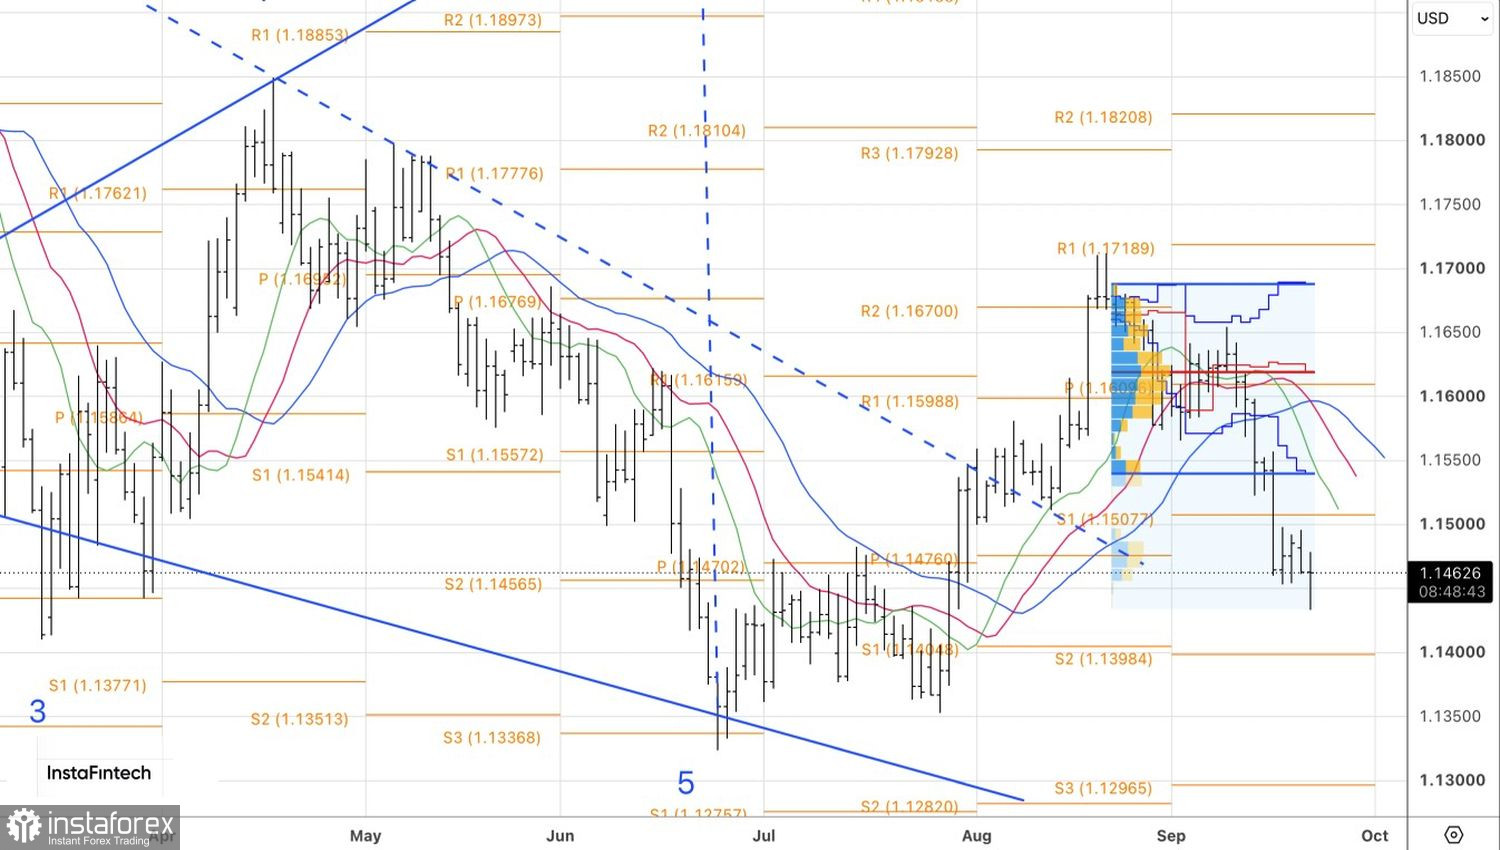
歐元「空頭」未能成功跌破本地低點,與交易員不願意主動推動行情有關。歐元區和美國的商業活動數據將於一天後公布。若兩大經濟體之間的差距進一步拉大,可能會重新激活「U.S. exceptionalism」因素,從而推動這一主要貨幣對進一步下跌。現在只是在等待結果而已。
從技術面來看,日線 EUR/USD 圖表正在形成一根帶有較長下影線的針狀線(pin bar),這顯示「空頭」力量有所減弱,並為在針狀線高點附近(1.148)掛多單提供了機會。與此同時,賣方仍然掌控局勢,因此在佈局多頭部位時不宜過於激進。


