


黃金的走勢結果遠沒有先前預期的那麼戲劇化。歷史經驗顯示,在聯準會開始升息週期之初,貴金屬價格通常會先下跌,但隨著市場日益擔憂高利率將明顯拖累國內生產毛額(GDP)成長,金價往往會出現回升,甚至還可能在經濟被推入衰退時獲得支撐。這一次,貨幣政策緊縮伴隨的是二十年來最高水準的美國公債殖利率,但 XAU/USD 仍然表現穩健。
一般而言,公債殖利率走高,會對不產生利息收入的黃金形成逆風。然而,本輪美債殖利率上升背後有數個原因,包括:在高通膨環境下,聯準會持續緊縮貨幣政策所帶來的憂慮(而通膨又受到油價上漲推動)、來自 hyperscalers 對資源的競爭、經濟表現強勁,以及對美國財政狀況的擔憂。最後一項因素正促使投資人買入 XAU/USD。
黃金與油價走勢動態
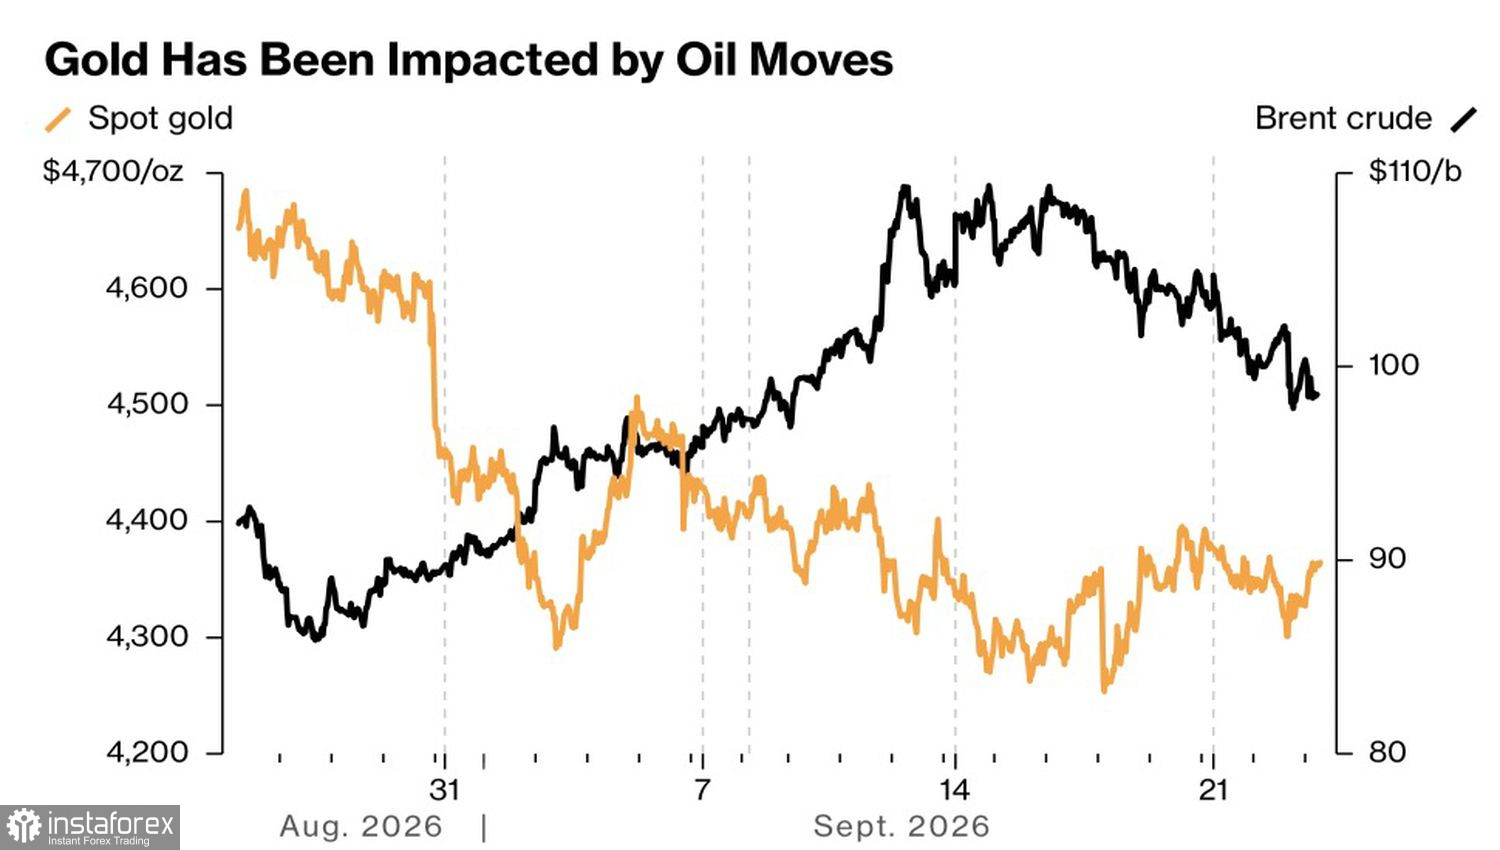
在短期內,黃金的表現主要由油市狀況所決定。Brent 原油的上漲會推高通膨預期及聯準會(Fed)緊縮貨幣政策的可能性,從而導致 XAU/USD 走低。相反地,北海指標油價下跌,則對這種貴金屬而言是利多消息。
在這方面,Donald Trump 表示在聯合國峰會期間與伊朗代表場邊會談「卓有成效」,加上沙烏地阿拉伯東西向輸油管線恢復運作,一度對黃金形成支撐。不過,聯邦公開市場委員會(FOMC)官員發表的鷹派言論、呼籲升息,再度將金價拉回現實。
中國黃金進口動態
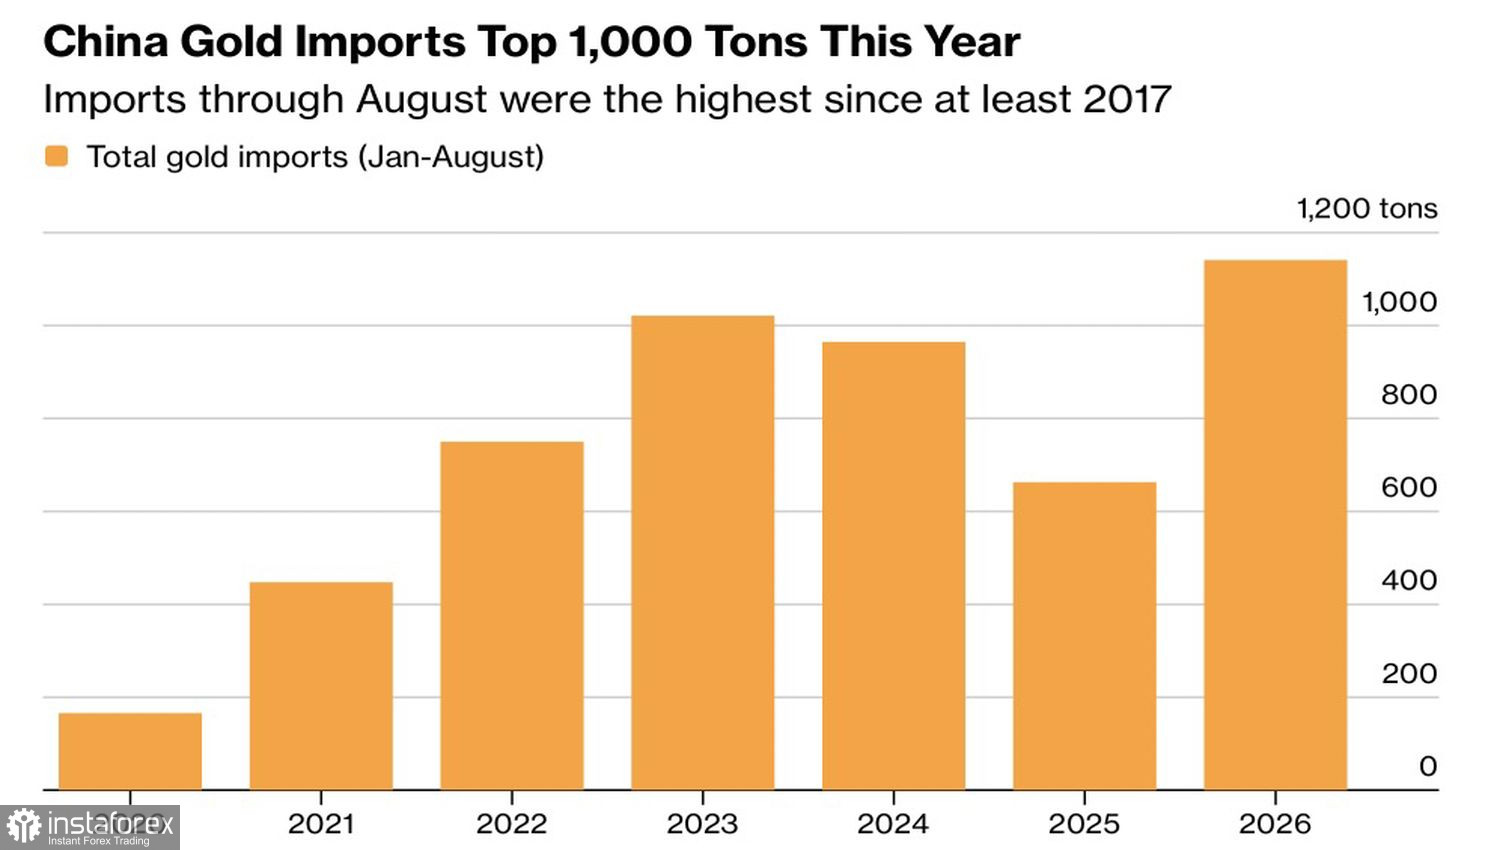
對於這種貴金屬來說,一個避免其價格大幅下跌的利好因素,是對實物資產的強勁需求。各國央行在 2022–2026 年間每年的購金量,是 2010–2021 年期間的兩倍。ETF 持倉在今年上半年下滑後開始回升,主要受到中國專門基金的帶動。這些基金在 8 月吸納了 44 噸黃金,較 2025 年同期增加 18%。同時,中國在本年度前八個月的黃金進口量已超過 1,000 噸,不但高於整個前一年的總量,也是自 2017 年以來的最高水平。
對實體資產的強勁需求,使人們得以將當前情況與 2022 年相提並論。當時,Fed 以四十年來最快的速度收緊貨幣政策,但 XAU/USD 價格卻依然上漲。其原因在於去美元化進程,以及各國央行對外匯儲備進行多元化配置。它們不顧持有黃金的機會成本持續買入金條,這也解釋了金價與美國國債殖利率之間關聯性的脫鉤現象。
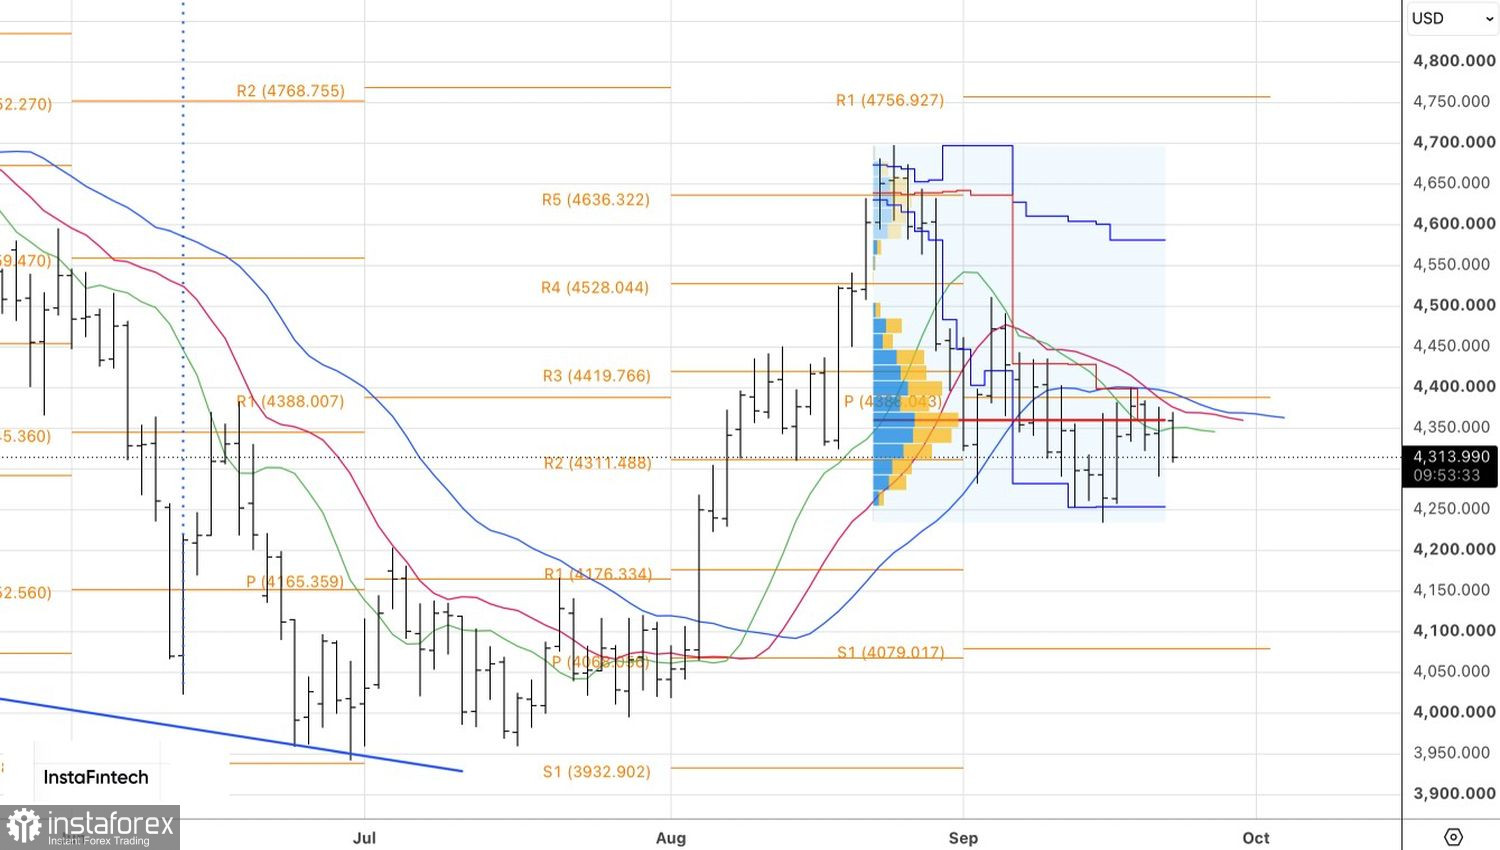
從技術面來看,黃金在日線圖上正於每盎司 4,250–4,400 的區間內盤整。若向上突破區間上軌,將構成買入依據;若向下跌破區間下軌,則將構成賣出依據。


