


截至昨日收盤,美元再度在多數貨幣對中奪回主導權。歐元走弱——即便歐元區商業活動數據意外強勁,也未能扭轉頹勢。9 月份綜合 PMI 初值由 8 月的 52.0 升至 53.1,創 41 個月新高;服務業 PMI 升至 53.0,製造業則攀升至 53.4。德國的增速創下近一年來最佳水準,工業活動終於開始回暖;法國則在十個月來首次重返擴張區間。然而,即便數據如此亮眼,仍未能提振歐元,因為市場關注的焦點不在歐元區,而是在美元以及 Federal Reserve 進一步升息的前景。
來自Bundesbank、ECB 成員 Joachim Nagel 的言論也帶來了額外壓力。他表示,歐元區的緊縮進程尚未結束,而由於能源價格上升,通膨將維持在高位並繼續攀升。不過,市場在很大程度上忽視了這些訊號,而是將焦點集中在美國方面。
英鎊表現更為疲弱,下跌超過 100 點。英國 9 月綜合 PMI 初值自 8 月的 52.5 降至 51.7,創三個月新低;占經濟約 70% 比重的服務業 PMI 也降至 51.7。製造業指數則退至 51.4,為六個月低點,而正是這一產業放緩,比起其他因素,更重挫了英鎊。
下午公布的美國數據則明顯強勁。綜合指數自 8 月的 56.0 跳升至 58.4,創 62 個月新高,亦為近五年來最快的成長步伐;服務業指數自 56.5 升至 58.7,製造業自 53.0 升至 56.7。民間部門就業同樣以自 2022 年 6 月以來最快的速度增長。此一局面最大的受益者是 Federal Reserve:經濟在能源價格飆升與高通膨的情況下,仍未出現明顯的嚴重放緩跡象,因此監管機構可以不理會總統 Trump 要求降息的呼籲,繼續升息。看起來,如果 10 月不升息,市場也應預期在年底前至少還有一次——甚至可能兩次——升息行動。
目前全球三大經濟體之間的分化,或許是相當長一段時間以來最大的一次:美國明顯加速成長,歐元區雖然 PMI 順利擴張,但整體僅溫和成長,而英國則處於停滯狀態。正是這種結構性的分化,而非單一統計數據的驚喜,為美元對兩種歐洲貨幣提供了如此堅實的支撐。
今日的經濟日曆將由德國 9 月 IFO 商業景氣指數揭開序幕:市場預期該指數將自 8 月的 88.8 升至 89。現況指標也被預料升至約 89,大致與 8 月水準持平,而作為三項當中最重要的「預期」指標,則有望延續自 4 月開始的溫和上升趨勢,顯示德國企業信心正在緩慢恢復。同日還將公布 ECB 的經濟公報,但我不預期它會單獨對匯率產生明顯影響。
下午市場焦點將轉向美國每週初領失業金人數(預期將有所增加),以及國際收支數據。但我認為,當日的主戲將是三位 Fed 官員——Thomas Barkin、Beth Hammack 和 John Williams——的發言。本週絕大多數來自監管機構的評論都指向進一步升息的必要性,儘管 Williams 先前一直持較為謹慎、觀望的立場。如果他今天的語氣比整體基調更為溫和,可能會讓歐元和英鎊略微喘口氣;但若他也加入鷹派陣營,美元將再添一項走強理由。
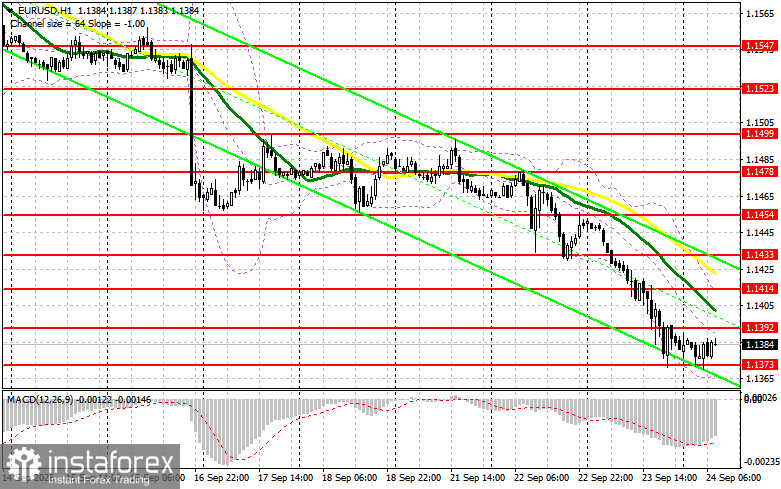
EUR/USD:1 小時圖策略 在 1 小時圖上,在多頭市場中,我正關注 1.1373 的買入機會——這個水準在昨天和今天多次獲得支撐——因此,假突破的情境依然是有效的做多入場點位,目標看向反彈至 1.1392。若向上突破區間並回測且成功守穩在其上方,則有機會推動匯價進一步修正至 1.1414 一線,該處為移動平均線所在位置,對歐元上行構成限制;之後更上方目標在 1.1433,一旦到達該位置,我會考慮逢高做空,博取約 15–20 點的回調。若買方在 1.1373 失守,跌破並穩定於其下方,將加大對歐元的壓力——尤其是在德國經濟數據疲弱的情況下——並可能將匯價推向下一支撐 1.1355,一旦該位支撐失敗但出現假跌破,我才會考慮做多;較遠的反彈目標則看向 1.1335,目標同樣為約 15–20 點的走勢。
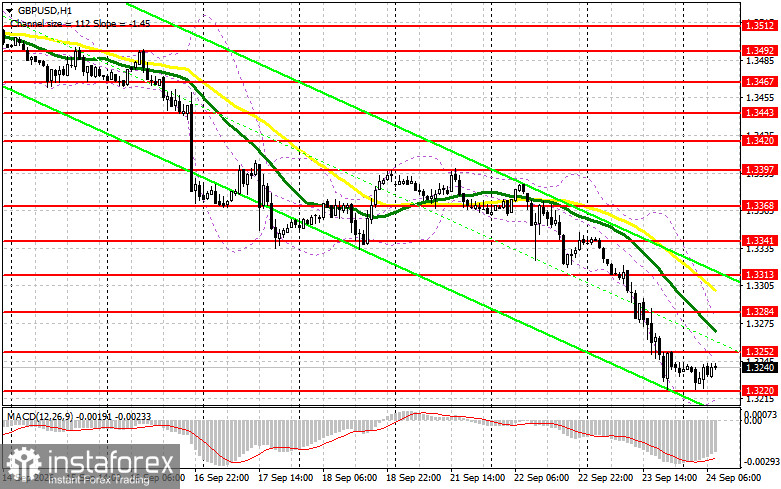
GBP/USD:類似的邏輯
在英鎊處於空頭市場的情況下,多單要謹慎得多。我目前認為,在 1.3252 一帶出現假突破時布局空單,是一個不錯的機會,目標看向 1.3220;若確認有效跌破並穩定在該位之下,則有望打開下探 1.3189 和 1.3150 的空間,在那兩個價位我會關注反彈做多,尋求約 25–30 點的回調,而這些多單也僅會在出現假跌破形態後才考慮進場。若在 1.3252 一帶空頭未明顯出手,則可能出現更大幅度的反彈修正,測試 1.3284 一帶(移動平均線所在區域)——該位若出現假突破,同樣可以作為不錯的做空切入點,目標看向 1.3313,並在反彈中博取 25–30 點空間。
我預期今天的走勢仍將延續昨日的主線:強勁的美國數據,加上多位偏鷹派的聯準會官員發言,將持續壓制歐元,尤其是缺乏明顯內生利多驅動的英鎊。德國 IFO 數據若偏強,可能會短暫放緩歐元的跌勢,但我傾向認為,真正起決定作用的,將是今天聯準會言論的基調,而非歐洲經濟日曆上的數據。


