


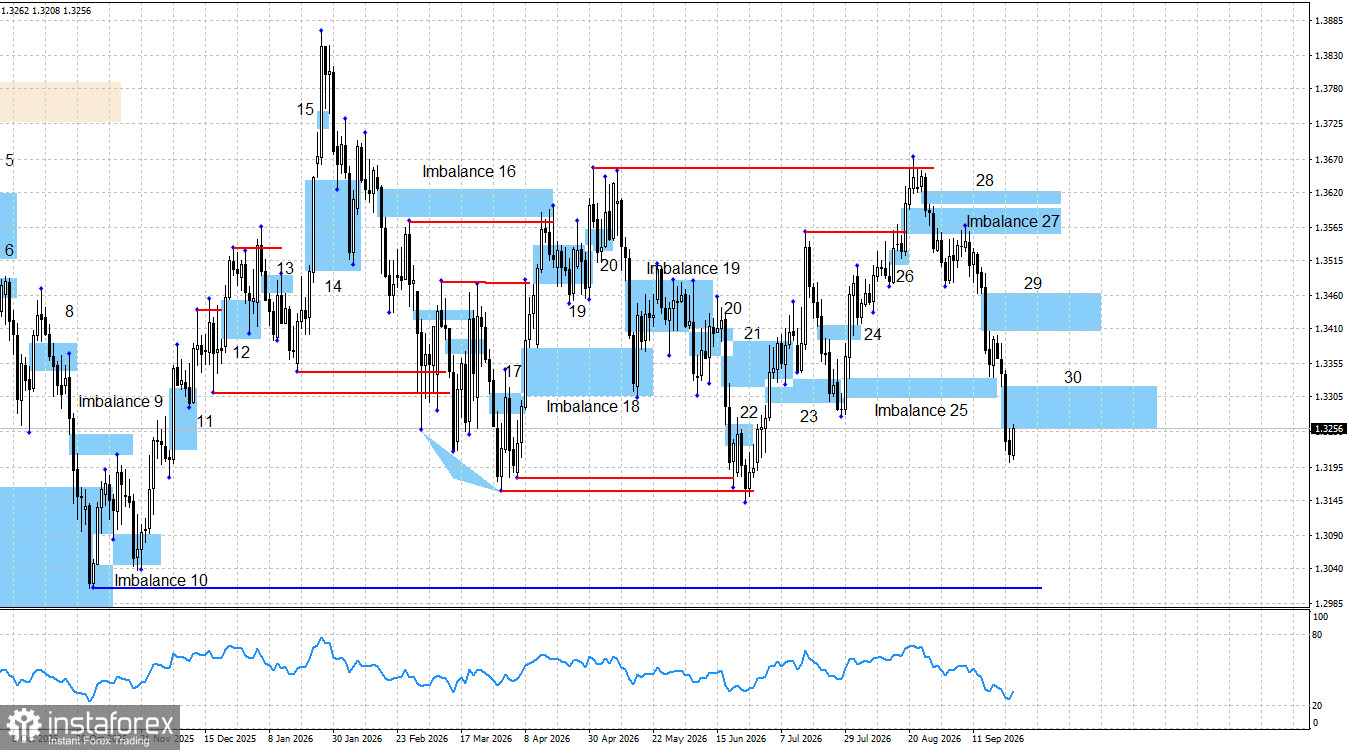
GBP/USD 貨幣對幾乎處於自由落體式下跌之中。在過去 11 天裡,多頭僅嘗試過一次反擊空頭。今天我們終於看到期待已久的修正性回調,但這一回調很可能最快在下週就會結束,因為新的 Imbalance 30 區間目前正作為位於價格上方的壓力位。過去三週,空頭幾乎是在毫無多頭抵抗的情況下發起攻勢。我想提醒的是,美元的升值其實在最新一次 FOMC 會議之前就已經開始,當時市場實際上是在要求更為緊縮的貨幣政策。本週,FOMC 官員 Thomas Barkin、John Williams、Susan Collins 等人又「火上澆油」,重申他們打算繼續升息,理由是通膨依然過高。市場目前聚焦於 Fed 的緊縮政策,連續三週持續穩定買入美元。眼下,無論是技術型態還是基本面背景,都不足以阻止這波跌勢。能阻止空頭的,恐怕也只有空頭自己。
同時需要指出的是,交易員也預期未來六個月內,英國央行將實施同樣兩次的貨幣政策緊縮。本週,Deutsche Bank 下調了對英國央行利率路徑的預測,而市場也基本認同這一觀點。這意味著,依據市場預期,Fed 應再升息兩次,英國央行也應再升息兩次。結果就是:美元已連續 11 個交易日走強。
儘管近幾週對英鎊極為不利,但美元在過去幾個月其實也面臨了諸多逆風。如果 Fed 沒有在 9 月選擇升息、也沒有釋出年底前至少再收緊一次政策的訊號,我仍會預期美元走弱。我現在依然預期美元走弱,只是會從更高(更強)的水準開始回落。不過,本週多頭的 Imbalance 25 已被完全否定,多頭現在只剩下從 7 月 28 日或 6 月 24 日低點「取流動性」的機會。從圖表可以清楚看到,過去一年大部分的反轉都是在「取流動性」之後出現,因此在我看來,這一點反而構成了一個機會。與此同時,空頭目前手上有兩個強勢的不平衡區間——29 和 30。尤其要關注後者,因為它基本上已經被市場測試過一次。這也意味著,跌勢很有可能在下週就重新展開。
空頭還有進一步的空間嗎?在我看來並不多,但必須承認,目前仍是有利於美元的階段。Fed 不僅選擇升息,還在本週向交易員傳達了樂於繼續收緊政策的態度。我不認為僅憑這一個因素,就足以推動 GBP/USD 出現一波持久的下跌;然而在過去幾週,市場幾乎只是在持續消化 FOMC 升息的預期。在 Fed 貨幣政策偏向緊縮的背景下,還有什麼能阻止市場再多買幾週美元?
技術面來看,自從自 5 月高點「取流動性」之後,整體結構已徹底轉為空頭格局。英鎊對 bearish Imbalance 27 做出反應,觸發了該貨幣對 320 點的跌幅。此次下跌以 Imbalance 25 為目標,該型態既被測試,也被跌破。本週也新形成了 bearish Imbalance 29 和 30。
週五的基本面讓空頭有機會繼續推進,但最終他們選擇暫時停下腳步。偏偏這發生在當天的基本面其實是支持美元進一步走強的情況下,而這點與本週其他幾天形成對比。我理解 FOMC 成員針對進一步緊縮貨幣政策的發言,確實是支持買入美元的強烈理由,但在我看來,市場又一次在為美元定價一個「過度鷹派」的情境。
整體資訊面仍然讓我在長期上無法對美元有其他期待,只能看空。伊朗與美國之間的戰爭並未改變我對美元的長期看法。地緣政治因素曾在數個月內讓市場重新想起美元的避險屬性,但該衝突已經過了最激烈的階段。未來 FOMC 貨幣政策的路徑依然充滿不確定性,而市場卻仍只在期待進一步緊縮,這正是空頭情緒偏多的主要原因。在我看來,美元的任何上漲都是暫時的,且多半由短期因素驅動。我也要指出,GBP/USD 已經在一個區間內震盪整整一年。區間盤整意味著在其邊界之內幾乎可以出現任何方向的價格波動,而交易員至今仍未能真正突破這一區間。
美國與英國經濟日曆:
9 月 28 日的經濟日曆上,沒有任何重要事件。週一的基本面不會對市場情緒產生影響。
GBP/USD 前景與交易建議:
英鎊的長期前景仍偏多。近幾週由空頭掌握主動權,但從日線級別圖上,整體區間結構依然清晰可見。自 5 月 1 日波段高點「取流動性」後,引發了此次下跌;在 Inverted Imbalance 27 內形成了一個賣出訊號,隨後在同一型態中又出現另一個空頭訊號。價格對 Imbalance 25 的反應促使交易員平掉空單,但多頭始終沒有發起真正的反攻。因此,英鎊幾乎處於自由落體式下跌中,跌勢可能持續延伸至 6 月低點區域,從該處「取流動性」後,才有望出現對英鎊有利的反轉。不過,就目前而言,價格仍可能先對最近的 bearish Imbalance 30 作出反應。


