


在昨日大幅拋售後,美國股市出現反彈。MSCI 亞太指數上漲 0.9%,歐洲和美股指數期貨已收復了昨日大部分跌幅。市場的主要焦點仍然是即將公布的個人消費支出(PCE)指數——這是聯準會偏好的通膨指標。市場期待透過 PCE 數據來判斷,10 月是否有必要再度升息。
同時,30 年期美國公債殖利率週二連續第六個交易日走高,升至 5.56%,創下自 2002 年以來的新高。10 年期公債殖利率則穩定在約 5.23%。在通膨持續、公共支出增加,以及企業為了籌資 AI 項目而掀起新一輪發債的背景下,投資人對持有長天期公債要求更高的補償。交易員也在加碼押注殖利率進一步走高,而這本身就是一項風險來源,因為一旦出現經濟降溫的初步跡象,這些部位可能會被迅速且有節奏地平倉。
油價持續讓局勢更加複雜。在一波急跌之後,Brent 小幅反彈,今日上漲約 0.6%,至每桶 103.20 美元。儘管存在航運風險,JPMorgan 和 Goldman Sachs 仍預期來自中東的供應將回到戰前水準。圍繞霍爾木茲海峽的談判訊號不一,市場保持謹慎。高企的能源價格支撐了市場對聯準會利率路徑的預期,推升殖利率,同時拖累無孳息資產的表現。
9 月對美元而言,是自 6 月以來表現最佳的一個月。日圓兑美元匯率升值約 0.2%,至 1 美元兌 156.95 日圓,此前日本當局本週稍早在可能進場干預匯市的表態上明顯升高調門。美元因此受惠,而持有日圓空頭部位的投資人如今面臨干預風險;以本幣走弱計價的出口商營收受損,進口石油的企業成本則進一步上升。
另一個主題是科技板塊。SoftBank 在消息傳出 OpenAI 正尋求至少 300 億美元新一輪融資、估值達 1.4 兆美元後,股價大漲逾 6%。這提振了 AI 板塊的市場情緒,不過,企業為了資助 AI 項目而增加舉債,仍是對殖利率曲線長端形成壓力的因素之一。
如前所述,今日的關鍵事件是 PCE 數據的公布。經濟學家預期,整體與核心 PCE 的月增率都將加快。若數據好於預期,將印證聯準會的鷹派立場,並強化 10 月升息的論點;反之,若數據偏軟,將令下一步動向產生疑問,並紓解部分殖利率壓力。我認為這份報告將為本週餘下時間的交易定下基調,市場對任何偏離預期的結果,無論方向如何,都可能做出劇烈反應。
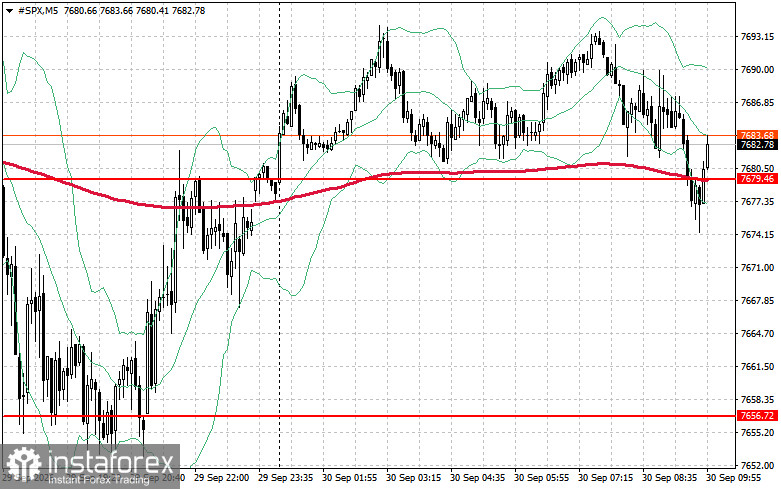
根據技術走勢圖,買方今天的首要任務是突破 7,698 點的阻力位。若能成功突破,將顯示上行動能強勁,並為指數進一步上攻至 7,718 點鋪路。若能守住並掌控 7,737 點,則多頭格局將進一步鞏固。
在下行方面,若風險偏好降溫,買方必須捍衛 7,679 點支撐。一旦該水平失守,指數可能很快回落至 7,656 點,並進一步為下探至 7,631 點打開空間。


